Le projet de loi américain sur la fiscalité des cryptos cible les paiements en stablecoins et les règles de wash sale
Points clés
- •Le projet de loi exempterait les paiements admissibles en stablecoins de la reconnaissance des plus ou moins-values, l'éligibilité étant limitée aux stablecoins adossés au dollar américain qualifiés achetés dans une fourchette de 3 % autour de 1 $, avec une liste qualifiante actualisée par le Trésor au moins tous les trois mois.
- •L'article 7 étendrait les restrictions de wash sale aux actifs numériques négociés, réduisant les stratégies de pertes fiscales existantes et traitant les actifs tokenisés ou pontés économiquement équivalents comme substantiellement identiques dans certaines circonstances.
- •Les frais de transaction totalisant 10 $ ou moins — frais réseau, gas fees et frais similaires — seraient exonérés de reconnaissance de plus ou moins-value, mais les traders, courtiers, négociants et contribuables ayant initié plus de 5 000 transactions sur actifs numériques l'année précédente seraient exclus.
- •De nouvelles règles de sourcing rattacheraient généralement les revenus de validation de staking et de minage aux États-Unis pour les personnes américaines et à l'étranger pour les personnes étrangères, sous réserve des règles de succursale du Trésor.
- •Les dispositions sur les stablecoins et les frais s'appliqueraient aux cessions après le 31 décembre 2026, et le projet du Sénat devrait être rapproché d'une version distincte de la Chambre approuvée par la commission des Ways and Means par un vote de 38 contre 5 le 16 septembre.
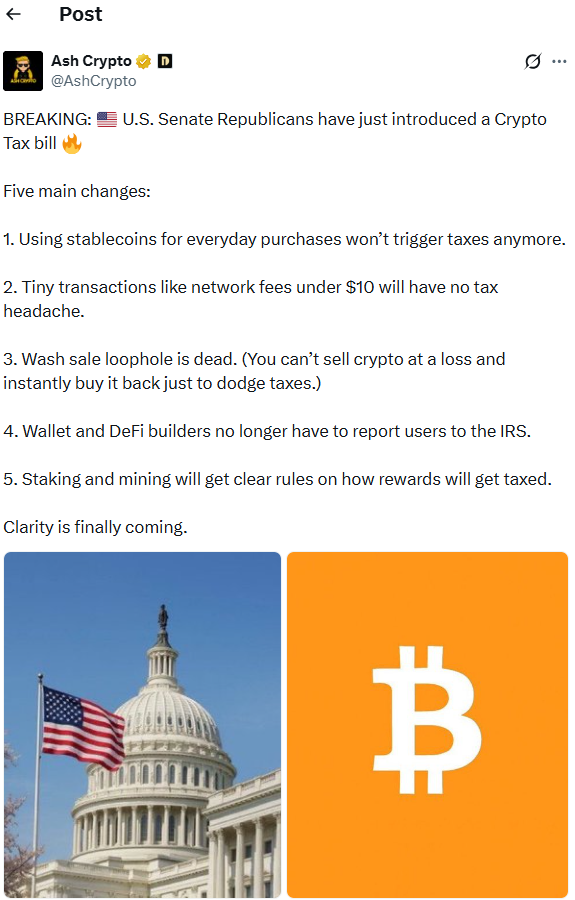
Le sénateur Steve Daines a présenté au Sénat américain le 30 septembre un projet de loi fiscal sur les actifs numériques qui exempterait les paiements admissibles en stablecoins de la reconnaissance des plus ou moins-values, tout en étendant les restrictions de wash sale aux actifs numériques négociés.
Ce texte de 56 pages, intitulé l'Aligning Digital Assets with Principles of Taxation Act, prévoirait également un allègement ciblé pour les petits frais de transaction réseau et établirait de nouvelles règles de sourcing pour les revenus issus du staking et du minage. Daines a présenté cette proposition comme un moyen d'ajouter des règles de paiement adaptées tout en préservant les dispositions anti-abus pour les activités de trading.
L'Internal Revenue Service traite actuellement les actifs numériques comme des biens au regard du droit fiscal fédéral. Dans ce cadre, dépenser des cryptomonnaies peut déclencher des calculs de plus ou moins-value pour les contribuables, qui doivent suivre le prix de revient de chaque actif et sa valeur au moment de la cession — une friction que la législation cherche à corriger pour les transactions en stablecoins.
Exemption pour les paiements en stablecoins
L'article 2 du projet de loi prévoit que les contribuables ne reconnaîtraient ni plus-value ni moins-value sur les paiements admissibles effectués en stablecoins. Le département du Trésor publierait une liste de stablecoins qualifiants et l'actualiserait au moins une fois tous les trois mois.
Les stablecoins sont des tokens numériques conçus pour maintenir une valeur stable par rapport au dollar américain, et le projet de loi subordonnerait l'éligibilité au degré de suivi effectif de cet ancrage par chaque token. L'éligibilité serait limitée aux stablecoins adossés au dollar américain qualifiés, achetés dans une fourchette de 3 % autour de 1 $. Le Trésor vérifierait si chaque token s'est échangé dans cette fourchette au cours des 12 mois précédents. Les traders, courtiers, négociants et entreprises similaires ne seraient pas admissibles à l'exemption de paiement.
La législation supprimerait également la déclaration d'informations par lesiers pour les transactions admissibles en stablecoins. Les contribuables devraient néanmoins conserver des registres distinguant les achats exemptés des autres opérations en stablecoins. Si le Congrès adoptait le texte, les dispositions fiscales relatives aux stablecoins s'appliqueraient après le 31 décembre 2026, les règles actuelles de traitement en tant que biens restant en vigueur pour les transactions antérieures à cette date.
L'exemption créerait une règle plus étroite pour les stablecoins adossés au dollar admissibles dans le cadre plus large établi par la notice 2014-21 de l'IRS, qui traite la monnaie virtuelle convertible comme un bien. En vertu de cette notice, les principes généraux applicables aux biens s'appliquent lorsque les contribuables vendent, échangent ou dépensent ces actifs.
Dispositions sur les wash sales et les frais de transaction
L'article 7 étendrait les restrictions de wash sale aux actifs numériques négociés, à l'exclusion des stablecoins adossés au dollar américain qualifiés. Le projet traiterait également les actifs tokenisés ou pontés économiquement équivalents comme substantiellement identiques dans certaines circonstances, quoique certaines récompenses de validation et positions en mark-to-market bénéficieraient d'exceptions.
Les règles de wash sale existantes restreignent généralement la déduction des pertes lors de rachats d'actifs couverts substantiellement identiques, une restriction appliquée depuis longtemps aux actions et titres. En ajoutant les actifs numériques négociés à ce cadre, la disposition réduirait les stratégies de pertes fiscales actuellement disponibles sur de nombreuses transactions crypto et les soumettrait au même traitement.
L'article 11 instaure un allègement distinct pour les frais de transaction admissibles sur actifs numériques. Aucune plus ou moins-value ne serait reconnue lorsque les frais de transaction couverts totalisent 10 $ ou moins. La définition couvre les frais réseau, les gas fees, les commissions, les droits de transfert et dépenses similaires.
L'exemption des frais exclurait les traders, courtiers, négociants, certaines entreprises de validation et opérations similaires. Elle exclurait également les contribuables ayant initié plus de 5 000 transactions sur actifs numériques au cours de l'année d'imposition précédente. Comme les dispositions sur les stablecoins, cet allègement s'appliquerait aux cessions d'actifs couverts après le 31 décembre 2026.
Règles pour le staking, le minage et le prêt
La proposition établit des règles de sourcing pour les revenus des activités de validation d'actifs numériques. Les personnes américaines rattacheraient généralement les revenus de validation admissibles aux États-Unis, tandis que les personnes étrangères les rattacheraient généralement à l'étranger, sous réserve des règles de succursale.
Pour le minage, les paiements admissibles de pools et les frais de transaction compteraient comme revenus de validation. La rémunération des services d'hébergement ou de gestion d'équipements sortirait de cette définition. Le Trésor recevrait le pouvoir d'édicter des règles supplémentaires d'attribution par succursale.
Le projet étendrait également le régime fiscal du prêt de titres aux prêts admissibles d'actifs numériques et proposerait des options de mark-to-market pour les négociants et traders d'actifs numériques admissibles. D'autres articles traitent des dons caritatifs, des ventes constructives, des fiducies d'investissement et des sociétés en commandite cotées.
Daines a exposé ces principes lors d'une audition de la commission des finances du Sénat le 16 juillet. Il a déclaré que les règles fiscales familières devraient s'appliquer lorsque les actifs numériques ressemblent à des titres ou des matières premières, et a plaidé pour des règles adaptées couvrant les paiements en stablecoins, les frais réseau, le staking, le prêt et les activités de validation.
Un parcours distinct à la Chambre
La proposition du Sénatait suite à une législation parallèle sur la fiscalité des actifs numériques à la Chambre. La commission des Ways and Means de la Chambre a approuvé le Digital Asset Tax Certainty Act le 16 septembre, les registres de la commission montrant que les parlementaires ont ordonné le rapport favorable de la mesure par un vote de 38 contre 5.
Le projet de la Chambre aborde également les paiements, les wash sales, le minage, le staking et la comptabilité en mark-to-market. Cependant, les deux chambres examinent des législations distinctes dont les textes diffèrent, et les versions devraient être harmonisées avant qu'une mesure unique puisse progresser dans les deux chambres.
Le projet de Daines cite Cynthia Lummis, Bernie Moreno et Tim Scott comme co-sponsors. Le secrétaire au Trésor Scott Bessent s'était engagé à travailler avec le Congrès sur une législation fiscale relative aux actifs numériques, un engagement pris lors d'un échange avec Daines devant la commission des finances du Sénat le 3 juin.
Au 30 septembre, le Congrès n'avait adopté aucune des deux propositions. Aucune date d'examen en commission des finances du Sénat n'apparaissait dans les documents officiels consultés, laissant l'examen en commission ou une autre action annoncée du Sénat comme prochaine étape procédurale. Les détails opérationnels clés relèveraient également du Trésor après une éventuelle adoption, notamment la liste trimestrielle des stablecoins admissibles et les règles d'attribution par succursale pour les revenus de validation.
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil fiscal, juridique ou financier. Les propositions du Sénat et de la Chambre ne sont pas devenues loi.

