Statistiques des faillites crypto 2026 : défaillances d'exchange, pertes des investisseurs et facteurs de risque
Points clés
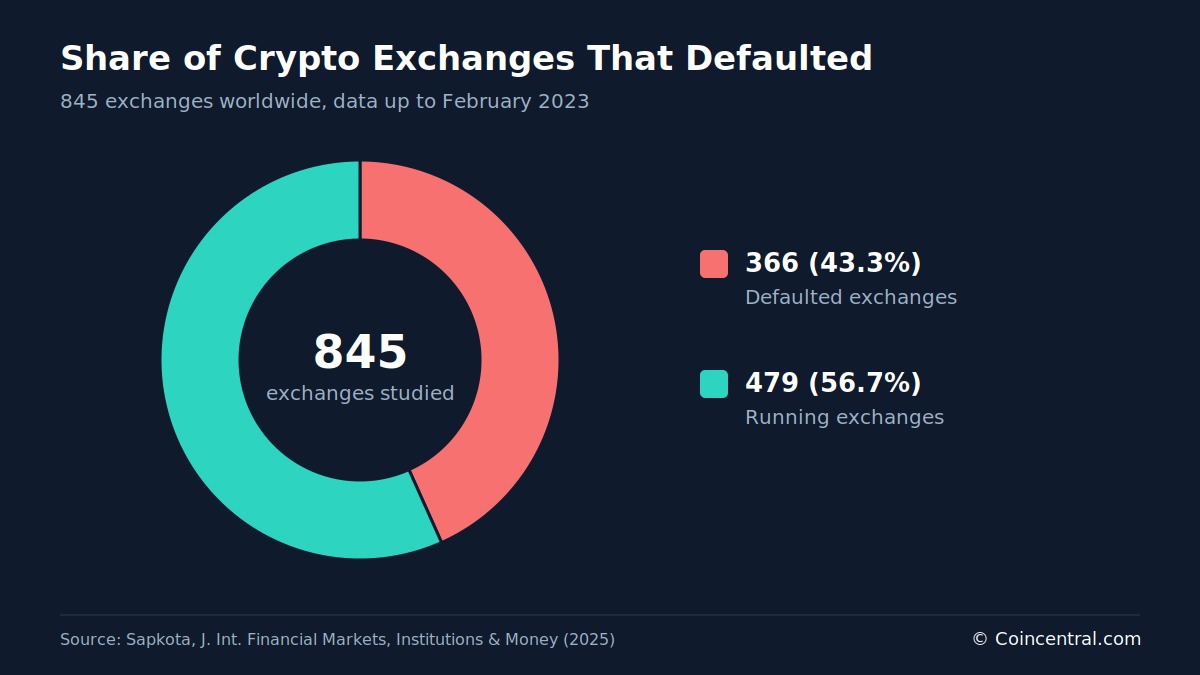
- •Une étude portant sur 845 exchanges crypto a classé 366 d'entre eux, soit 43,3 %, comme étant en défaut en février 2023, un chiffre bien supérieur aux taux de faillite annuels d'environ 1 % observés sur les marchés boursiers traditionnels.
- •La BRI a estimé que plus de 1 800 milliards de dollars de capitalisation crypto ont disparu en 2022, les effondrements de TerraUSD et FTX représentant environ 650 milliards de dollars de cette perte.
- •Les données de la BRI sur l'utilisation des applications suggèrent que la plupart des nouveaux utilisateurs sont entrés après la hausse des prix, et selon ses hypothèses d'achat, l'investisseur médian avait perdu 431 dollars sur 900 investis en décembre 2022.
- •Les exchanges opérationnels affichaient en moyenne 5,6 ans d'existence contre 3,0 ans pour ceux en échec, et une plus longue ancienneté, davantage de cryptomonnaies listées et une certification étaient associés à une moindre probabilité de défaut.
- •Un rapport de synthèse recense 3,7 millions de tokens défaillants sur près de 7 millions listés depuis 2021, soit un taux de défaillance de 52,7 %, même si le rapport ne divulgue pas sa méthodologie.
Les défaillances crypto ont touché les exchanges, les tokens et les investisseurs particuliers. Cet article rassemble les conclusions de trois articles de recherche et d'un rapport de synthèse sur la fréquence de ces défaillances, les pertes concernées et les facteurs associés aux effondrements.
Les sources examinent les défauts d'exchange, les pertes de capitalisation du marché crypto, les résultats des traders particuliers et les modèles conçus pour identifier les exchanges défaillants. Leurs périodes, méthodes et définitions diffèrent, c'est pourquoi les chiffres ne doivent pas être additionnés. Chaque section reflète l'étude ou le rapport source identifié. Pour les lecteurs, ce constat met en évidence un risque propre à la crypto : de nombreux exchanges détiennent directement les actifs des clients, de sorte qu'une défaillance de plateforme peut empêcher les utilisateurs d'accéder à leurs fonds, comme le décrivent les sections ci-dessous.
Taux de défaillance des exchanges et des cryptomonnaies
Une étude de Niranjan Sapkota a examiné 845 exchanges crypto dans le monde à partir des données disponibles jusqu'en février 2023. Elle a classé 366 exchanges comme étant en défaut et 479 comme toujours opérationnels, soit 43,3 % de l'échantillon en échec.
Dans l'étude, un défaut signifie que l'exchange a cessé ses activités, a rencontré des difficultés financières ou a été déclaré en faillite. Les données proviennent de Coinmarketcap.com, Cryptowisser.com et Coingecko.com.
Sapkota écrit que, depuis l'effondrement de Mt. Gox, alors le plus grand exchange de bitcoin au monde, en 2014, environ 60 % des exchanges crypto ont connu des défauts. Les causes incluent la fraude, les cyberattaques et la réglementation gouvernementale. En comparaison, la faillite était beaucoup moins fréquente parmi les sociétés cotées sur les marchés boursiers traditionnels. L'étude cite des recherches montrant que moins de 1 % des sociétés NYSE-AMEX et un peu plus de 1 % des sociétés NASDAQ font faillite au cours d'une année donnée.
Une mesure distincte illustre combien d'exchange cotés peuvent être inactifs. En avril 2023, CoinMarketCap listait 609 exchanges, mais seulement 237 avaient enregistré au moins 1 dollar de transactions au cours des 24 heures précédentes.
Les projets de cryptomonnaies affichaient également des taux de défaillance élevés. Une étude de 2020 citée par Sapkota a révélé qu'environ 60 % des cryptomonnaies étaient en défaut entre 2014 et 2018 en raison d'arnaques, de piratages et d'échecsiaux.
L'étude note que son échantillon crypto contenait un nombre presque égal d'échanges en défaut et d'exchanges survivants. Cela diffère des jeux de données boursiers, où les entreprises en faillite représentent environ 1 % des observations et sont donc plus difficiles à modéliser. L'échantillon crypto étant relativement équilibré, les chercheurs n'ont pas eu besoin de techniques d'équilibrage des données.
La perte de capitalisation de 2022
La Banque des règlements internationaux (BRI), institution basée à Bâle et détenue par les banques centrales membres, a examiné le krach crypto de 2022 dans le BIS Bulletin No. 69, publié en février 2023. Les prix du crypto ont culminé en novembre 2021. En 2022, les prix de nombreuses monnaies, dont le bitcoin et l'ether, ont chuté d'environ 75 % par rapport à ces niveaux.
Plus de 1 800 milliards de dollars de capitalisation crypto ont disparu à mesure que les prix baissaient. Deux événements expliquent une part substantielle de cette perte.
En mai 2022, le stablecoin algorithmique TerraUSD, conçu pour maintenir sa valeur de 1 dollar grâce à du code et à des incitations de marché plutôt qu'à des réserves de liquidités, est passé de 1 dollar à presque zéro en quelques jours. Plus de 450 milliards de dollars de valeur crypto et de finance décentralisée (DeFi) ont été détruits entre mai et juin.
En novembre, l'exchange FTX, à l'époque l'une des plus grandes plateformes d'échange crypto, s'est effondré après une ruée déclenchée par des doutes sur sa trésorerie et sa solvabilité. 200 milliards de dollars supplémentaires ont été perdus, tandis que le bitcoin, l'ether et d'autres cryptomonnaies reculaient de plus de 20 % en quelques jours.
Ensemble, les événements TerraUSD et FTX représentent environ 650 milliards de dollars, soit environ 36 % de la perte totale de capitalisation mesurée par la BRI.
L'activité de trading a augmenté au cours de ces deux épisodes. Les utilisateurs actifs quotidiens sur Binance, Coinbase et FTX ont bondi après l'annonce des problèmes. La BRI a constaté que les grands détenteurs, ou « baleines », définis dans le bulletin comme les portefeuilles contenant plus de 1 000 bitcoin, ont réduit leurs avoirs dans les jours suivant chaque choc. Les détenteurs de moins d'un bitcoin ont augmenté les leurs.
La BRI indique que ce schéma suggère que les grands investisseurs ont vendu aux plus petits avant les baisses de prix les plus marquées. Elle a également constaté un effet peu visible du krach crypto sur les marchés financiers plus larges en dehors du secteur crypto.
Où se produisent les défaillances d'exchange
Les défaillances d'exchange ont suivi plusieurs schémas récurrents. Certaines plateformes ont fermé après des poursuites judiciaires, d'autres ont été piratées et d'autres encore ont disparu sans explication.
Entre 2014 et février 2023, les problèmes commerciaux, les difficultés réglementaires et les arnaques ont été associés aux défaillances à des taux globalement similaires, selon l'étude de Sapkota. Après 2018, cependant, la plupart des exchanges défaillants ont simplement disparu sans en donner la raison, laissant les clients sans informations claires sur leurs fonds.
Les données géographiques n'identifient pas directement les juridictions les plus risquées car ce sont des effectifs et non des taux de défaillance. Singapour a enregistré le plus grand nombre de défauts, avec 41, mais comptait également 55 exchanges en activité. Hong Kong comptait 29 défauts. L'Asie comptait le plus grand nombre d'exchanges en activité, avec 129, tandis que l'Europe comptait le plus grand nombre de défauts, avec 60.
Le Royaume-Uni, les États-Unis et l'Australie comptaient chacun autant'exchanges opérationnels que d'exchanges en défaut. Ces totaux indiquent où étaient basés les exchanges, mais n'établissent pas qu'un lieu ait une probabilité de défaillance plus élevée qu'un autre.
Les exchanges dépositaires, qui détiennent les actifs des clients, créent une exposition particulière pour les utilisateurs. L'affaire QuadrigaCX, dans laquelle le fondateur de l'exchange canadien est décédé en 2018 en détenant seul le contrôle des clés des portefeuilles, a démontré comment une personne seule détenant les seules clés des portefeuilles pouvait empêcher des milliers de clients d'accéder à leurs fonds.
Les bourses traditionnelles font rarement faillite de cette manière, car elles ne détiennent généralement pas les fonds des clients dans des conditions comparables et opèrent dans des cadres réglementaires stricts. De nombreux exchanges crypto, en revanche, ont opéré dans des zones juridiques grises, rendant la redevabilité plus difficile.
Un rapport de synthèse distinct recense au moins 17 faillites majeures d'exchanges depuis 2009. Il indique que plus de cinq exchanges se sont effondrés rien qu'en 2022, à la suite des défaillances de TerraUSD et FTX. Le rapport estime les pertes des investisseurs liées aux faillites d'exchanges à bien plus de 30 milliards de dollars, avec une fourchette de 30 à 50 milliards de dollars.
Utilisateurs particuliers et pertes estimées
La BRI a créé une base de données sur l'utilisation des applications d'exchanges crypto dans 95 pays, couvrant août 2015 à mi-décembre 2022. Elle a recensé plus de 200 applications et utilisé les téléchargements comme indicateur du nombre de nouveaux utilisateurs.
Entre août 2015 et novembre 2021, le prix du bitcoin est passé de 250 à 69 000 dollars. Sur la même période, la moyenne mensuelle mondiale des utilisateurs actifs quotidiens est passée d'environ 100 000 à plus de 30 millions.
Les nouveaux utilisateurs sont généralement arrivés après que les prix ont déjà augmenté. En moyenne, le nombre d'utilisateurs a suivi les hausses de prix avec environ deux mois de décalage. Près des trois quarts des utilisateurs ont téléchargé une application crypto lorsque le bitcoin se négociait au-dessus de 20 000 dollars, ce qui signifie que beaucoup sont entrés à des prix relativement élevés avant le repli de 2022.
Pour estimer les résultats des investisseurs, la BRI a supposé que chaque nouvel utilisateur achetait 100 dollars de bitcoin le mois du premier téléchargement, puis 100 dollars chaque mois. Selon cette hypothèse, l'investisseur médian aurait perdu 431 dollars en décembre 2022, soit près de la moitié des 900 dollars investis. Cette estimation traduit en dollars, pour un utilisateur type, le schéma de timing d'entrée décrit ci-dessus.
Dans presque tous les pays de la base de données, une majorité d'utilisateurs auraient perdu de l'argent selon les estimations. Cette proportion était plus élevée sur les marchés émergents comme le Brésil, l'Inde, le Pakistan, la Thaïlande et la Turquie. Si les utilisateurs ont continué à investir chaque mois, plus de quatre cinquièmes auraient perdu de l'argent.
La BRI souligne qu'il s'agit d'estimations fondées sur les données d'applications et non sur des comptes individuels. L'utilisation des applications variait aussi considérablement selon les pays. Certains lieux comptaient moins d'un utilisateur mensuel par 100 000 habitants, d'autres au moins 1 500.
Les pays affichant le plus de téléchargements comprenaient l'Australie, le Canada, les Pays-Bas, le Royaume-Uni, les États-Unis, Singapour, la Turquie et les Émirats arabes unis.
La BRI a également examiné les facteurs associés à l'arrivée de nouveaux utilisateurs sur les plateformes crypto. Le prix du bitcoin était un prédicteur nettement plus fort de l'activité des nouveaux utilisateurs que la performance boursière, le prix de l'or ou l'incertitude mondiale. En pratique, les utilisateurs avaient tendance à entrer lorsque les prix étaient déjà élevés et en hausse, moment suivi d'un repli au cours de la période étudiée.
Bitcoin et probabilité de faillite
Un article de 2022 de Serhii Kozlovskyi et ses collègues abordait une autre question : quelle est la probabilité qu'un investisseur fasse faillite en détenant du bitcoin ? Les auteurs ont utilisé des simulations de Monte Carlo, qui exécutent de nombreux scénarios aléatoires, sur des données couvrant du 1er septembre 2014 au 1er juillet 2022. Contrairement aux défaillances de plateformesquées ailleurs dans cet article, l'article concernait la ruine financière de détenteurs individuels.
Les chercheurs ont choisi le bitcoin parce qu'ils le décrivaient comme la première cryptomonnaie décentralisée et l'actif disposant du plus long historique de prix. Leurs résultats indiquent que la fourchette de probabilité de faillite à long terme était inférieure à celle de court terme. Les auteurs indiquent que cela contredit une croyance répandue et écrivent que les investisseurs cherchant à éviter la faillite devraient privilégier une approche à long terme.
Ils suggèrent également que l'alternance de périodes d'investissement longues et courtes est la meilleure méthode pour les investisseurs crypto cherchant à se protéger. L'étude définit la faillite comme le résultat d'événements extrêmes : des mouvements de prix rares mais sévères, capables d'anéantir les fonds d'un investisseur.
L'article estime que le bitcoin comptait environ 25 millions de détenteurs, représentant 42,2 % du marché crypto, et indique qu'il existait plus de 10 000 types de cryptomonnaies. Les auteurs rapportent que presque toutes les monnaies se sont révélées suivre le bitcoin.
Les auteurs notent également que les actifs crypto n'étaient pas réglementés comme beaucoup d'autres actifs financiers. Les investisseurs ne bénéficiaient pas des mêmes protections qu'avec des actions ou des obligations, et l'étude indique que chaque investisseur devait choisir une stratégie compatible avec ses objectifs et ses limites.
Caractéristiques associées à la survie des exchanges
Sapkota a comparé les caractéristiques moyennes des exchanges opérationnels et défaillants. Certaines différences étaient substantielles, d'autres trop faibles pour être distinguées du hasard.
Les exchanges opérationnels listaient plus de cryptomonnaies, affichaient de meilleures notes et existaient depuis plus longtemps. Les exchanges défaillants étaient beaucoup plus souvent dépourvus de certification et de programmes de parrainage.
L'ancienneté était la différence la plus nette. Les exchanges opérationnels étaient ouverts depuis environ 5,6 ans en moyenne, contre 3,0 ans pour ceux qui ont échoué.
Les frais de trading ont donné un résultat différent. Les frais maker et taker moyens ne différaient pas d'un montant distinguishable du hasard. Il en allait de même pour le score moyen de transparence des pays d'origine des exchanges.
L'étude a également utilisé des modèles logit et probit pour estimer comment chaque facteur affecte la probabilité de défaut à variables constantes. Les deux modèles ont produit les mêmes résultats principaux : la probabilité de défaut diminuait à mesure qu'augmentaient les années d'activité et le nombre de cryptomonnaies listées. Ces relations décrivent des tendances dans l'échantillon et non des garanties ; le bilan inclut des défaillances de plateformes établies et anciennes comme Mt. Gox.
L'auteur invite à la prudence dans l'interprétation d'autres résultats. Une comparaison simple n'a pas montré de différence claire entre exchanges décentralisés et centralisés. Les exchanges décentralisés représentaient 12 % du groupe en défaut et 18 % du groupe opérationnel.
Les résultats relatifs à l'accès américain et à la transparence peuvent refléter des différences de surveillance. Les exchanges servant des clients américains, ou basés dans des pays aux règles de divulgation plus strictes, ont peut-être vu leurs défaillances détectées et enregistrées plus souvent. Dans une répartition par cause, l'accès au marché américain n'était associé qu'aux défauts attribués à des arnaques. L'auteur suggère que les marchés ouverts et bien réglementés peuvent aussi attirer des activités frauduleuses.
Modèles de prédiction des défaillances d'exchange
L'étude de Sapkota a testé si les informations accessibles au public pouvaient distinguer les exchanges défaillants des exchanges opérationnels. Le modèle logit a atteint 81,18 % deision, le modèle probit 81,42 %.
L'auteur a également testé des techniques d'apprentissage automatique. Les résultats variaient selon la portion des données utilisée pour entraîner chaque modèle. La forêt aléatoire a initialement enregistré le meilleur score, mais sa précision a fortement chuté lorsque 90 % de l'échantillon a servi à l'entraînement, suggérant que la performance était sensible à la répartition des données.
La validation croisée à cinq plis a donné des résultats plus stables. La forêt aléatoire a atteint 81,7 % de précision, la machine à vecteurs de support 80,5 % et le gradient boosting 78,9 %.
XGBoost a enregistré 100 % de précision lors d'un test. Comme l'échantillon ne comptait que 845 exchanges, l'auteur a considéré ce résultat comme le signe que le modèle avait peut-être mémorisé les données plutôt que généralisé. Naive Bayes a donné le résultat le plus faible, entre 59 % et 63 %.
Un modèle empilé combinant les cinq méthodes d'apprentissage automatique a atteint entre 81,7 % et 83,4 % de précision. L'essentiel de sa force prédictive venait de la composante gradient boosting, indiquant que les autres méthodes ont relativement peu contribué.
L'étude conclut que les modèles traditionnels atteignant environ 81 % de précision se sont relativement bien comportés face à des outils plus complexes. Les informations publiques peuvent identifier des indicateurs associés au risque, mais ne peuvent prédire chaque effondrement d'exchange.
Tokens défaillants et limites des données
Les exchanges ne représentent qu'une partie du bilan des défaillances crypto. Un rapport de synthèse a également compté les tokens ayant cessé d'être négociés ou abandonnés. Il indique que, sur près de 7 millions de cryptomonnaies listées depuis 2021, 3,7 millions ont échoué, soit 52,7 % de tous les projets.
Le rapport attribue 1,8 million de défaillances au seul premier trimestre 2025. Il cite parmi les causes le manque d'utilisation, la sécurité insuffisante, les rug pulls et les arnaques, la volatilité du marché et la pression réglementaire ; les rug pulls sont des schémas dans lesquels les développeurs d'un projet abandonnent un token et s'enfuient avec les fonds des investisseurs.
Il estime que les défaillances de tokens du premier trimestre 2025 représentent près de 250 milliards de dollars et que les pertes totales des investisseurs dépassent 2 000 milliards de dollars. Cependant, le rapport ne divulgue pas sa méthodologie. Ces chiffres appellent donc davantage de prudence que les estimations revues par les pairs citées ci-dessus.
Une étude antérieure citée par Sapkota a révélé que les nouvelles cryptomonnaies étaient plus susceptibles d'échouer que les plus anciennes. Prises ensemble, les sources indiquent que les défaillances ont été fréquentes parmi les exchanges et les tokens, et que les utilisateurs particuliers ont supporté une part substantielle des pertes.
L'ancienneté des exchanges, le nombre de cryptomonnaies listées et la certification étaient tous associés à la survie dans les données de Sapkota. La BRI a constaté que le krach de 2022 est resté largement confiné aux marchés crypto, avec peu d'impact visible sur les marchés financiers plus larges.
Ces conclusions présentent d'importantes limites. Elles s'appuient fortement sur des registres publics, utilisent des définitions et des périodes différentes, ne couvrent les exchanges que jusqu'en février 2023 et ne peuvent établir de relation de cause à effet pour chaque lien. Comme la base de données sur les exchanges s'arrête en février 2023 et que le rapport sur les tokens ne va que jusqu'au premier trimestre 2025, les défaillances postérieures à ces dates ne sont pas prises en compte ici ; des versions actualisées de ces bases de données, ou de nouvelles études appliquant les mêmes méthodes, montreraient comment le bilan a évolué depuis.
Sources
- Assessing the probability of bankruptcy when investing in cryptocurrency.2022.26) (Kozlovskyi et al., 2022)
- Crypto shocks and retail losses, BIS Bulletin No. 69 (Cornelli, Doerr, Frost et Gambacorta, 2023)
- The crypto collapse chronicles: Decoding cryptocurrency exchange defaults (Sapkota, 2025)
Article original sur CoinCentral

