L'action CoreWeave poursuit sa chute tandis qu'Elon Musk prédit des défaillances généralisées des neoclouds
Points clés
- •Elon Musk a averti sur X que le durcissement du marché du crédit pourrait entraîner des défaillances généralisées de neoclouds, s'attendant à plus de 200 faillites avec seulement une poignée de survivants.
- •CoreWeave a clôturé à 54,24 $ le 23 octobre, soit environ 71 % en dessous de son record historique, et ses obligations arrivant à échéance en 2031 rapportent 15 % contre 5 % pour les Treasury à dix ans.
- •Les analystes s'attendent à une hausse de 150 % du chiffre d'affaires de CoreWeave pour atteindre 12,8 milliards de dollars cette année et 26,4 milliards de dollars l'année prochaine, mais les dépenses d'investissement annuelles devraient approcher 40 milliards de dollars, nécessitant de nouveaux financements par dette ou par actions.
- •SpaceX et Meta Platforms émergent comme des concurrents significatifs des neoclouds, SpaceX ayant reçu de grosses commandes de Google, Anthropic et Reflection AI, tandis que Meta cherche à vendre sa capacité excédentaire.
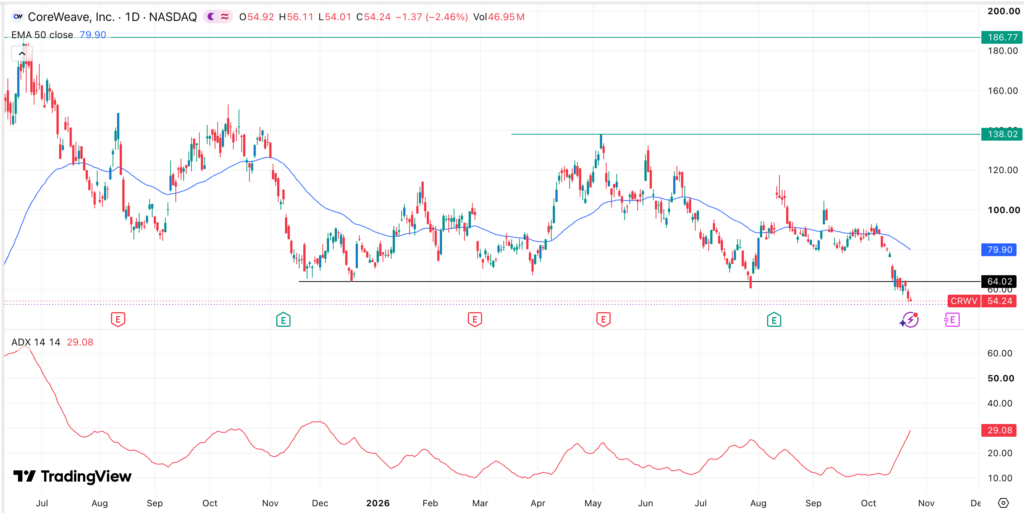
- •Techniquement, l'action a cassé le support de 64 $ et formé une figure tête-épaules, avec des objectifs baissiers à 50 $ et au plus bas historique de 33,20 $ sauf si elle remonte au-dessus de 64 $.
L'action CoreWeave a poursuivi son repli après qu'Elon Musk a averti que le durcissement des conditions du marché du crédit pourrait entraîner des défaillances généralisées parmi les fournisseurs de « neocloud » — ces entreprises en croissance rapide qui louent de la capacité de cloud computing pour des charges de travail d'intelligence artificielle (IA).
La société d'infrastructure IA a clôturé à 54,24 $ le 23 octobre, soit environ 71 % en dessous de son record historique. Cette nouvelle chute fait suite à la hausse des coûts d'emprunt des entreprises et aux préoccupations croissantes concernant les investissements dans les infrastructures IA. Le cabinet d'études Gartner, dans une projection distincte, a prévu une consolidation généralisée des opérateurs de neoclouds avant 2030 — un signe que les avertissements d'un assainissement du secteur ne se limitent pas à un seul commentateur.
Musk avertit de défaillances généralisées des neoclouds
Musk, l'homme le plus riche du monde, a tourné son attention vers des entreprises de neocloud telles que CoreWeave, Nebius et IREN. Dans une publication sur X, il a déclaré qu'il y aurait des « défaillances généralisées de neoclouds » en raison du marché du crédit.
Selon Musk, le marché de la dette a largement fermé l'accès auancement pour les entreprises sans revenus substantiels en dehors des centres de données IA. Il s'attend à ce que plus de 200 entreprises de neocloud fassent faillite, seules une poignée d'entre elles survivant.
Une vague de défaillances dans l'industrie porterait un coup dur à CoreWeave, le plus grand acteur du secteur. La société détient toutefois un avantage sur de nombreux concurrents : sa base de clients est relativement diversifiée, allant des plus grands laboratoires IA aux sociétés de services financiers comme Jane Street. Dans un marché où les conditions de financement dépendent de plus en plus de la qualité des revenus, ce mix réduit la dépendance de CoreWeave à un contrat unique. Cela contraste avec des entreprises comme Nebius et IREN, qui comptent sur une poignée de clients.
Néanmoins, les signes de tension sur le marché du crédit se sont accélérés. Les rendements des obligations CoreWeave ont continué de grimper, ceux arrivant à échéance en 2031 rapportant 15 % — un chiffre frappant étant donné que le rendement des Treasury à dix ans a bondi à 5 %. Pour une entreprise qui doit continuer à lever des capitaux pour financer la construction de ses centres de données, l'écart entre ses coûts d'emprunt et les taux de référence est devenu un indicateur direct du prix du nouveau financement.
Une croissance rapide à un coût élevé
Sur le papier, l'expansion de CoreWeave reste l'une des plus fortes du secteur. Les données de Yahoo Finance montrent que les analystes s'attendent à une hausse du chiffre d'affaires de 150 % pour atteindre 12,8 milliards de dollars cette année, contre 5,13 milliards de dollars l'an dernier. Le chiffre d'affaires devrait ensuite atteindre 26,4 milliards de dollars l'année prochaine, soit une croissance annuelle de 105 %, à mesure que la société continue d'honorer ses engagements envers ses clients.
Le défi central est que cette croissance a un coût. Les dépenses d'investissement annuelles de CoreWeave devraient approcher 40 milliards de dollars cette année, ce qui signifie que la société devra lever des liquidités — par dette ou par actions — pour financer son développement. Ce financement devrait devenir nettement plus cher maintenant que ses rendements obligataires montent en flèche et que les craintes d'une bulle IA sont significatives.
La concurrence est un autre risque croissant à mesure que davantage d'entreprises entrent dans l'industrie des neoclouds. Les entrants les plus importants sont SpaceX et Meta Platforms. SpaceX a déjà reçu de grosses commandes de Google, Anthropic et Reflection AI, tandis que Meta Platforms — elle-même un clientur de nombreuses entreprises de neocloud — cherche à vendre sa capacité excédentaire à d'autres clients. Le passage de Meta d'une source de demande de capacité neocloud à un fournisseur potentiel montre à quelle vitesse l'équilibre du secteur peut changer. Les concurrents plus petits incluent Nscale, Lambda, RIOT Platforms, The RUM Group et MARA Holdings.
Il existe également un risque que CoreWeave doive amortir ses puces plus rapidement que prévu. La modélisation de la société suggère que la durée de vie utile de ces puces est de six ans, tandis que les analystes estiment qu'elle est inférieure à quatre ans. Cette distinction importe car l'amortissement affecte directement les résultats publiés : une durée de vie plus courte accélérerait la dépréciation des actifs les plus importants de la société et pèserait sur la rentabilité que sa croissance du chiffre d'affaires est censée délivrer.
Le tableau technique pointe vers de nouvelles baisses
L'analyse technique suggère que l'action CRWV présente davantage de risque de baisse à court terme. Le titre a plongé sous le niveau de support important de 64 $, qui marquait ses plus bas de novembre et décembre derniers.
CoreWeave a également formé une figure tête-épaules, un signe courant de retournement baissier en analyse technique. L'action est également passée sous sa moyenne mobile sur 50 jours, tandis que l'indicateur ADX a augmenté, suggérant que la tendance baissière s'accélère.
Sur cette base, l'action devrait continuer de chuter dans un avenir prévisible. L'objectif initial est 50 $, suivi du plus bas historique de 33,20 $. Un retour au-dessus de 64 $ invaliderait le scénario baissier.
Pour les lecteurs qui suivent le secteur, les indicateurs à court terme sont déjà visibles dans les données : la trajectoire des rendements obligataires de CoreWeave comme mesure des conditions de financement, la question de savoir si les nouveaux entrants transformeront leurs carnets de commandes en capacité opérationnelle, et si l'hypothèse d'une durée de vie des puces de six ans résistera aux estimations des analystes.
Cet article fournit des informations, et non des conseils financiers. Les investissements en actions comportent des risques, notamment la volatilité et des pertes potentielles. Les lecteurs doivent effectuer leurs propres recherches avant de prendre des décisions d'investissement.

