JPMorgan surpondère CoreWeave avec un objectif de 125 $ malgré les risques techniques
Points clés
- •JPMorgan estime que des conditions tarifaires favorables sur les GPU et la position neocloud de CoreWeave soutiendront l'éventuel rebond du titre.
- •CoreWeave a affiché une croissance de 112 % de son chiffre d'affaires au deuxième trimestre et un carnet de commandes net supérieur à 104 milliards de dollars.
- •La société prévoit de dépenser entre 35 et 39 milliards de dollars cette année, à mesure que lests de mémoire, de GPU et de serveurs augmentent.
- •CoreWeave a terminé le dernier trimestre avec plus de 29 milliards de dollars de dette, tandis que le nombre d'actions en circulation est passé de 317 à 457 millions depuis son introduction en bourse.
- •Le titre évolue près du support de 67,98 $ après être passé sous son EMA à 50 jours ; une cassure de ce niveau pourrait signaler un mouvement vers 50 $.
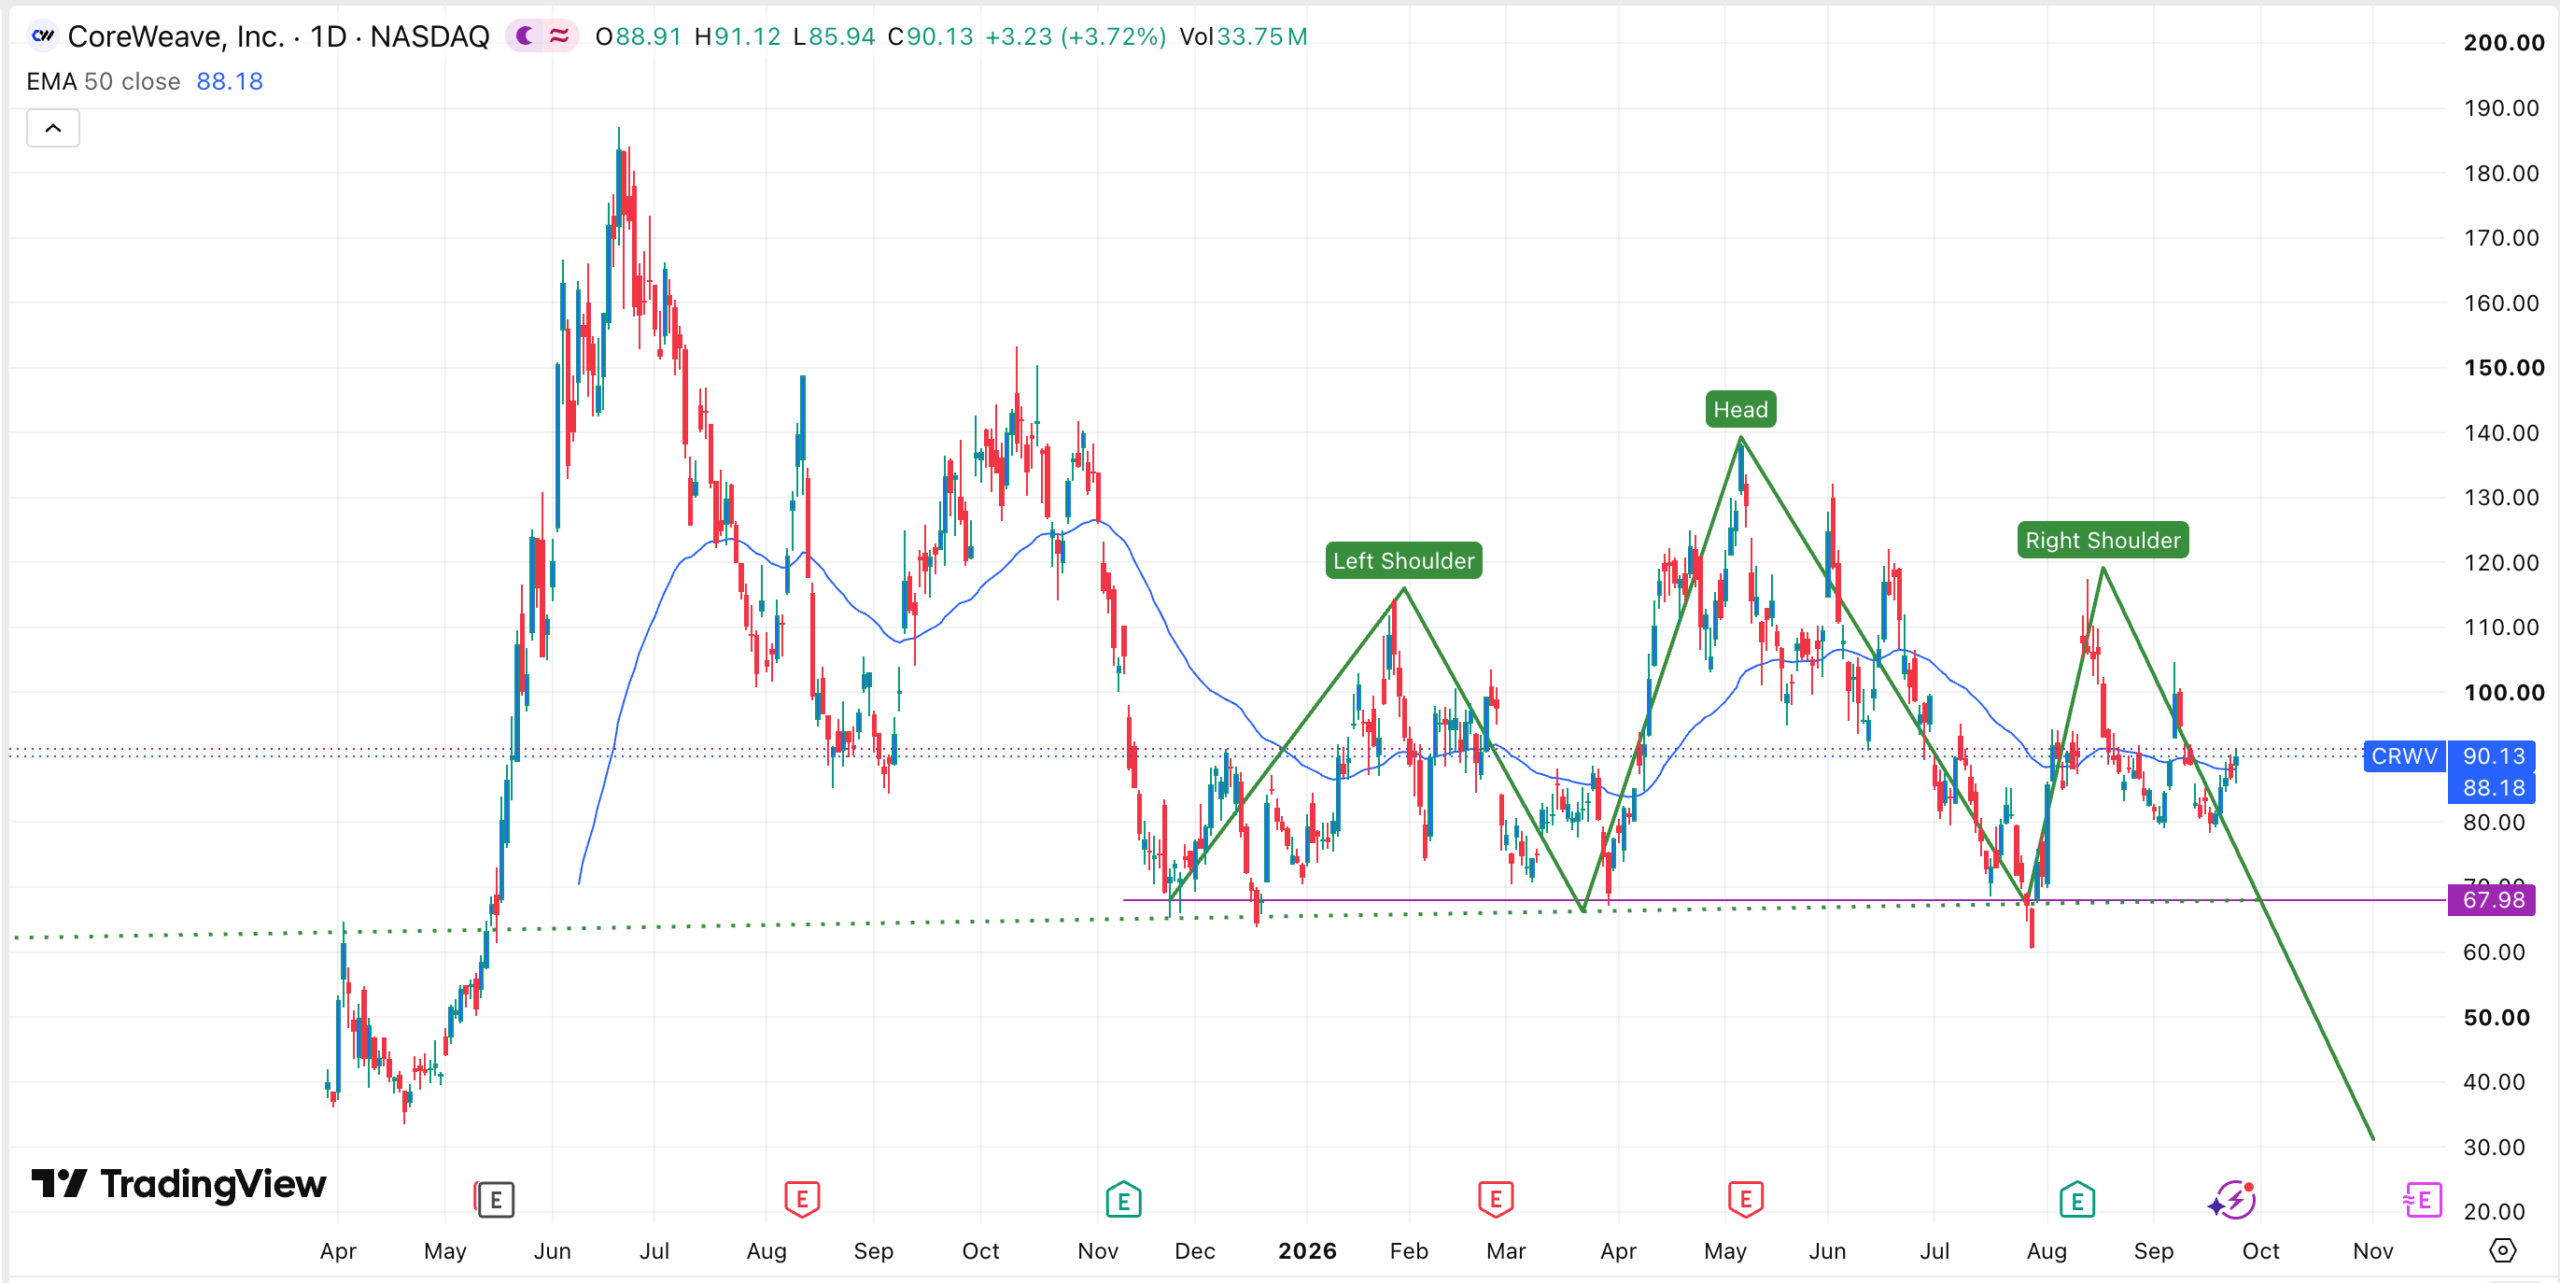
CoreWeave (CRWV) a clôturé à 90,13 $ le 24 septembre après que JPMorgan a relevé sa recommandation sur la société d'infrastructure IA. La banque est passée de Neutre à Surpondération et a porté son objectif de cours de décembre 2027 à 125 $ — un niveau environ 38,7 % supérieur au dernier cours de clôture.
Cette révision est intervenue après des mois de trading volatile. CRWV avait atteint un sommet 2026 d'environ 138,25 $ en mai avant de se replier fortement au cours de l'été. Le titre est resté sous pression ces derniers mois alors même que les analystes sont devenus plus constructifs, citant la forte part de marché de CoreWeave ; la société a, dans le même temps, continué d'afficher une croissance rapide de son chiffre d'affaires et une tarification du calcul plus ferme.
JPMorgan met en avant des avantages tarifaires et le leadership neocloud
CRWV s'est replié au cours des derniers mois, mais les analystes de JPMorgan estiment que le titre pourrait rebondir à court terme. Dans une note de recherche, la banque a relevé sa recommandation de neutre à surpondération et porté son objectif de cours de 120 $ à 125 $, soit environ 42 % de potentiel de hausse par rapport au niveau actuel.
JPMorgan a pointé de nombreux catalyseurs susceptibles de soutenir le titre avec le temps. L'un d'eux est la tarification, que la banque juge appelée à rester favorable ; des données récentes montrent que les entreprises d'IA sont prêtes à dépenser des sommes considérables pour louer des GPU. Les analystes est également que CoreWeave a pris la pole position dans le secteur neocloud — cette catégorie émergente de fournisseurs spécialisés dans les GPU qui louent de la puissance de calcul brute aux développeurs d'IA, distincte des plateformes cloud généralistes — en dépassant ses principaux rivaux tels que Nebius et IREN.
La société a déjà signé d'importants contrats avec Microsoft, OpenAI et Anthropic. Dans son dernier communiqué de résultats, CoreWeave a indiqué que son activité portait un carnet de commandes net de plus de 106 milliards de dollars — une mesure des revenus futurs contractés devenue un indicateur clé de la visibilité de la demande dans le secteur de l'infrastructure IA.
JPMorgan rejoint un groupe de grandes firmes ayant relevé leurs prévisions sur CoreWeave. UBS a initié la couverture avec une recommandation d'achat et un objectif de 120 $, tandis que Rosenblatt a relevé son objectif à 250 $. Truist Securities et Goldman Sachs affichent respectivement des objectifs de 165 $ et 139 $. Malgré cet optimisme, la société conserve un fort intérêt à la baisse (short interest) — signe que de nombreux investisseurs anticipent toujours un repli du titre avec le temps. Cette opposition entre certains des objectifs les plus agressifs de la Place et une position baissière persistante illustre à quel point le marché reste divisé sur le thème de l'infrastructure IA.
Une forte croissance à un coût élevé
Les derniers résultats de CoreWeave montrent une accélération de la croissance de son chiffre d'affaires cette année, à mesure que le boom de l'intelligence artificielle prend de l'ampleur. Le chiffre d'affaires a bondi de 112 % au deuxième trimestre, bien au-delà des prévisions de la société et des attentes des analystes.
Le carnet de commandes a continué de croître, porté par des clients de différents secteurs. Si les entreprises technologiques restent les principaux clients, CoreWeave a également attiré des clients hors de l'industrie, dont Jane Street, le géant du trading haute fréquence (HFT). Ces commandes ont porté le carnet de commandes à plus de 104 milliards de dollars.
Le risque, toutefois, est que cette croissance a un coût. CoreWeave prévoit de dépenser entre 35 et 39 milliards de dollars cette année, un chiffre supérieur à ses prévisions antérieures, la hausse'expliquant en partie par les coûts continus de mémoire, de GPU et de serveurs. Ces chiffres illustrent l'intensité capitalistique du modèle neocloud, dans lequel les fournisseurs doivent engager des milliards dans les centres de données et le matériel avant que les contrats derrière leurs carnets ne se transforment en revenus.
Par conséquent, CoreWeave a considérablement alourdi son endettement. À la fin du dernier trimestre, la dette dépassait 29 milliards de dollars, bien au-dessus de son niveau d'il y a un an. La dilution des actionnaires s'est poursuivie également, le nombre total d'actions en circulation bondissant à 457 millions, contre 317 millions au moment de son introduction en bourse l'an dernier. La manière dont la direction équilibrera ce besoin de financement avec son carnet de commandes contracté devrait rester une question centrale dans les prochains rapports trimestriels de la société.
La société doit également composer avec un secteur hautement concurrentiel, où des acteurs comme Nscale et SpaceX gagnent une certaine part de marché.
La configuration technique signale un repli supplémentaire
CoreWeave fait également face à des risques techniques substantiels. Le titre a formé une figure tête-épaules, un signal de retournement baissier courant en analyse technique. Il évolue désormais légèrement au-dessus du niveau de support important de 67,98 $ — le point bas qui a marqué ses planchers en novembre et décembre derniers, puis en mars et juillet de cette année.
Le titre a également glissé sous sa moyenne mobile exponentielle (EMA) à 50 jours. Par conséquent, il existe un risque de cassure baissière forte, potentiellement vers 50 $. Ce scénario serait confirmé si le titre passe sous la ligne de cou à 67,98 $. Entre les courants fondamentaux croisés et la configuration technique, les repères à surveiller désormais sont le maintien du niveau de 67,98 $ et la confirmation, ou non, des perspectives tarifaires de JPMorgan et des plans de dépenses de CoreWeave lors de la prochaine publication de résultats.
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil financier ou d'investissement. Les objectifs des analystes et les projections techniques peuvent ne pas se réaliser.
Ce rapport a été publié à l'origine par The Market Periodical.

