Un investisseur de CoreWeave défend la dette de l'IA « neocloud » alors que les rendements obligataires s'envolent et que les craintes de bulle s'intensifient
Points clés
- •L'action CoreWeave a chuté de 15,46 % mercredi, puis encore de 5,62 % en séance après la clôture, après que Chamath Palihapitiya a partagé un graphique montrant les rendements obligataires de la société atteignant 15 % ; le titre a toutefois部分 rebondi jeudi.
- •Les publications du T2 de CoreWeave font état de 35,6 milliards de dollars de dette totale et de 16,3 milliards de dollars de passifs locatifs, ainsi que d'une perte nette de 1,4 milliard de dollars sur 4,6 milliards de dollars de revenus au premier semestre.
- •La société détient 103,7 milliards de dollars de restes à exécuter irrévocables, dont 41 % devant être payés d'ici 2028, ce qui constitue selon l'investisseur Evan Schlossman une garantie efficace de son emprunt.
- •Microsoft et OpenAI sont les principaux clients de CoreWeave, et ses trois premiers clients ont représenté 72 % des revenus du T2 via des contrats take-or-pay exigeant paiement même en l'absence d'utilisation.
- •Gartner estime que 80 % des fournisseurs de neocloud cesseront leurs activités indépendantes d'ici 2030, leurs revenus ne couvrant pas leurs dépenses.
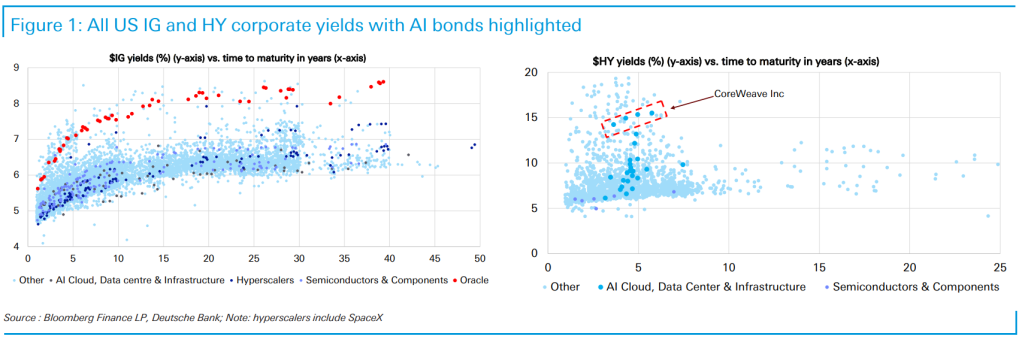
L'action de CoreWeave, le fournisseur d'IA « neocloud » financé par la dette — l'une de ces nouvelles sociétés de cloud spécialisées qui louent la capacité de calcul GPU sur laquelle les modèles d'IA sont construits et exécutés — a chuté de 15,46 % mercredi, puis encore de 5,62 % en séance après la clôture, après que le capital-risqueur Chamath Palihapitiya a publié sur X un graphique montrant le rendement des obligations de la société atteignant 15 % — un signe que les investisseurs exigeaient une prime importante pour détenir sa dette. « La construction de l'IA crée-t-elle une bulle de crédit privé ? », s'est interrogé Palihapitiya. (Le titre a légèrement rebondi jeudi.)
Cette vente coïncide avec une interview au Financial Times dans laquelle le cofondateur et directeur financier de CoreWeave, Brannin McBee, a déclaré vouloir emprunter encore plus d'argent — auprès des compagnies d'assurance. L'accès du secteur de l'assurance au capital « est illimité », a-t-il confié au journal. « C'est tout l'argent du monde qui se trouve dans la tranche assurance. »
L'énorme dette de CoreWeave a déjà suscité la controverse. En 2025, une analyse de Fortune des finances de la société concluait qu'elle pouvait devenir « l'épicentre d'une future crise financière de l'IA ».
La dette des entreprises de services IA a également fait les gros titres récemment. Oracle a invoqué un cas de « force majeure » à l'encontre de Blue Owl, promoteur d'un immense centre de données au Nouveau-Mexique, craignant que le site ne soit pas achevé en 2028, date prévue de sa mise en service — signe que les clients pourraient légalement se dégager de leurs engagements si les conditions leur deviennent défavorables. Et Gartner estime que 80 % des fournisseurs de neocloud cesseront leurs activités indépendantes d'ici 2030, leurs revenus ne couvrant pas leurs dépenses.
Mais les critiques ont tort, selon Evan Schlossman, associé de Neostellar Capital Corp., un fonds de capital-risque coté en bourse qui offre aux investisse particuliers un accès aux capitaux propres de startups en pré-introduction. (Neostellar avait acheté une participation de 25 millions de dollars dans CoreWeave en 2024 et en a vendu 40 % avec un gain de 15 millions de dollars au deuxième trimestre 2025, selon ses informations destinées aux investisseurs.)
CoreWeave a certainement contracté d'énormes dettes et engagements locatifs. Selon son communiqué de résultats du T2, la société affichait 16,3 milliards de dollars de passifs liés aux contrats location-exploitation et 35,6 milliards de dollars de dette totale. Elle a généré 4,6 milliards de dollars de revenus au premier semestre, mais ses charges d'exploitation ont dépassé ses ventes, laissant une perte nette de 1,4 milliard de dollars pour la première moitié de l'année.
En termes simples : comment une entreprise qui ne gagne pas d'argent peut-elle rembourser 52 milliards de dollars de dette et d'engagements locatifs cumulés ?
« Take or pay »
La réponse courte est que la société détient 103,7 milliards de dollars de « restes à exécuter » (RPO), dont 41 % sont censés être versés à CoreWeave d'ici 2028, selon sa publication du T2. Cela signifie que CoreWeave est solvable, a expliqué Schlossman à Fortune.
Les RPO sont des accords de prestation de services dont une entreprise sait qu'ils seront payés à l'avenir — le revenu n'a simplement pas encore été livré. Les sociétés ne sont autorisées à les publier que si les accords sont irrévocables. Ce sont des contrats « take-or-pay » avec des « clients extrêmement solides sur le plan du crédit », a précisé Schlossman.
Un contrat take-or-pay oblige un client à payer le service même s'il ne l'utilise pas. Les principaux clients de CoreWeave sont Microsoft et OpenAI, et ses trois premiers clients — le troisième n'est pas divulgué — ont généré 72 % de ses revenus au T2, a indiqué la société.
Il est fort peu probable que Microsoft fasse faillite et laisse CoreWeave avec des factures impayées, a souligné Schlossman. En fait, selon l'accord entre les deux sociétés, l'une des rares façons pour Microsoft de sortir des contrats serait qu'un événement de « force majeure » à l'instar du cas Oracle empêche CoreWeave de fournir ses services.
C'est pourquoi CoreWeave peut accumuler autant de dette. Les prêteurs voient que son crédit est adossé à des RPO irrévocables émanant de sociétés dotées d'un « bilan de premier ordre qui garantit le tout », a déclaré Schlossman.
« Nous avons confiance dans notre carnet de commandes, qui couvre plus que l'ensemble de nos obligations de dette », a déclaré CoreWeave à Fortune. « 98 % de nos revenus proviennent de contrats take-or-pay fermes. Nous structurons la majeure partie de notre financement afin que les flux de trésorerie des contrats clients remboursent la dette associée et génèrent un flux de trésorerie disponible supplémentaire. »
« S'il passe quelque chose, je pense que vous verrez qu'il comptera énormément de savoir qui vous doit de l'argent »
Bien que le bilan d'OpenAI ne soit pas aussi solide que celui de Microsoft, ses engagements RPO envers CoreWeave sont eux-mêmes adossés à des RPO qu'OpenAI détient auprès d'autres sociétés de qualité comparable à Microsoft, a expliqué Schlossman : « Beaucoup de ces contrats sont garantis par d'autres entreprises. »
« Je comprends comment ils seront remboursés ; combien ils gagneront ; et quels sont les risques spécifiques associés », a-t-il ajouté.
En outre, même si OpenAI disparaissait soudainement, les contrats qu'elle détient pour de la puissance de calcul valent aujourd'hui plus qu'au moment de leur signature — ce qui suggère que CoreWeave pourrait vendre cette capacité à d'autres clients.
Schlossman admet toutefois que chaque maillon de l'écosystème IA ne passera pas l'épreuve du stress. Les petites sociétés financées par le capital-risque dont les clients sont eux-mêmes des entreprises en phase d'amorçage risquent de ne pas survivre à un retournement du marché. « S'il se passe quelque chose, je pense que vous verrez qu'il comptera énormément de savoir qui vous doit de l'argent, comme dans la plupart des activités », a-t-il dit.
« Microsoft est impitoyable et dévorera CoreWeave tout rond »
Les critiques de CoreWeave risquent de ne pas être convaincus par cet argument. Francine McKenna, comptable et journaliste d'investigation ayant enseigné à la Wharton School et à Cambridge, qui écrit aujourd'hui The Dig, un Substack réputé consacré à la comptabilité, ne croit pas que Microsoft honorera les RPO de CoreWeave si la demande de calcul faiblit.
« Si CoreWeave compte sur Microsoft pour honorer ses contrats et le sortir de sa dette et de ses pertes extrêmes, j'ai un pont à Brooklyn à leur vendre. Microsoft est impitoyable et dévorera CoreWeave tout rond, jetant les os à ses chiens si cela l'arrange », a-t-elle confié à Fortune.
Microsoft a décliné tout commentaire.
Ce désaccord laisse une série de repères observables à suivre : la trajectoire des rendements obligataires de CoreWeave après avoir atteint 15 %, l'issue des efforts de McBee pour emprunter auprès des assureurs, le dénouement du bras de fer sur la force majeure entre Oracle et Blue Owl, et la question de savoir si Microsoft et d'autres clients honoreront leurs engagements take-or-pay sur toute la durée des 103,7 milliards de dollars de carnet de commandes de CoreWeave — la question sur laquelle reposent en définitive les positions opposées de Schlossman et de McKenna.
Cet article a été publié à l'origine sur Fortune.com.

