La CLARITY Act bloquée au Sénat tandis que la SEC et la CFTC font avancer la régulation crypto
Points clés
- •Le Sénat n'est pas parvenu à faire avancer la CLARITY Act lors d'un vote de procédure le 15 septembre, un revers qui n pas un rejet définitif, et aucun nouveau vote n'est actuellement programmé.
- •Le projet de loi établirait un cadre fédéral définissant quand les jetons sont des titres ou des matières premières, répartirait la supervision entre la SEC et la CFTC, et fixerait des exigences d'enregistrement et de protection des consommateurs.
- •La mise à jour des FAQ de la CFTC du 24 septembre a précisé comment les entités enregistrées peuvent utiliser des investissements autorisés sous forme de jetons et la tenue de registres sur blockchain, en appliquant les règles existantes sans créer de réglementations contraignantes ni élargir les investissements éligibles.
- •La SEC a approuvé le 17 septembre une exemption conditionnelle temporaire de cinq ans autorisant la négociation limitée d'actions américaines tokenisées dans des environnements autorisés, avec une demande de commentaires publics, sans couvrir les produits altcoins ni toutes les plateformes crypto.
- •Les questions de compétence, d'enregistrement des entreprises et de protection des consommateurs demeurent non résolues et ne peuvent être tranchées que par le Congrès via une législation.
La CLARITY Act est bloquée au Congrès, mais la régulation américaine des cryptomonnaies continue de progresser par l'action des agences. La Securities and Exchange Commission (SEC), qui supervise les marchés de titres, et la Commodity Futures Trading Commission (CFTC), qui régule les produits dérivés et les futures, appliquent leurs pouvoirs existants à la tokenisation, à la tenue de registres et aux échanges, façonnant les attentes en matière de conformité alors que les institutions évaluent les actifs numériques, y compris les altcoins. Ce que les agences ne peuvent pas faire, c'est trancher les questions de compétence, d'enregistrement et de protection des consommateurs que seul le Congrès peut aborder.
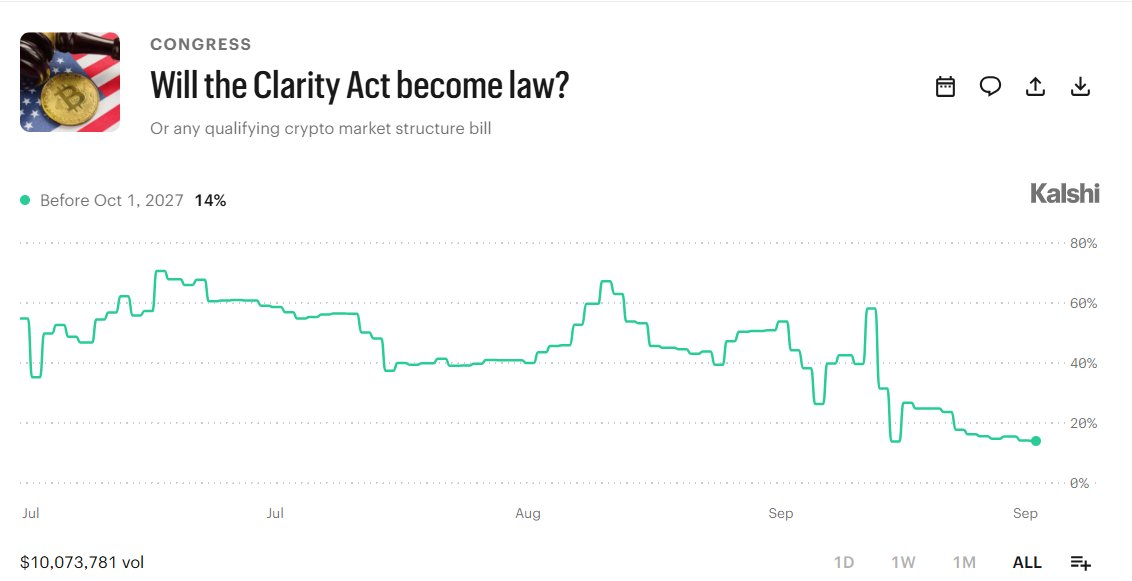
Le 15 septembre, le Sénat n'est pas parvenu à faire avancer la CLARITY Act lors d'un vote de procédure — un revers, mais pas un rejet définitif. Avant le vote, un contrat de marché de prédiction évaluait à environ 14 % les chances que le projet de loi devienne loi en 2026, une estimation pour l'année civile plutôt qu'une prévision pour les douze mois suivants. Aucun nouveau vote n'est actuellement programmé.
Ce que la CLARITY Act changerait
La CLARITY Act établirait un cadre fédéral de structure de marché pour les actifs numériques. Elle définirait les conditions dans lesquelles les jetons sont qualifiés de titres ou de matières premières, répartirait la supervision entre la SEC et la CFTC, et fixerait des exigences d'enregistrement et de protection des consommateurs. Des catégories plus claires pourraient réduire les différends de compétence et aider les entreprises à décider comment opérer, tout en offrant aux investisseurs une base plus solide pour comprendre les obligations des plateformes qu'ils utilisent.
Ces obligations comptent surtout lorsqu'une plateforme de négociation détient des actifs de clients. Les utilisateurs veulent savoir comment les entreprises doivent protéger les fonds, tenir les registres et répondre aux failles ou pertes. Les règles prévues par la loi pourraient favoriser une conformité cohérente entre les plateformes, sans pour autant garantir la sécurité, prévenir chaque piratage ou protéger les investisseurs des pertes liées à la volatilité.
Un cadre fédéral pourrait également influencer la participation institutionnelle. Les plans de retraite, les assureurs et les gestionnaires d'actifs pourraient évaluer leur exposition aux cryptomonnaies face à des responsabilités et garanties plus claires, et des voies d'enregistrement pourraient attirer davantage d'acheteurs et de vendeurs, soutenant la liquidité et la formation des prix. Les institutions devraient toujours peser les dispositifs de conservation, la demande, la liquidité et les risques d'actifs volatils.
La SEC et la CFTC avancent pendant que le Congrès stagne
La mise à jour des FAQ publiée par la CFTC le 24 septembre (FAQ update) illustre la manière dont les agences procèdent. Le personnel a précisé comment les entités enregistrées peuvent utiliser des formes tokenisées d'investissements déjà autorisés pour les fonds de clients et a abordé les systèmes basés sur la blockchain pour la conservation et la production des registres requis — des questions aux implications de conformité sur les marchés dérivés. La mise à jour n'élargit pas la liste des investissements éligibles ni ne crée un nouveau régime ; elle applique les exigences existantes à la tokenisation et aux registres distribués.
Les FAQ s'appuient sur des directives antérieures du personnel concernant les garanties tokenisées. Selon la CFTC, ces documents reflètent les vues du personnel, ne créent aucune règle contraignante et ne modifient aucune réglementation. Ils peuvent éclairer la planification de la conformité, mais ils sont plus restreints qu'une loi ou une règle d'agence : ces directives concernent les sociétés enregistrées, et non une définition complète des actifs numériques ni une répartition des compétences entre la SEC et la CFTC.
La SEC a également agi dans le cadre de ses pouvoirs existants. Le 17 septembre, elle a approuvé une exemption conditionnelle temporaire — d'une durée de cinq ans — pour les plateformes négociant des actions américaines tokenisées dans des environnements autorisés, comme décrit dans le press release de l'agence. Cette mesure permet une négociation limitée on-chain pendant que l'agence examine des règles plus larges ; la demande de commentaires publics associée offre aux acteurs du marché un processus défini à suivre pendant la période de cinq ans. Elle n'autorise pas toutes les plateformes crypto ni n'approuve les produits altcoins ; son périmètre couvre les actions tokenisées du système de marché national.
Pourquoi la loi reste importante
Ces exemples montrent pourquoi la CLARITY Act demeure pertinente alors même que la régulation progresse par morceaux. Les agences peuvent traiter des questions plus étroites et tester des approches, mais leurs actions reposent sur les lois en vigueur. Les directives peuvent changer, les exemptions comportent des conditions, et les mesures des agences peuvent faire l'objet de contestations judiciaires ou de changements de direction. Le Congrès pourrait établir des règles plus durables pour la classification des actifs, les responsabilités des plateformes, l'enregistrement et la protection des investisseurs.
Une plus grande certitude juridique pourrait aider les institutions à évaluer les cryptomonnaies, mais la régulation n'est pas une caution gouvernementale. Le Bitcoin et les autres cryptomonnaies restent spéculatifs et volatils, et la CLARITY Act ne rendrait pas ces actifs sûrs ni n'éliminerait le risque de marché. Les stablecoins et les systèmes à registre distribué peuvent servir des usages de paiement ou de règlement, notamment lorsque les jetons représentent des actifs tels que des bons du Trésor américains — des usages qui diffèrent de la dépense de cryptomonnaies volatiles pour des biens du quotidien et comportent des risques distincts.
Pour l'heure, la mise à jour des FAQ de la CFTC précise les investissements autorisés sous forme de jetons et la tenue de registres sur blockchain dans le cadre des règles existantes, tandis que l'exemption de la SEC traite de la négociation limitée d'actions tokenisées. Les questions non résolues sont celles que seul le Congrès peut trancher : qui régule chaque marché, quelles entreprises doivent s'enregistrer et quelles protections des consommateurs les utilisateurs peuvent attendre. En attendant qu'une législation les résolve, les signaux à surveiller sont procéduraux : le Sénat programmera-t-il un nouveau vote sur la CLARITY Act, comment la SEC prendra-t-elle en compte les commentaires sur son exemption pour les actions tokenisées, et le personnel de la CFTC publiera-t-il d'autres FAQ sur la tokenisation.
Source : Blockonomi

