Comment Trump pourrait encore arracher Citgo à Elliott Management et le rendre au Venezuela
Points clés
- •Unuge du Delaware a approuvé la vente de Citgo à Amber Energy, filiale d'Elliott Management, pour environ 9 milliards de dollars, dont 5,9 milliards pour les créanciers expropriés et jusqu'à 2,8 milliards pour les détenteurs d'obligations en défaut.
- •Le Département du Trésor a prolongé six fois depuis janvier la protection de Citgo contre la vente ordonnée par le tribunal, laissant la transaction en attente de l'approbation américaine requise.
- •Le Venezuela et la PDVSA ont fait appel de l'ordre de vente, arguant que le conseiller nommé par le tribunal était biaisé, les sociétés de conseil qu'il avait recrutées ayant perçu 170 millions de dollars d'honoraires de clients liés à Elliott ; les plaidoiries sont prévues en octobre.
- •Amber Energy s'est engagée à investir 11 milliards de dollars pour moderniser et développer Citgo, dont une extension d'un milliard de dollars de la raffinerie texane qui ajouterait 2 milliards de gallons de carburants par an.
- •La dette souveraine du Venezuela s'élève à environ 240 milliards de dollars, de sorte que le prix d'adjudication n'en résoudrait qu'environ 4 %, alors que les avocats de la PDVSA valorisent désormais Citgo à plus de 15 milliards de dollars.
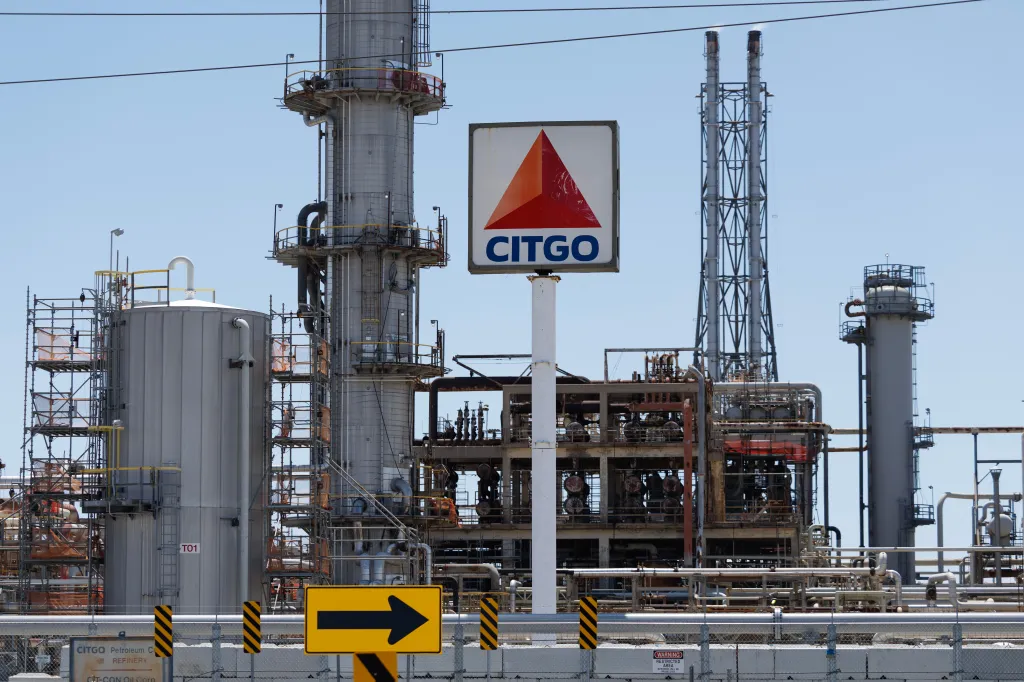
Pendant une grande partie de cette année, l'issue semblait quasi certaine : Citgo Petroleum — le raffineur pétrolier de Houston familier des automobilistes américains, mais méconnu en tant que filiale vénézuélienne — était en passe de tomber entre les mains d'un fonds spéculatif activiste américain.
En novembre 2025, un juge fédéral du Delaware a ordonné la vente de la société à Elliott Management et à sa jeune filiale, Amber Energy. Le tribunal a jugé que Citgo pouvait être tenue responsable des dettes du gouvernement vénézuélien et a approuvé une transaction qui devait verser 9 milliards de dollars pour rembourser une petite partie des nombreux créanciers du Venezuela. Il ne restait plus qu'un feu vert de l'administration Trump pour finaliser la vente, auquel cas Citgo et ses raffineries américaines passeraient sous pavillon américain pour la première fois en près de 40 ans.
Dans les semaines qui ont suivi l'éviction spectaculaire de l'ancien dirigeant vénézuélien Nicolás Maduro début janvier, cette approbation semblait imminente. Le secrétaire à l'Énergie Chris Wright avait salué la vente forcée à Elliott et à son fondateur, grand donateur républicain, Paul Singer, et l'accord était largement considéré comme gagnant-gagnant. La vente ordonnée par le tribunal — à laquelle s'opposait le gouvernement vénézuélien — devait réduire l'énorme dette du Venezuela tout en offrant à une société américaine l'opportunité d'accroître la capacité de raffinage de la côte du Golfe, y compris en traitant davantage de brut vénézuélien, ce qui pourrait contribuer à faire baisser les prix de l'essence. « Je trouve cela fantastique », avait alors déclaré Wright.
Huit mois plus tard, cependant, cette approbation se fait toujours attendre. Le Département du Trésor aé six fois depuis janvier la protection de Citgo contre la vente, soulevant la question de savoir si la vente ordonnée par le tribunal en novembre à l'un des alliés les plus fortunés de Trump pourrait être défaite par la géopolitique. Le gouvernement intérimaire vénézuélien, désormais ami des États-Unis, ne veut toujours pas renoncer à ses actifs les plus précieux au sein de Citgo, et l'administration Trump pourrait se montrer de plus en plus réceptive à ce sentiment venu de Caracas.
« La question de savoir si la vente de Citgo est une exigence reste ouverte », a déclaré Richard Nephew, expert en sanctions au Center on Global Energy Policy de l'université Columbia, qui a contribué à négocier des accords sur les sanctions sous l'administration Obama.
Jose Ignacio Hernandez, professeur de droit à Harvard et ancien avocat spécial du dirigeant de l'opposition vénézuélienne Juan Guaidó, a indiqué que le maintien de la protection de Citgo évite de perturber la coopération en cours entre les États-Unis et le Venezuela. La politique publique de l'administration Trump envers le pays repose sur la stratégie en trois étapes défendue par le secrétaire d'État Marco Rubio : stabilisation, redressement et transition. « Toute licence autorisant l'ordre de vente [de Citgo] perturbera assurément ces trois phases », a déclaré Hernandez.
Fonds spéculatif contre pétrolier d'État
Ces retards répétés ont permis au Venezuela de renforcer un effort de dernière chance pour sauver sa vache à lait des griffes d'Elliott.
Les avocats représentant le Venezuela et sa compagnie pétrolière nationale, la PDVSA, ont fait appel de l'ordre de vente du juge fédéral du Delaware Leonard Stark, arguant que le conseiller neutre nommé par le tribunal — qui a conçu le processus de vente aux enchères et retenu l'offre gagnante d'Elliott — n'était pas si neutre que cela. La cour d'appel devrait annuler l'ordre de vente, soutiennent la PDVSA et un enchérisseur rival, car le conseiller a recruté des sociétés de conseil externes qui avaient perçu 170 millions de dollars d'honoraires de clients liés à Elliott. Les plaidoiries sont prévues en octobre.
Mais la Cour d'appel du 3e circuit, qui connaît les appels des tribunaux fédéraux du Delaware, ne s'est pas prononcée en faveur des parties vénézuéliennes en près d'une décennie de tentatives. La juridiction supérieure a accumulé les confirmations des décisions de Stark ou les rejets des contestations vénézuéliennes, et plusieurs analystes juridiques sont sceptiques quant aux chances de victoire du pays.
Un rejet placerait le sort de Citgo, de ses trois raffineries américaines et de son réseau de pipelines entre les seules mains du Bureau du contrôle des actifs étrangers du Département du Trésor (OFAC), l'agence qui administre les sanctions américaines, qui peut accorder une licence de vente et priver le Venezuela de son actif le plus précieux — ou refuser la licence et permettre à Citgo de participer au redressement du pays. Tant que la décision reste en suspens, l'administration Trump peut utiliser Citgo comme un levier essentiel dans ses négociations avec la présidente intérimaire du Venezuela, Delcy Rodriguez.
« Qu'est-ce que Trump gagne s'il maintient la protection [de Citgo] ? Il obtient une monnaie d'échange très puissante, qui dit : “Ne dévie pas de ce chemin ou tu en paieras le prix” », a déclaré Jose Enrique Arrioja, directeur principal des politiques au Council of the Americas. « Cela vous donne un gros levier pour négocier avec ceenaire. »
Traiter Citgo comme une monnaie d'échange pourrait s'avérer utile face à un gouvernement intérimaire toujours dirigé par l'appareil politique chaviste, qui gouverne le Venezuela et défie l'hégémonie américaine dans la région depuis le tournant du siècle. Rodriguez, dont le maintien au pouvoir dépend du soutien de l'administration Trump, est pour l'heure devenu une sorte de proconsul de Trump dans ce moment diplomatique délicat. Pourtant l'appareil chaviste qu'elle dirige demeure presque intact. En mars, Rodriguez a nommé Asdrúbal Chávez, cousin de l'ancien président Hugo Chávez, à la tête de la société mère de Citgo, malgré la révocation de son visa américain en 2018. Récemment, l'OFAC a émis une règle interdisant tout nouveau changement de direction au sein de Citgo et de ses sociétés mères.
« Aujourd'hui, l'objectif est de s'assurer que le pétrole vénézuélien parvienne au marché, que nous obtenions notre part, et que Delcy soit en position de faire tout ce que nous voulons », a déclaré Nephew, de l'université Columbia.
Le double statut de Citgo
Les rappels du double statut de Citgo abondent devant le siège de la société à Houston, où un drapeau vénézuélien flotte aux côtés de la bannière étoilée.
Fondée il y a 116 ans dans l'Oklahoma, Citgo a vu la PDVSA acquérir 50 % de son capital en 1986, puis le reste en 1990, sécurisant ainsi l'accès du Venezuela au marché américain. La compagnie pétrolière nationale vénézuélienne a rapidement modernisé les deux raffineries de Citgo sur la côte du Golfe pour traiter le grade particulier de brut lourd et acide du pays.
Au début des années 2000, Citgo raffinait environ un tiers de toutes les exportations de pétrole vénézuélien vers les États-Unis, transformant le brut brutale, à la texture de beurre de cacahuète, de la nation en carburants, pétrochimiques et asphalte. Ses raffineries au Texas, en Louisiane et dans l'Illinois produisaient environ 5 % des produits raffinés des États-Unis, générant un flux fiable de liquidités pour le gouvernement de Hugo Chávez.
Mais à mesure que la dette vénézuélienne s'alourdissait, Citgo et sa rentabilité sont devenues une cible pour les nombreux créanciers du pays. Des entreprises dont les actifs avaient été saisis par le régime Chávez — dont le voisin de Citgo à Houston, ConocoPhillips — ont revendiqué le contrôle d'actions de Citgo après avoir convaincu les tribunaux américains que la société est un « alter ego » du gouvernement vénézuélien, ce qui signifie que ses actifs peuvent être traités comme ceux du Venezuela pour satisfaire des jugements. Les détenteurs d'obligations ont aussi droit à des parts de la société après que le gouvernement de Maduro a manqué au remboursement de ses emprunts.
Après des années de batailles juridiques, tous ces créanciers semblaient sur le point de récupérer une partie de leurs pertes. La vente aux enchères du tribunal du Delaware a attribué le contrôle de Citgo à Elliott et à sa nouvelle filiale, Amber Energy. Le juge Stark a accepté l'offre du fonds de verser 5,9 milliards de dollars à une poignée de créanciers dont les actifs avaient été expropriés sous Chávez, et jusqu'à 2,8 milliards de dollars aux détenteurs des obligations en défaut.
Pour une société dont les profits avaient atteint près de 3 milliards de dollars en 202, l'accord a été largement considéré comme une affaire en or pour Amber, non sans risques — et il a immédiatement suscité la condamnation du gouvernement vénézuélien. Quelques jours après l'approbation de l'offre — et un mois avant une invasion américaine — Rodriguez avait déclaré à la télévision que la vente était « une expropriation vulgaire et barbare d'un actif vénézuélien sur le territoire américain au travers d'un processus frauduleux ».
La valeur américaine de Citgo
Malgré toute son importance pour le gouvernement vénézuélien, la société est de plus en plus cruciale pour le secteur du raffinage américain.
À un moment où les raffineurs américains sont poussés à leurs limites pour approvisionner une économie mondiale confrontée à deux crises imbriquées — la fermeture prolongée du détroit d'Ormuz et les frappes continues de drones ukrainiens sur les raffineries russes —, les actifs de raffinage de Citgo s'avèrent essentiels dans un marché en tension où les prix du diesel et de l'essence atteignent des records.
On comprend dès lors pourquoi Wright, chargé de renforcer la sécurité énergétique américaine, souhaite faire passer Citgo sous propriété des États-Unis. Cela romprait les liens de la société avec un pays au bilan d'instabilité politique et de mauvaise gestion de sa compagnie pétrolière nationale. L'Amber Energy d'Elliott s'est engagée à investir 11 milliards de dollars pour moderniser et développer les opérations de Citgo, dont une extension d'un milliard de dollars de sa raffinerie texane qui produirait 2 milliards de gallons de carburants supplémentaires par an. Tout ce qu'il faut, ont dit les dirigeants d'Amber, c'est une seule approbation gouvernementale du Département du Trésor pour « libérer Citgo ».
Elliott Management et Amber Energy ont décliné tout commentaire pour cet article.
Il existe toutefois des raisons tout aussi convaincantes de protéger Citgo d'une reprise par le fonds spéculatif, selon les analystes. La valeur de la société a gonflé depuis que la guerre avec l'Iran a fait exploser les prix des carburants. Comme de nombreux raffineurs, les revenus de Citgo ont quintuplé entre le premier et le deuxième trimestre de cette année.
Le prix d'adjudication d'environ 9 milliards de dollars est une très mauvaise affaire pour ce pays en difficulté, estiment les parties vénézuéliennes. En mai, les avocats de la PDVSA ont évoqué une valorisation supérieure à 15 milliards de dollars grâce à la hausse des revenus de l'industrie du raffinage. Tout montant inférieur, argue-t-on à Caracas, réduirait la capacité du Venezuela à tenir la stratégie en trois étapes de stabilisation, redressement et transition.
« La transférer à un investisseur américain reviendrait à priver le Venezuela d'un actif stratégique — et pour résoudre quoi ? », a déclaré Julian Cardenas Garcia, membre du conseil ad hoc de la PDVSA. « Nous avons fait de Citgo une société endettée une entreprise rentable, aujourd'hui dotée d'excédents de trésorerie et d'une excellence opérationnelle. Vous utiliseriez Citgo comme un actif jetable au lieu d'en faire une partie de la solution. »
La dette souveraine du Venezuela a été récemment évaluée à240 milliards de dollars, composée d'obligations d'État, de demandes d'indemnisation pour expropriation, de dettes commerciales impayées et de prêts de la Chine, de la Russie et de banques de développement. Un large éventail d'actifs vénézuéliens pourrait servir à honorer ces passifs, des entreprises publiques aux champs pétroliers développés. En tant que joyau énergétique de la couronne, la vente de Citgo pourrait être l'un des moyens les plus immédiats pour le Venezuela de réduire sa dette. Or son prix d'adjudication ne résoudrait qu'une part négligeable de 4 % de la dette, au prix d'une bouée de sauvegarde économique qui pourrait s'avérer déterminante pour le redressement financier du pays.
Si Elliott acquérait la société avant que le pays n'entame sa restructuration de la dette, il mettrait la main sur un actif avant qu'il n'entre dans un ensemble d'actifs susceptibles d'être correctement répartis entre les créanciers.
« Ils auraient la cerise sur le gâteau, et tous les autres devraient se contenter du reste », a déclaré Martin Muhleisen, chercheur principal à l'Atlantic Council, qui a auparavant mis en œuvre des cadres d'allègement de la dette pour le Fonds monétaire international. « Ce ne serait pas utile, car [les autres créanciers] tenteraient vraiment de serrer encore plus fort le Venezuela pour ce qui reste. »
« Abandonner Citgo trop facilement, sans large intégration au processus, serait terrible pour le Venezuela », a ajouté Muhleisen.
Le levier de Trump
Il pourrait y avoir une autre raison, plus subtile, pour que l'administration Trump protège Citgo des créanciers — une raison qui tient moins au Venezuela qu'à l'ambition de Trump de renforcer le pouvoir présidentiel.
Si le 3e circuit confirme finalement l'ordre de vente du tribunal du Delaware, le sort de Citgo relève de la discrétion de l'administration Trump. Toute issue autre que la délivrance d'une licence de vente risque d'attirer une plainte d'Amber ou des créanciers, plaçant potentiellement l'administration sur la trajectoire d'un défi constitutionnel.
Ce recours pourrait soutenir qu'un refus éventuel de licence par l'administration Trump interférerait avec la capacité du tribunal du Delaware à faire exécuter son ordre de vente, créant un différend de séparation des pouvoirs entre les branches exécutive et judiciaire, selon des experts juridiques et politiques. Un tel cas pourrait servir la poussée plus large de Trump en faveur de l'expansion du pouvoir exécutif sous la « théorie de l'exécutif unitaire » — le paradigme juridique que l'administration a invoqué pour un contrôle sans entrave des agences de régulation indépendantes créées par le Congrès.
« Je suis absolument certain que l'administration Trump tentera désespérément d'orienter l'affaire vers la Cour suprême, qui, dans les circonstances actuelles, tranchera probablement en faveur du président Trump », a déclaré Hernandez. « Ce sera une raison de plus pour l'administration de préserver Citgo. [Cela] pourrait être une affaire pour renforcer la théorie de l'exécutif unitaire. »
À ce stade, Citgo passe de l'échiquier géopolitique à l'échiquier domestique. « Cela n'a rien à voir avec le Venezuela. Tout est affaire de politique intérieure », a déclaré Hernandez.
Cet article a été publié à l'origine sur Fortune.

