Le chef du CBO estime qu'il est « probablement peu plausible » qu'une économie forte suffise à stabiliser la dette américaine : il faudrait une croissance de 5 %-6 %, bien au-delà des 3 % envisagés par Bessent
Points clés
- •Le directeur du CBO, Phillip Swagel, a déclaré qu'il est probablement peu plausible qu'une croissance plus forte seule puisse stabiliser la trajectoire budgétaire américaine, car une croissance accrue fait également grimper les salaires, les dépenses de Sécurité sociale et les taux d'intérêt, alourdissant les coûts du service de la dette.
- •En supposant des taux d'intérêt de 4 %-5 %, Swagel a estimé que stabiliser la dette exigerait une croissance nominale du PIB de 7 %-8 % et une croissance réelle de 5 %-6 %, bien au-delà du dernier rythme trimestriel réel de 2,2 % et même des prévisions optimistes de Wall Street de 2,5 %.
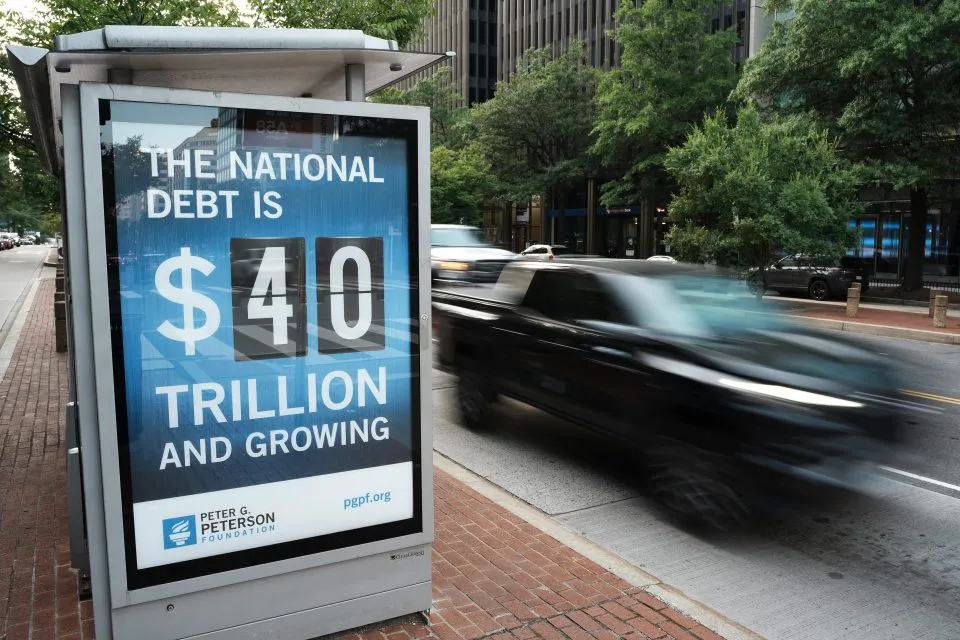
- •La dette fédérale brute s'élève désormais à 40 000 milliards de dollars, la dette détenue par le public représente 100 % du PIB, et le CBO projette que le ratio dette/PIB atteindra 120 % d'ici 2036.
- •Le secrétaire au Trésor Scott Bessent a soutenu qu'une croissance de 3 % permettrait aux États-Unis de se sortir de leur fardeau de dette par la croissance, tandis que le Penn Wharton Budget Model estime qu'une croissance moyenne de 3,5 %-4 % sur une décennie serait nécessaire pour maintenir le ratio stable.
- •Swagel a averti qu'un choc brutal des taux d'intérêt pourrait déclencher un cycle où la hausse des taux accroît déficits et, se répercutant à nouveau sur les taux, même si l'effet actuel de la dette sur les rendements à long terme reste modeste, à 0,015 point par point de hausse du ratio d'endettement.
Le directeur du Congressional Budget Office, Phillip Swagel, dont l'agence produit les projections budgétaires et économiques non partisanes utilisées par le Congrès, a déclaré qu'il est « probablement peu plausible » qu'une croissance économique plus rapide suffise à elle seule à stabiliser la trajectoire budgétaire des États-Unis, même si la production progressait à plus du double de son rythme actuel.
S'exprimant jeudi lors d'une conférence de la Fed de Minneapolis, Swagel a indiqué qu'une croissance plus forte aiderait en augmentant les recettes fédérales, mais que les mécanismes de l'économie s'opposent à une solution simple. Les dépenses fédérales elles-mêmes stimulent la croissance, ce qui fait grimper les salaires et, en retour, accroît les dépenses de Sécurité sociale, a-t-il noté. Une économie vigoureuse tend également à faire monter les taux d'intérêt, alourdissant les coûts du service de la dette de l'État.
« La croissance aidera donc, mais il est probablement peu plausible que la croissance seule stabilise notre trajectoire budgétaire », a déclaré Swagel. « Il nous restera donc des modifications des recettes et des dépenses, et ce sont des choix éminemment politiques. »
L'enjeu est considérable. La dette fédérale brute — la mesure la plus large, incluant les titres du Trésor détenus par les fonds de confiance publics aux côtés de ceux détenus par des investisseurs extérieurs — s'élève désormais à 40 000 milliards de dollars, tandis que la dette détenue par le public, l'indicateur le plus utilisé pour évaluer la capacité de l'État à honorer ses obligations, représente 100 % du PIB. Maintenir ce ratio à niveau, sans même le réduire, exigerait un boom massif et durable. Le CBO projette actuellement que le ratio dette/PIB grimpera à 120 % d'ici 2036.
Le président de la Fed de Minneapolis, Neel Kashkari, a demandé si l'intelligence artificielle pourrait suffisamment stimuler la croissance pour changer la donne. Swagel a répondu que le CBO a détecté une hausse de la productivité globale des facteurs, une mesure de l'efficacité du travail, du capital et d'autres intrants. La prochaine série de prévisions économiques de l'agence, attendue au début de l'année prochaine, intégrera ses vues sur l'IA et supposera une croissance future plus forte, a-t-il dit. Cela dit, a-t-il averti, le déficit budgétaire est si profond que même la croissance supplémentaire dopée à l'IA ne suffira pas.
Interrogé par Kashkari sur le rythme de croissance nécessaire pour stabiliser la dette, Swagel a mis en garde contre les calculs improvisés, mais a fourni quelques estimations approximatives. En supposant des taux d'intérêt de 4 %-5 %, il a estimé que la croissance nominale du PIB devrait atteindre 7 %-8 %, et la croissance réelle 5 %-6 %. Cette combinaison reflète l'arithmétique de la dynamique de la dette : ce n'est que lorsque la croissance nominale dépasse le taux d'emprunt de l'État que la croissance commence à réduire le fardeau de la dette par rapport à la taille de l'économie. C'est plus du double du dernier rythme de croissance réel de 2,2 % au deuxième trimestre, et cela dépasse même les prévisions les plus optimistes de Wall Street, qui tablent sur une croissance de 2,5 % sur l'ensemble de l'année.
Les chiffres approximatifs de Swagel dépassent également de loin ce que le secrétaire au Trésor Scott Bessent a dit être nécessaire pour surmonter la dette. « Avec une croissance de 3 %, nous nous sortons de cette situation par la croissance », a déclaré Bessent à la Southern Methodist University le mois dernier. « Nous arriverons au bout de ce conflit avec l'Iran, et l'économie sous-jacente est très, très solide, et je pense qu'elle réaccélère. » D'autres estimations se situent entre les deux : selon le Penn Wharton Budget Model, il faudrait une croissance moyenne de 3,5 %-4 % sur une décennie pour maintenir stable le ratio dette/PIB. L'écart entre ces estimations a une portée pratique : plus le taux de croissance retenu est bas, plus l'ajustement repose sur les choix fiscaux et budgétaires que Swagel décrit comme éminemment politiques.
Swagel a également signalé le danger d'un choc économique qui ferait brusquement monter les taux d'intérêt, déclenchant ce qu'il décrit comme un cercle budgétaire vicieux. « C'est presque comme un turbo », a-t-il expliqué. « Un choc des taux d'intérêt alimente le déficit, qui alimente la dette, qui se répercute sur les taux d'intérêt. »
Jusqu'ici, le marché obligataire a absorbé toute la dette émise par le Trésor américain pour financer le déficit budgétaire, mais les rendements à long terme ont bondi à leur plus haut niveau depuis 24 ans. Cela s'explique en partie par la forte économie, les attentes de hausses de taux de la Fed et les prix élevés du pétrole qui maintiennent l'inflation, ainsi que par le flot de dette des hyperscalers de l'IA qui se dispute la demande sur le marché obligataire. Mais l'ampleur colossale de la dette américaine est aussi un facteur. Swagel a indiqué que l'effet est pour l'instant modeste : une hausse de 1 point du ratio d'endettement entraîne une hausse de 0,015 point des taux d'intérêt à long terme.
« C'est donc modeste, mais la trajectoire budgétaire est vraiment très difficile », a-t-il ajouté. « Cela s'accumule, et il y a bien sûr cet effet turbo que j'ai mentionné, qui se répercute sur les déficits. »
La vidéo de la discussion est disponible sur YouTube.
Ce sujet a été initialement publié sur Fortune.

