La CBN veut lever quatre « freins » qui entravent la croissance de la fintech au Nigeria
Points clés
- •La Banque centrale du Nigeria a identifié la fragmentation de la réglementation, le manque de confiance, l’exclusion et la peur de l’innovation comme les quatre principaux freins au secteur fintech du pays.
- •La division de gestion de l’innovation récemment créée par la CBN, dirigée par Abiodun Okunola, doit coordonner les régulateurs afin de réduire les délais pour les fintechs qui ont besoin de plusieurs licences, notamment de la NAICOM ou de PenCom.
- •Le rapport 2026 de la CBN sur la fintech propose un guichet réglementaire unique pour gérer les obligations impliquant plusieurs agences, et sa mise en œuvre constitue un test important de la réforme.
- •Okunola estime qu’environ 40 millions de Nigérians vivant avec un handicap sont mal desservis par l’infrastructure financière et a suggéré une vérification fondée sur l’iris pour les clients qui ne peuvent pas fournir d’empreintes digitales.
- •Il a qualifié l’interopérabilité entre les plus de 430 entreprises fintech du Nigeria de priorité stratégique et cité les produits de crédit intégrés, comme les paiements échelonnés dans le secteur du voyage, comme des exemples qui mettent à l’épreuve les catégories réglementaires existantes.
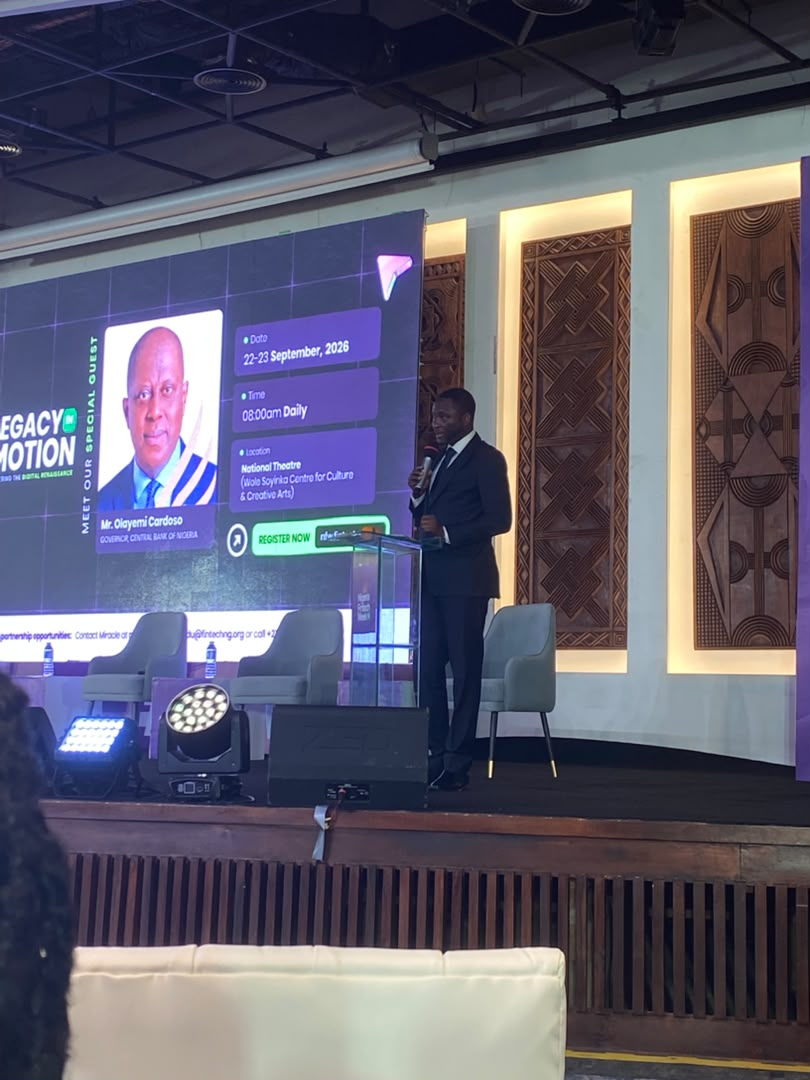
La Banque centrale du Nigeria (CBN) cherche à lever quatre « freins » majeurs qui, selon elle, ralentissent le secteur fintech du pays, alors que de nouveaux produits financiers dépassent largement le cadre de la banque traditionnelle et que les régulateurs s’efforcent de suivre le rythme de l’innovation.
Abiodun Okunola, s’exprimant au nom du gouverneur de la CBN, Olayemi Cardoso, lors de l’ouverture de la Nigeria Fintech Week 2026, a cité la fragmentation, la confiance, l’exclusion et la peur de l’innovation comme les principaux défis auxquels est confronté le système financier numérique nigérian. L’événement se tient au Wole Soyinka Centre for Culture and Creative Arts, anciennement le National Theatre, du 22 au 23 septembre, sous le thème « Legacy in Motion: Powering the Digital Renaissance ». Chaque frein correspond à une étape de la manière dont les produits financiers parviennent réellement aux Nigérians : la rapidité de leur approbation, la confiance que leur accordent les clients, les personnes qui peuvent les utiliser et la façon dont les catégories entièrement nouvelles sont réglementées.
Ses déclarations interviennent alors que la fintech nigériane dépasse les paiements de base pour investir l’intelligence artificielle, la finance ouverte, la finance intégrée, les actifs numériques et les paiements transfrontaliers — autant de thèmes majeurs de l’événement de cette année.
« L’immobilisme n’est pas la stabilité ; l’immobilisme, c’est prendre du retard », a déclaré Okunola à l’audience. « La question n’est pas de savoir si le changement arrivera, mais si nous aurons le courage, la clairvoyance et la coordination nécessaires pour le piloter. »
Le premier frein : une réglementation fragmentée
Okunola est revenu à plusieurs reprises sur une vérité inconfortable : l’argent circule plus vite que les règlements. L’innovation financière se présente rarement sous une forme pour laquelle les régulateurs disposent déjà d’une case toute faite.
Une fintech peut commencer dans les paiements, puis se développer dans l’assurance, les retraites et le crédit. Elle ne traite alors plus avec un seul régulateur, mais avec plusieurs, chacun ayant ses propres formulaires, délais et définition de la « conformité ». Des produits qui devraient être lancés en quelques mois peuvent rester bloqués bien plus longtemps — non pas parce que quelqu’un s’y oppose, mais parce qu’aucun service n’est conçu pour les faire avancer seul.
« C’est aussi dans ce domaine que la CBN a pris une nouvelle direction », a déclaré Okunola, en évoquant la division de gestion de l’innovation récemment créée par la banque centrale, qu’il dirige. Cette unité a pour mandat d’amener les régulateurs à dialoguer entre eux afin que les entreprises qui évoluent au-delà de ces frontières ne soient pas contraintes d’arbitrer elles-mêmes les échanges.
Une fintech qui propose par exemple de l’assurance en plus de son activité principale a besoin d’une licence de la CBN et d’une autre de la NAICOM ou de PenCom — la National Insurance Commission et la National Pension Commission, qui supervisent respectivement l’assurance et les retraites.
« Comment pouvons-nous nous parler rapidement, a-t-il demandé, afin que le fait de devoir obtenir toutes ces licences ne retarde pas la valeur que vous cherchez à créer ? »
Le propre rapport 2026 de la CBN sur la fintech montre que le secteur se pose la même question. La fragmentation, la longueur des procédures d’approbation, l’ambiguïté des règles et l’augmentation des coûts de conformité figurent parmi les préoccupations exprimées par les acteurs du marché. Le rapport évoque un guichet réglementaire unique pour gérer en un seul endroit les obligations impliquant plusieurs agences.
Le deuxième frein : la confiance dans la technologie
Une application financière peut avoir une interface élégante et transférer de l’argent en quelques secondes, mais cela ne sert à rien si les utilisateurs ne lui font pas confiance pour leur argent ou leurs données personnelles.
Okunola a décrit la confiance comme le socle de chaque transaction numérique. « Chaque paiement peut commencer comme une transaction, mais il ne réussit que lorsqu’il s’achève dans la confiance », a-t-il déclaré.
Les utilisateurs doivent croire que leur argent arrivera à destination, que leurs données resteront privées, que la fraude sera empêchée ou corrigée et que les réclamations seront traitées rapidement. Cette tâche devient plus difficile à mesure que l’intelligence artificielle transforme à la fois les services financiers et la criminalité financière. Okunola a averti que les criminels utilisent déjà l’IA pour concevoir des escroqueries plus sophistiquées visant aussi bien les clients que les institutions. Pour la fintech nigériane, l’IA se trouve donc des deux côtés du bilan : elle constitue une nouvelle frontière que le secteur exploite, mais aussi un vecteur de fraude auquel ses défenses doivent s’adapter.
La leçon pour les fintechs est claire : la rapidité seule ne suffira pas à conquérir les clients. Les systèmes qui détiennent l’argent des utilisateurs doivent également être sécurisés et fiables.
Le troisième frein : l’exclusion
Le secteur fintech nigérian s’emploie depuis des années à élargir l’accès aux services financiers grâce aux applications mobiles, aux services bancaires par agents et aux paiements numériques. Pour Okunola, toutefois, l’accès ne se confond pas avec l’inclusion. Son cas de référence concerne les personnes vivant avec un handicap — environ 40 millions de Nigérians, selon son estimation — que l’infrastructure financière du pays n’a jamais été conçue pour servir.
Il a donné un exemple direct : une personne aveugle se présente dans une banque avec des millions sur son compte et la première chose à laquelle elle est confrontée est un mauvais traitement. « Même si cette personne a 20 millions de nairas sur son compte, elle n’est pas bien traitée », a-t-il déclaré.
Il y a aussi les clients dont les empreintes digitales ne peuvent pas être relevées. « Les personnes qui ont été touchées par la lèpre n’ont plus d’empreintes digitales », a déclaré Okunola, suggérant de recourir aux iris ou à d’autres formes de vérification d’identité. Son idée principale est que ces lacunes ne sont pas seulement des problèmes sociaux : ce sont aussi des marchés. « Il y a beaucoup d’argent à gagner dans ce domaine », a-t-il affirmé.
Le quatrième frein : la peur de l’innovation
Le dernier frein est peut-être le plus difficile à reconnaître pour les régulateurs : la peur elle-même — la crainte que la technologie évolue plus vite que les règles conçues pour l’encadrer. Les régulateurs avancent sur une ligne étroite. S’ils évoluent trop lentement, des produits utiles n’atteignent jamais les personnes qui en ont besoin. S’ils vont trop vite, les consommateurs sont exposés à des risques que personne n’a encore totalement évalués.
Pour Okunola, la réglementation et l’innovation n’ont jamais été destinées à être rivales. « L’innovation et la réglementation ne doivent pas être considérées comme des forces opposées », a-t-il déclaré.
Selon lui, les régulateurs doivent suivre le rythme et continuer à apprendre du secteur qu’ils supervisent. Cela est plus important que jamais, car les produits qui arrivent aujourd’hui sur le marché ne correspondent plus précisément aux anciennes catégories.
Les exemples d’Okunola montrent à quel point la fintech s’est éloignée de la banque traditionnelle. Dans la finance intégrée, des entreprises non financières vendent directement des produits financiers à leurs clients.
« Si vous allez chez Air Peace et essayez de réserver un billet, vous voyez qu’on vous demande : “Voulez-vous payer petit à petit ?” », a-t-il expliqué. Wakanow fait de même en permettant à ses clients de payer leurs voyages en plusieurs fois.
« Réfléchissez-y : ils proposent du crédit. Pour nous, ce sont des acteurs non bancaires ; ils ne sont pas autorisés à proposer du crédit. Comment les réglementer ? »
Cette question illustre le dilemme auquel les régulateurs sont désormais confrontés : des produits financiers apparaissent régulièrement au sein d’entreprises que personne ne qualifierait d’institutions financières. L’enjeu est concret : un bouton permettant de payer en plusieurs fois sur un site de voyage constitue, aux yeux du régulateur, un produit de crédit, quelle que soit l’activité principale de l’entreprise. La même tendance concerne la banque ouverte, les actifs numériques, la monnaie programmable et les paiements transfrontaliers, tous inscrits à l’ordre du jour de la Nigeria Fintech Week 2026.
La finance climatique pourrait ouvrir un autre marché. Okunola a évoqué les projets du Nigeria pour le marché du carbone, dans le cadre desquels les agriculteurs qui préservent les forêts pourraient obtenir des crédits carbone achetés par des entreprises situées ailleurs. « Cela signifie qu’il faudra des solutions fintech capables de rendre ces paiements possibles », a-t-il déclaré.
L’interopérabilité, prochaine frontière
Le Nigeria compte déjà plus de 430 entreprises fintech, selon les organisateurs de la Nigeria Fintech Week. Le prochain défi, a estimé Okunola, consiste à les faire travailler ensemble. Il a qualifié l’interopérabilité de priorité stratégique, estimant que les plateformes, les institutions et les régulateurs ne peuvent plus fonctionner en vase clos.
« Lorsque les systèmes se connectent et communiquent de manière sécurisée, les transactions deviennent plus fiables, le coût de la participation diminue, la concurrence s’intensifie et l’innovation se déploie plus rapidement », a-t-il déclaré.
C’est, selon lui, ce que signifie « lever les freins ». La CBN ne demande pas la disparition de la réglementation, mais seulement la suppression des frictions inutiles.
« Notre mission n’est pas de supprimer la discipline ou d’abandonner les garde-fous ; elle consiste à remplacer les frictions inutiles par des garde-fous intelligents afin que l’innovation puisse avancer au rythme des opportunités tout en restant ancrée dans l’intérêt public », a déclaré Okunola.
Deux indicateurs montreront si ce changement se concrétise : le passage éventuel du guichet réglementaire unique évoqué dans le rapport 2026 de la CBN sur la fintech, de la proposition à un système opérationnel, et la capacité de la division de gestion de l’innovation à transformer la coordination entre agences en approbations plus rapides.
Les paiements, les entreprises et les infrastructures sont déjà en place. La suite dépendra de la capacité des régulateurs à rendre le système plus facile à utiliser sans le rendre moins sûr.

