Le déploiement de CashAfrica chez Chicken Republic illustre les obstacles aux paiements sans contact au Nigeria
Points clés
- •CashAfrica s'est associé à Food Concepts pour introduire le paiement mobile sans contact dans plus de 350 restaurants Chicken Republic au Nigeria.
- •Des initiatives sans contact antérieures, dont PayAttitude de Unified Payments en 2015 et Tap to Phone d'Access Bank avec Visa en mars 2025, ont élargi l'acceptation marchande sans modifier durablement les comportements de paiement des consommateurs.
- •Les directives de la Banque centrale du Nigeria de 2023 autorisent des transactions sans contact jusqu'à 15 000 ₦ sans vérification supplémentaire, dans la limite d'un plafond journalier cumulé de 50 000 ₦.
- •Les transactions en espèces au Nigeria ont chuté de 59 % entre 2014 et 2024, tandis que les terminaux POS ont traité 1,38 milliard de transactions d'une valeur de 18 320 milliards de ₦ (13,5 milliards de dollars) en 2024.
- •L'adoption du tap-to-pay pourrait s'appuyer sur les 8,3 millions de terminaux POS enregistrés au Nigeria, dont certains prennent déjà en charge la NFC, mais le succès dépendra du choix des clients entre le paiement par contact et les virements bancaires familiers.
CashAfrica a annoncé le 13 octobre un partenariat avec Food Concepts, la société de restauration rapide, pour introduire le paiement mobile sans contact (tap-to-pay) dans les plus de 350 restaurants Chicken Republic, dans le cadre de ses efforts pour favoriser une adoption plus large des paiements sans contact au Nigeria.
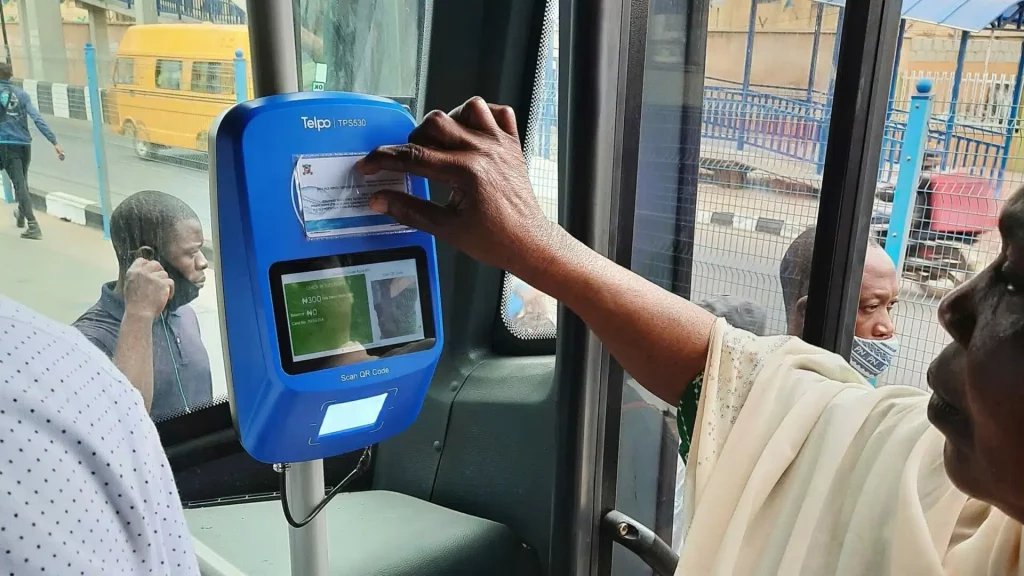
De nombreux usagers des transports lagosians ont déjà rencontré cette technologie. La carte Cowry bleue, exploitée par Touch and Pay Technologies (TAP) pour l'autorité de transport de Lagos, fonctionne sur les réseaux routier, ferroviaire et fluvial de la ville. TAP indique compter plus de 300 000 utilisateurs actifs et avoir traité plus de 56 millions de transactions. Le système fonctionne parce que la carte et la technologie sont conçues spécifiquement pour le paiement des transports, et que le processus de paiement sans contact est intégré au trajet lui-même : les passagers doivent valider par contact avant de monter à bord du bus.
Cette intégration offre un point de départ pour comprendre le défi auquel sont confrontés les paiements sans contact au Nigeria. La technologie n'est pas nouvelle. Un paiement sans contact nécessite un client disposant d'une carte sans contact ou d'un appareil compatible near-field communication (NFC), un commerçant équipé d'un terminal compatible, et une infrastructure de paiement reliant la transaction à la banque ou au fournisseur de paiement du client.
Les données du Nigeria Inter-Bank Settlement System (NIBSS) montrent que les terminaux POS ont traité 1,38 milliard de transactions d'une valeur de 18 320 milliards de ₦ (13,5 milliards de dollars) en 2024. Les espèces ont historiquement dominé les moyens de paiement des Nigérians, mais leur part diminue. Entre 2014 et 2024, les transactions en espèces au Nigeria ont chuté de 59 %, remplacées par les paiements électroniques. Cela signifie que les Nigérians n'ont pas besoin d'être convaincus qu'ils peuvent payer numériquement—ils le font déjà. Ce dont ils ne sont pas encore convaincus, c'est pourquoi ils devraient payer de cette manière particulière.
Le Nigeria est déjà passé par là
Le partenariat entre CashAfrica et Chicken Republic n'est pas la première tentative visant à faire du paiement sans contact une composante normale du processus de paiement au Nigeria. En 2015, Unified Payments, une société nigériane d'infrastructure de paiement, a lancé PayAttitude avec six banques, dont Access Bank, UBA, Zenith Bank, Skye Bank, Diamond Bank etBank. Ce service basé sur la NFC permettait aux clients de payer en approchant une étiquette NFC d'un terminal POS compatible. L'étiquette pouvait être fixée à un téléphone ou transportée séparément, et les transactions étaient liées à un portefeuille prépayé.
En mars 2025, Access Bank a lancé Tap to Phone avec Visa, permettant aux commerçants d'accepter les paiements sans contact par carte ou appareil directement sur des téléphones Android compatibles NFC, sans terminal POS traditionnel.
Chaque tentative a résolu une partie du problème de l'offre, soit en facilitant la distribution d'appareils compatibles, soit en facilitant le déploiement de points d'acceptation marchands. Pourtant, aucune n'a créé de raison suffisamment convaincante pour que les consommateurs et les commerçants changent leurs habitudes de paiement à grande échelle. L'accord avec Chicken Republic aborde le côté offre sous un autre angle : un seul accord met en place l'acceptation dans plus de 350 points de vente simultanément, laissant la moitié la plus difficile du problème—l'utilisation par les clients—du côté de la demande.
Il existe également un problème de confiance. Sur un marché à faible confiance comme le Nigeria, où les consommateurs se méfient de la fraude au paiement, la suppression de l'étape de sécurité familière de l'authentification par code PIN peut susciter des doutes sur la sécurité du paiement par contact. Les règles nigérianes encadrent désormais ce risque. En 2023, la Banque centrale du Nigeria a publié des directives couvrant les exigences d'authentification et de gestion des risques pour les paiements sans contact. Ces règles autorisent des transactions jusqu'à 15 000 ₦ (11,28 dollars) sans vérification supplémentaire et un plafond journalier cumulé de 50 000 ₦ (37,60 dollars). Pour un déploiement dans la restauration, ces limites définissent la zone pratique de la technologie : les achats de restauration rapide sont petits et fréquents, de sorte qu'un paiement par contact chez Chicken Republic relèverait généralement de la plage sans vérification plutôt que de déclencher une authentification supplémentaire.
Le tap-to-pay est également en concurrence avec les virements, devenus un moyen de paiement familier dans certaines régions du pays. En février 2023, en raison de la politique de redésignation du naira et de la pénurie d'espèces qui en a résulté, la monnaie en circulation est passée de 3 290 milliards de ₦ (2,47 milliards de dollars) en octobre 2022 à 982,09 milliards de ₦ (738 millions de dollars). Alors que les Nigérians peinaient à accéder aux espèces, les paiements électroniques ont bondi à un niveau record de 600 000 milliards de ₦ (451 milliards de dollars) en 2023, soit une hausse de 55 % par rapport à l'année précédente.
La pénurie d'espèces a forcé les Nigérians à trouver une autre façon de payer. Les circonstances ont rendu l'alternative nécessaire, et l'usage répété l'a rendue familière. Le tap-to-pay n'a pas de fonction équivalente de contrainte. D'autres options de paiement restent disponibles, si bien que la rapidité seule ne suffit pas. La technologie doit offrir un avantage que les virements, les cartes et les espèces n'ont pas—et rendre cette différence suffisamment évidente pour que les consommateurs et les commerçants aient une raison de changer.
Ce que le tap-to-pay peut débloquer
Le tap-to-pay peut gagner du terrain au sein du réseau POS existant. Le NIBSS comptait 8,3 millions de terminaux POS enregistrés en mars 2025, dont certains prennent déjà en charge la NFC. Le NIBSS est également chargé de certifier les terminaux et applications de paiement déployés au Nigeria, ce qui crée une couche d'infrastructure commune à toute l'industrie. L'agent POS qui gère actuellement des virements, traite des transactions par carte ou distribue des espèces pourrait faire partie du réseau de distribution du tap-to-pay. Le hic, c'est qu'un terminal peut accepter le tap-to-pay tout en ayant des clients qui préféreraient effectuer un virement.
Le tap-to-pay s'inscrit également dans l'agenda de décashérisation du Nigeria. Lorsque la Banque centrale du Nigeria a introduit cette politique, elle a soutenu que la forte dépendance du pays aux espèces était coûteuse à gérer, augmentait le risque de vol et de pertes liées aux liquidités, maintenait l'argent en dehors du système financier formel et limitait l'efficacité de la politique monétaire. Si le tap-to-pay peut faciliter les paiements électroniques au point de vente, il pourrait contribuer à déplacer davantage de transactions des espèces vers l'économie numérique formelle, réduisant les coûts de gestion des liquidités et les fuites de revenus.
Ce moyen de paiement pourrait également banaliser des formes d'authentification plus avancées lors des paiements, notamment l'authentification biométrique. Des entreprises nigérianes ont déjà expérimenté ce domaine. Access Bank a annoncé un système de paiement biométrique facial en 2020, tandis qu'Accelerex, une fintech nigériane, a lancé Pay with Fingerprint sur des terminaux POS biométriques certifiés NIBSS en 2024. Cependant, comme les tentatives sans contact antérieures, ces systèmes ont offert peu d'endroits où les consommateurs pouvaient les utiliser. Si le tap-to-pay peut intégrer l'authentification sans contact dans les transactions quotidiennes, il pourrait renforcer la confiance des consommateurs dans ce moyen de paiement.
Le déploiement chez Chicken Republic constitue le dernier test de la capacité des paiements sans contact à dépasser le stade des pilotes et de la couverture partielle Nigeria. Au vu du bilan des tentatives précédentes, une véritable ampleur exigera d'aller au-delà d'intégrations superficielles vers une exécution solide. L'issue du test se lira dans des indicateurs ordinaires : si les clients paient par contact au comptoir plutôt que d'effectuer un virement, si l'usage se maintient après la période de lancement dans les plus de 350 points de vente, et si d'autres commerçants voient une raison d'activer la capacité NFC que certains des 8,3 millions de terminaux POS enregistrés au Nigeria possèdent déjà.

