« À moins de ne pas avoir de copine » : les Nigérians débattent de la difficulté d'épargner avec un salaire de 100 000 nairas
Points clés
- •La plupart des jeunes Nigérians interrogés ont déclaré qu'épargner avec un salaire mensuel de 100 000 nairas est presque impossible, les transports l'alimentation, le loyer et le soutien familial consommant le revenu.
- •La personne interrogée Toba a rapporté des coûts de transport mensuels de 60 000 à 70 000 nairas, ce qui signifie que jusqu'à 70 % d'un salaire de 100 000 nairas peut partir uniquement dans les trajets.
- •Certains répondants ont estimé que l'épargne reste possible avec de la discipline ou des prélèvements automatisés, notamment en budgétant comme si l'on gagnait 80 000 nairas au lieu de 100 000.
- •Le rapport d'épargne 2025 de PiggyVest, portant sur 26 000 Nigérians, a révélé que 68 % dépendent d'une source de revenu unique, tandis qu'environ 30 % gagnent moins de 100 000 nairas et 28 % n'ont aucun revenu.
- •Seuls 40 % des répondants épargnent chaque mois tandis que 53 % n'épargnent rien, et plus de la moitié commencent chaque mois sans certitude que leurs revenus couvriront les dépenses de base.
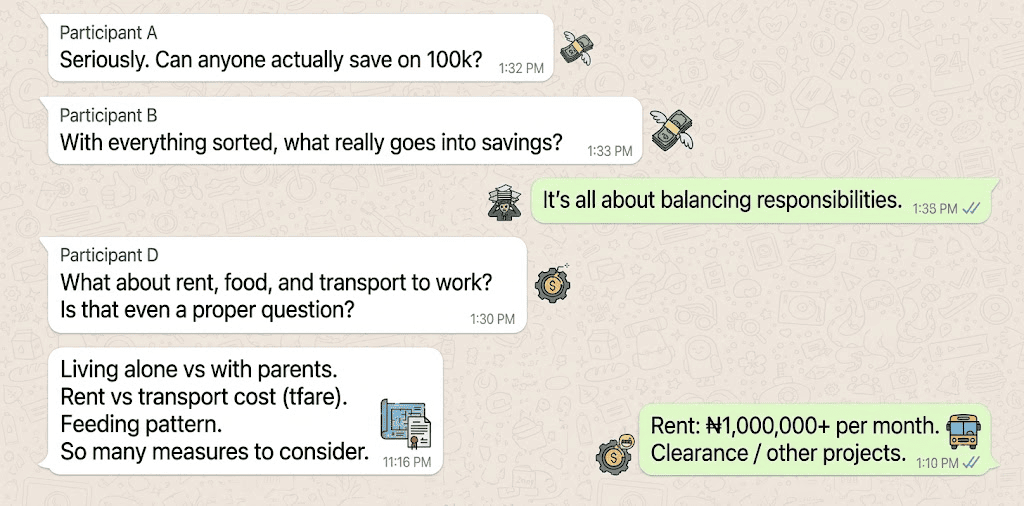
Pour de nombreux travailleurs au Nigeria, le jour de paie ressemble moins à une célébration qu'à un compte à rebours vers le stress financier. Un salaire mensuel de 100 000 nairas peut sembler gérable au premier regard, mais dès que l'on intègre des dépenses telles que les transports, l'alimentation, Internet, le loyer, le soutien familial et les coûts imprévus occasionnels, l'argent tend à s'évaporer rapidement. Cette réalité a alimenté une conversation plus large parmi les jeunes Nigérians sur ce qu'il faut réellement pour épargner avec un tel revenu. La question dépasse le simple chèque de paie : elle touche à la manière dont les jeunes actifs absorbent la hausse du coût de la vie, soutiennent leur famille élargie et se préparent aux urgences — des pressions que les données d'enquête suggèrent largement partagées.
Bolatito, qui gagne 100 000 nairas par mois, estime qu'épargner est presque impossible. « Je ne peux pas épargner sur mon salaire », a-t-elle déclaré, décrivant le poids des factures constantes et des dépenses quotidiennes. Elle est loin d'être la seule : son expérience a nourri une discussion plus large parmi les jeunes Nigérians sur la réalité de la mise de côté avec un tel salaire.
Une autre participante, Toba, a exprimé la frustration plus brutalement. « Guyyyy. Épargner quoi ? Toi-même ? » a-t-elle lancé — une réaction qui capture l'état d'esprit de beaucoup, pour qui l'idée est risible alors que simplement joindre les deux bouts relève déjà du combat.
Faysal, un autre interviewé, a dit se reconnaître dans cette difficulté. Avant son emploi actuel, il gagnait également 100 000 nairas par mois et dépensait environ 25 000 nairas rien qu'en transports. « C'était épuisant, honnêtement », a-t-il concédé. Pour les travailleurs qui font la navette quotidiennement, le transport peut consommer une énorme part duaire, laissant peu pour l'alimentation, le loyer ou d'autres factures essentielles — une réalité qui représente un défi majeur pour de nombreux Nigérians de la classe ouvrière essayant de joindre les deux bouts.
Alors, où va exactement le salaire de 100 000 nairas ?
La possibilité d'épargner dépend fortement des circonstances personnelles. Le lieu de résidence joue un rôle majeur, tout comme le fait de vivre seul ou de partager un logement avec sa famille. Les habitudes de dépense en transports et en alimentation, ainsi que le nombre de personnes dépendant du revenu, sont également des facteurs importants.
Joshua, un autre participant à la discussion, a souligné ces détails. « Que vous viviez seul ou avec vos parents, combien vous dépensez en transports, quelles sont vos habitudes alimentaires, il y a beaucoup de choses à considérer », a-t-il expliqué. Malgré tout, il restait convaincu qu'épargner n'était pas réaliste. « Honnêtement, je ne crois pas que quiconque puisse vraiment épargner sur 100 000 nairas. Cela ne semble tout simplement pas possible », a-t-il dit.
Pour quelqu'un qui vit seul et paie un loyer, la pression financière peut être encore plus forte. Les dépenses mensuelles s'accumulent vite : les revenus moyens sont lourdement consommés par les transports, l'alimentation, le loyer, l'électricité, les données et la « black tax », et des coûts imprévus peuvent survenir à tout moment. S'ajoute ensuite le « budget copine ». Équilibrer toutes ces exigences rend l'épargne particulièrement difficile.
« À moins de ne pas avoir de copine »
L'une des remarques plus légères de la discussion concernait la difficulté accrue d'épargner pour les personnes en couple. Un participant a plaisanté en disant que ce n'est possible qu'« à moins de ne pas avoir de copine ».
L'idée est simple : un salaire ne couvre que rarement la seule personne qui le perçoit. Il y a des rendez-vous à organiser, des cadeaux à acheter, des sorties à profiter et, dans certains cas, des transferts ou des allocations versés au partenaire. Lorsque subvenir à ses propres besoins est déjà un combat, ajouter les dépenses d'une autre personne peut réduire fortement la capacité d'épargne restante.
Toutes les relations ne fonctionnent pas ainsi, mais la blague souligne une vérité plus large : de nombreux Nigérians portent des responsabilités financières qui dépassent largement leurs dépenses personnelles. Pour certains, cela signifie envoyer de l'argent à leurs parents ou frères et sœurs. Pour d'autres, il s'agit de soutenir un partenaire, de contribuer aux factures du foyer ou d'intervenir en cas d'urgences.
Selon le PiggyVest Savings Report for 2025, une enquête menée auprès de 26 000 Nigérians, plus de trois travailleurs nigérians sur cinq font régulièrement ou occasionnellement face à ce que l'on appelle communément la « black tax » — la pratique consistant à soutenir financièrement la famille et les proches. Pour les travailleurs dans cette situation, l'épargne entre en concurrence avec des obligations qui existent avant même que le salaire n'arrive, ce qui explique en partie le débat repose autant sur les circonstances que sur la volonté.
Certains parviennent tout de même à épargner, et les chiffres confirment la difficulté
Tout le monde ne considère pas l'épargne comme impossible avec un salaire de 100 000 nairas. Faysal, qui gagnait autrefois ce montant, a déclaré avoir réussi à mettre un peu de côté, soulignant que le bon état d'esprit et la discipline peuvent faire une réelle différence.
Boluwatife a offert un conseil pratique : automatiser l'épargne plutôt que d'attendre la fin du mois pour épargner ce qui reste. « Vous devez simplement trouver un moyen de vous considérer comme gagnant 80 000 nairas à la place », a-t-il expliqué, recommandant des prélèvements automatiques afin que le processus ne dépende pas d'un effort manuel chaque mois. Il a ajouté que le montant qu'une personne peut épargner dépend en fin de compte des circonstances individuelles. « Si je commence à gagner de l'argent, quel qu'en soit le montant, je vais épargner », a-t-il affirmé avec assurance.
Un autre répondant a convenu qu'épargner est possible, mais seulement sous certaines conditions — par exemple, si une personne vit chez ses parents, bénéficie d'un déjeuner gratuit au travail et a des obligations financières minimales.
Les chiffres de Toba illustrent à quel point le calcul peut être serré. Elle a indiqué que ses coûts de transport pouvaient dépasser 60 000 nairas lors d'un bon mois et grimper à 70 000 nairas lors d'un mois difficile. Avec un salaire de 100 000 nairas, il ne lui resterait que 30 000 à 40 000 nairas pour tout le reste — ce qui signifie que jusqu'à 70 % du salaire peut partir dans les trajets avant même que l'alimentation, le loyer ou le soutien familial n'entrent en ligne de compte.
Le défi ne se limite pas aux personnes gagnant 100 000 nairas. Selon le PiggyVest 2025 Savings Report, environ 30 % des 26 000 répondants gagnent moins de 100 000 nairas, tandis que 28 % n'ont aucun revenu — ce qui signifie que près de trois personnes sur cinq gagnent en dessous de ce seuil ou n'ont aucun revenu du tout. Le rapport a également révélé que 68 % des Nigérians dépendent d'une source de revenu unique.
Plus frappant encore, seuls 40 % des répondants ont déclaré épargner de l'argent chaque mois, tandis que 53 % ont admis n'épargner rien du tout. La hausse du coût de la vie a été citée comme raison majeure de l'absence d'épargne de précaution. Pour la plupart des gens, l'alimentation et les courses constituent les plus grandes dépenses, suivies de près par les vêtements, l'entretien personnel, les services publics, les transports et le logement. Plus de la moitié des personnes interrogées ont déclaré commencer chaque mois sans savoir si leurs revenus couvriraient leurs dépenses de base.
Ce contexte aide à comprendre pourquoi le débat sur l'épargne de 100 000 nairas n'est pas simplement une question de discipline. C'est aussi une question de marges : avec la plupart des répondants dépendant d'un revenu unique et plus de la moitié incertains que leur paie couvre les essentiels, la marge d'épargne est souvent épuisée avant même que le mois ne commence.

