Le COO de Busha, Moyo Sodipo, sur l'adoption institutionnelle des cryptos, la régulation et pourquoi la crypto complète le secteur bancaire
Points clés
- •Busha, fondée en 2019, est une participante pionnière du programme d'incubation réglementaire accélérée dirigé par la SEC nigériane, qui couvre désormais environ 14 startups.
- •Moyo Sodipo affirme que les actifs numériques sont destinés à compléter, et non remplacer, l'infrastructure financière traditionnelle telle que NIBSS Instant Payments.
- •Moyo Sodipo identifie le manque de clarté réglementaire harmonisée entre la SEC, la banque centrale du Nigeria et d'autres autorités comme le principal goulot d'étranglement opérationnel pour l'intégration banque-plateforme d'échange.
- •La restriction de la CBN interdisant aux banques de servir les opérateurs crypto n'a été officiellement assouplie que fin 2023, laissant de nombreux établissements dans l'attente d'orientations explicites.
- •Busha vise à servir de couche d'infrastructure prête pour la régulation, fournissant technologie, liquidité et garde d'actifs afin que les banques et autres institutions puissent offrir des services d'actifs numériques sans construire leurs propres piles technologiques.
Pendant des années, l'industrie africaine de la crypto a opéré dans l'ombre. Elle fonctionnait comme une arène spéculative à haut risque où les traders particuliers couraient après la volatilité tandis que le capital institutionnel observait nerveusement depuis les tribunes. Ce paysage évolue désormais rapidement : les bacs à sable réglementaires remplacent les vides réglementaires, et la conversation est passée des jetons anonymes à une infrastructure auditable. Ce changement a un poids réel pour un continent où les transferts d'argent transfrontaliers restent coûteux et où une grande partie de la population est sous-bancarisée — des conditions qui ont déjà fait de l'Afrique l'une des régions du monde à la croissance la plus rapide pour l'adoption des stablecoins et de la crypto de pair à pair.
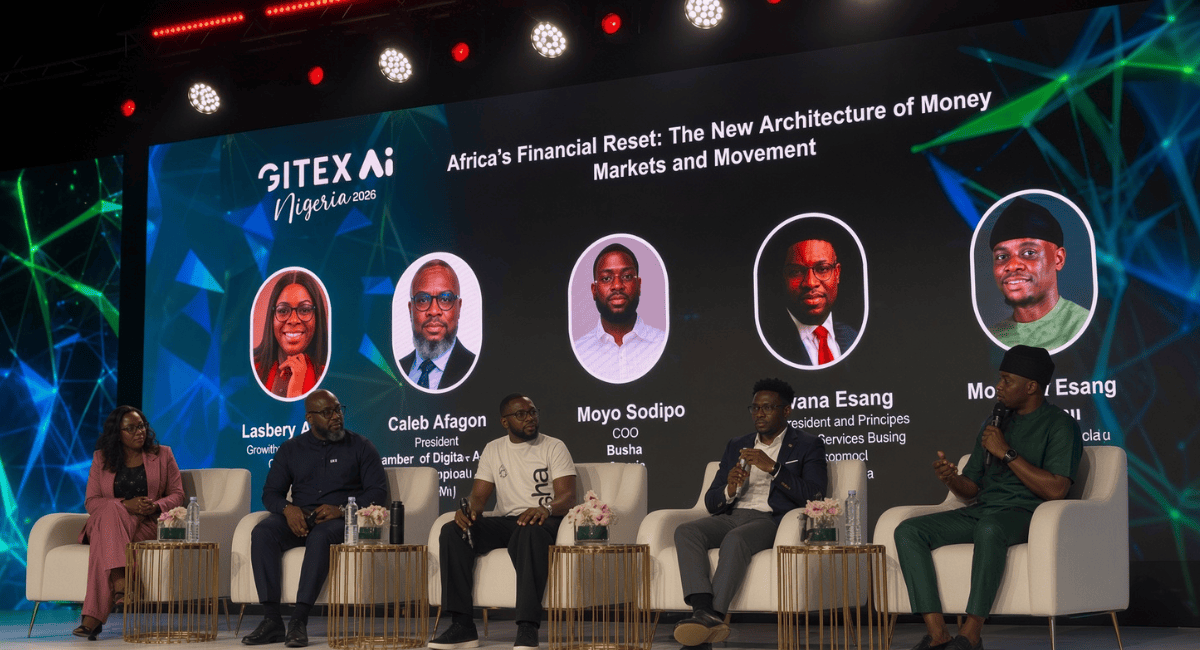
Lors du GITEX Nigeria 2026, qui s'est récemment conclu, la friction entre la finance traditionnelle et les actifs numériques a occupé le devant de la scène. Si la domination durable de la monnaie fiat repose sur une confiance générationnelle plutôt que sur l'efficacité technique, alors les plateformes natives d'actifs numériques font face à un défi colossal pour convaincre le Nigérian lambda de franchir le pas.
Moyo Sodipo, cofondateur et directeur des opérations (COO) de Busha, estime que la réponse réside dans l'utilité tangible et une conformité sans compromis. Fondée en 2019, Busha est devenue l'une des plateformes d'échange d'actifs numériques sous licence les plus connues du Nigeria. Pionnière au sein du programme nigérian d'incubation réglementaire accélérée (ARIP) — le cadre de la Securities and Exchange Commission destiné à intégrer les opérateurs d'actifs numériques sous supervision intérimaire — Busha parie que une régulation harmonisée est le catalyseur ultime de l'adoption institutionnelle.
Dans cet entretien exclusif accordé à Technext, Moyo Sodipo démonte l'idée que la crypto vise à remplacer la banque traditionnelle, soutenant au contraire que les actifs numériques conformes sont le pont manquant pour l'intégration économique de l'Afrique.
Construire la confiance au-delà de la spéculation
Q : Lors de la session de panel, un cadre de Mastercard a identifié la confiance comme l'une des raisons fondamentales pour lesquelles les gens préfèrent encore la monnaie fiat aux stablecoins ou aux cryptomonnaies. Si la principale protection du fiat est la confiance institutionnelle plutôt que l'efficacité technique, quels mécanismes concrets Busha déploie-t-elle pour convaincre les 90 % de Nigérians conservateurs qui considèrent encore les rails crypto avec méfiance ?
Moyo Sodipo : Comme je l'ai mentionné plus tôt, il y a plusieurs siècles, le médium d'échange était le cauri. Les gens effectuaient des transactions avec des cauris : vous me donniez des cauris, et je vous donnais de la nourriture. Ce système fonctionnait parce que la société avait confiance dans le fait que les cauris pouvaient ensuite être échangés ailleurs contre une marchandise, un service ou une valeur équivalente.
Aujourd'hui, les gens font confiance à la monnaie fiat parce qu'elle est l'instrument principal qu'ils connaissent et sur lequel ils ont compté pour régler des valeurs depuis des générations. Ce que Busha fait aujourd'hui, c'est démontrer que les actifs numériques, les stablecoins et la crypto peuvent remplir des fonctions pratiques ancrées dans la réalité quotidienne.
Si vous voulez acheter des courses aujourd'hui, vous pouvez le faire avec des actifs numériques — Busha l'a rendu possible via notre fonctionnalité Spend. Si vous voulez acheter du crédit téléphonique, vous pouvez également le faire avec des actifs numériques. Plus les points de vente physiques, les commerçants et les plateformes en ligne acceptent des paiements adossés à des actifs numériques, plus la confiance des consommateurs s'accumulera naturellement.
Il s'agit de fournir une utilité pratique et concrète. Au-delà de cela, une éducation soutenue est nécessaire à tous les niveaux : éduquer la communauté, le public, les utilisateurs actifs et les régulateurs. Quand on démystifie la technologie, la confiance s'accumule avec le temps.
De manière cruciale, la confiance se développe lorsque l'adoption est portée par la validation des pairs. Il ne s'agit pas simplement d'une plateforme d'échange qui dit aux gens d'adopter un produit ; il s'agit de votre frère qui vous dit qu'il vient de payer son café avec des actifs numériques. Pour nous, la mission est double : étendre l'utilité tangible là où les actifs numériques résolvent des problèmes immédiats, et éduquer les parties prenantes sur la manière de naviguer en sécurité dans l'écosystème.
La régulation comme ancre de confiance, non comme barrière
Q : Avant que le programme d'incubation réglementaire accélérée ne s'étende à environ 14 startups dans le bac à sable de la SEC, Busha s'est distinguée au sein de la cohorte pionnière. Maintenant que le paysage réglementaire se consolide, comment le fait d'opérer dans un cadre formel de conformité a-t-il influencé votre économie unitaire et votre vélocité produit ? Le respect strict des paramètres réglementaires risque-t-il d'exclure les traders particuliers qui ont initialement construit vos volumes ?
Moyo Sodipo : Non. La régulation n'exclut pas la base initiale d'utilisateurs particuliers. Ce que la régulation permet réellement, c'est d'ancrer la confiance. Elle donne aux utilisateurs particuliers et, plus important encore, aux acteurs institutionnels l'assurance de participer à la plateforme.
Les institutions veulent savoir qui sont les entités qui construisent l'avenir de la monnaie. Elles veulent savoir qui déploie cette technologie pour déplacer de la valeur à travers les frontières et les secteurs. De manière cruciale, elles veulent savoir qui les supervise afin de garantir l'intégrité opérationnelle.
La régulation introduit de la standardisation, de la clarté et de la crédibilité. Lorsque les acteurs financiers traditionnels observent une supervision réglementaire, leur appétit au risque évolue. Le capital institutionnel ne s'intègre à cet écosystème que lorsque les banques commerciales réglementées se sentent juridiquement protégées pour s'associer aux plateformes d'actifs numériques et de stablecoins.
Une fois cette intégration enracinée, les cas d'usage commerciaux véritables se développent de manière spectaculaire. Les conglomérats de biens de consommation à rotation rapide, les assureurs et les sociétés de courtage exploreront activement comment l'infrastructure d'actifs numériques peut être intégrée à leurs offres propriétaires. C'est ainsi que cette classe d'actifs entre dans le grand public.
Aujourd'hui, un client dépose son capital dans une banque commerciale en toute confiance simplement parce que l'établissement est agréé et supervisé par la banque centrale. Notre statut de pionnier au sein du cadre réglementaire signale aux utilisateurs en dehors de notre cœur de cible d'adoptants précoces que leur capital est en sécurité. Ils savent que Busha est gouvernée par la Securities and Exchange Commission, ce qui signifie que leurs actifs ne disparaîtront pas du jour au lendemain. La garde des actifs est responsable, et les retraits sont garantis.
Sur le fait que la crypto ne remplace pas les rails bancaires traditionnels
Q : Busha a lancé des fonctionnalités dédiées aux commerçants et aux paiements, mais quelle part de commerce non spéculatif circule réellement sur ces rails aujourd'hui ? Par ailleurs, qu'est-ce qui casse en premier si l'on tente de remplacer un rail de paiement domestique conventionnel comme NIBSS Instant Payments par un règlement on-chain pour les transactions de détail quotidiennes ?
Moyo Sodipo : J'ai toujours maintenu que les actifs numériques n'ont pas émergé pour déplacer la finance traditionnelle ; ils existent pour la compléter. Nous ne cherchons pas à démonter ou à remplacer NIBSS. Nous sommes conçus pour interagir avec NIBSS, compléter sa portée et créer un pont interopérable où la finance traditionnelle et les actifs numériques opèrent côte à côte. C'est un cadrage notable sur un marché où NIBSS Instant Payments traite des milliards de transactions par an et reste l'épine dorsale du commerce numérique quotidien au Nigeria.
Pensez à l'émergence du courrier électronique. Lorsque l'e-mail a été lancé, les autorités postales traditionnelles craignaient qu'il ne les rende complètement obsolètes. Au lieu de cela, les agences postales ont évolué et les canaux de communication se sont diversifiés. Si vous devez transmettre aujourd'hui une simple lettre d'une page, vous ne passez pas par des coursiers postaux ; vous envoyez un e-mail.
Les actifs numériques offrent un bond d'efficacité analogue. Imaginez arriver dans un pays étranger où vous ne détenez aucun compte bancaire local mais où vous devez transférer ou régler une valeur immédiatement. Le monde évolue vers des paiements numériques sans friction via des systèmes comme Apple Pay ou Google Pay, tandis que transporter de grandes quantités d'espèces physiques étrangères à travers les frontières est obsolète et inefficace. Avec des actifs numériques réglementés, vous pouvez facilement régler en stablecoins locaux acceptés dans cette juridiction.
De plus, les rails blockchain fournissent une piste d'audit immuable. Dans la banque traditionnelle, accéder à des relevés transactionnels détaillés exige souvent des demandes bureaucratiques formelles auprès des établissements financiers. Avec le règlement on-chain, la transparence et le rapprochement sont instantanés et publiquement vérifiables. Cela introduit une intégrité et une auditabilité renforcées des registres financiers plutôt que de casser l'infrastructure existante.
L'avantage concurrentiel à long terme de Busha
Q : Alors que les agrégateurs de paiement et les fintechs traditionnelles commencent à intégrer directement des rails de règlement en stablecoins dans leurs systèmes propriétaires, où se situe l'avantage concurrentiel à long terme de Busha ?
Moyo Sodipo : L'objectif de Busha est de servir d'architecture fondamentale et de couche d'infrastructure sous-jacente. Nous avons l'intention d'être le moteur principal sur lequel les institutions financières traditionnelles s'appuient chaque fois qu'elles interagissent avec l'économie des actifs numériques.
Je maintiens des comptes dans des banques commerciales conventionnelles parce que les deux écosystèmes sont complémentaires. Lorsque les banques commerciales, les compagnies d'assurance et les gestionnaires d'actifs détermineront que leurs clients particuliers et institutionnels ont besoin d'un accès aux actifs numériques et aux rails de stablecoins, elles n'auront pas besoin de construire cette pile complexe à partir de zéro. Développer une infrastructure blockchain propriétaire en dehors de son cœur de compétence comporte des risques opérationnels et de conformité substantiels.
Au lieu de cela, les institutions s'associeront à des opérateurs spécialisés et conformes. Busha fournit la pile technologique prête pour la régulation, la liquidité et l'infrastructure de garde, permettant aux partenaires traditionnels d'étendre des capacités d'actifs numériques transparentes à leurs utilisateurs finaux en temps réel.
La régulation : le principal goulot d'étranglement
Q : Un réseau financier véritablement sans frontières exige une interopérabilité sans friction entre les comptes bancaires domestiques et les registres d'actifs numériques. De votre point de vue de cofondateur de Busha, quel est le principal goulot d'étranglement opérationnel empêchant actuellement les banques nigérianes traditionnelles et les plateformes d'échange d'actifs numériques sous licence de fonctionner comme des partenaires fluides plutôt que comme des contreparties méfiantes ?
Moyo Sodipo : Un mot : la régulation.
Nous n'avons pas encore atteint une clarté réglementaire complète et harmonisée entre tous les organismes de supervision. À l'heure actuelle, l'écosystème navigue entre plusieurs bacs à sable : celui de la SEC, de la banque centrale du Nigeria et des autorités de régulation connexes. Tant que ces cadres ne convergent pas vers une norme unifiée et mature, la synergie systémique que vous évoquez restera limitée. Cette prudence se comprend sur un marché où la CBN avait auparavant interdit aux banques de servir les opérateurs crypto — une position seulement officiellement assouplie fin 2023, laissant de nombreux établissements dans l'attente d'orientations explicites et durables.
En l'état, les banques commerciales se retiennent souvent, exigeant des lettres formelles de non-opposition ou des circulaires exhaustives directement de la CBN avant de s'engager dans des intégrations profondes. De même, les teneurs de marché institutionnels exigent une clarté absolue de la part de la SEC. Bien que des progrès soient en cours, l'exécution est actuellement limitée aux quelques institutions prêtes à accepter un risque mesuré.
Le principal obstacle demeure la licence transitoire. Beaucoup d'acteurs traditionnels considèrent encore le statut ARIP comme un bac à sable intérimaire plutôt que comme une licence d'exploitation complète. Dès que les régulateurs établiront un régime de licences consolidé et sans ambiguïté, les institutions financières traditionnelles gagneront la confiance opérationnelle nécessaire pour déployer des solutions d'actifs numériques auprès de l'ensemble de leur clientèle.
Cela reflète le déploiement initial de la révolution des télécommunications GSM au Nigeria. Dans les premières années, les téléphones mobiles étaient rares et l'infrastructure naissante. Aujourd'hui, la technologie a mûri au point où nos appareils gèrent les données à haut débit, la banque mobile et la communication vidéo en temps réel. Le secteur crypto suit la même trajectoire. Ce qui débloquera la prochaine ère de mise à l'échelle, c'est une certitude réglementaire absolue.
Le Nigeria a-t-il une décennie ?
Q : Lorsque vous faites la comparaison avec le GSM, cela soulève une question de calendrier : atteindre l'ubiquité dans les télécommunications nigérianes a pris plus d'une décennie. Étant donné la rapidité avec laquelle évolue le paysage mondial de la blockchain, le Nigeria a-t-il vraiment une décennie pour combler cet écart avec le reste du monde ?
Moyo Sodipo : Nous sommes plus avancés qu'il n'y paraît. Busha a commencé ses opérations il y a environ huit ans, ce qui signifie que nous approchons déjà d'une décennie de maturité opérationnelle sur ce marché.
Réfléchissez à la distance parcourue par le récit au cours de ces huit années. À nos débuts, le discours public et réglementaire se concentrait presque entièrement sur le trading spéculatif de cryptomonnaies. Aujourd'hui, la conversation a mûri vers les actifs numériques réglementés, l'infrastructure programmable et les stablecoins. Ce changement conceptuel a ouvert des portes qui étaient auparavant fermées.
Notre terminologie et nos normes opérationnelles ont évolué pour s'aligner sur les attentes institutionnelles et réglementaires. L'accent n'est plus mis sur des réseaux anonymes et spéculatifs, mais sur une architecture financière transparente et prête pour l'audit.
Nous collaborons activement avec les autorités de régulation, nous ouvrons nos processus de conformité et de surveillance des transactions à un examen rigoureux, et nous garantissons que des mesures de protection robustes empêchent les flux illicites sur nos rails. Cette maturité institutionnelle comprime déjà le calendrier d'adoption. La rapidité avec laquelle le bac à sable de la SEC évoluera vers des licences complètes — et la réactivité des banques commerciales — seront les développements clés à suivre alors que le secteur tente de convertir les progrès réglementaires en une intégration institutionnelle généralisée.
