Le Bitcoin fait face à un risque de prise de bénéfices au plafond des 82 000 $ alors que l'offre en profit approche la moyenne historique
Points clés
- •Plus de 71 % de l'offre en circulation du Bitcoin est actuellement en profit, s'approchant de la moyenne historique de 74,7 % que les analystes de Bitfinex associent aux transitions passées de marché baissier à haussier.
- •Le Bitcoin s'est redressé à environ 78 600 $ mardi après un creux intrajournalier à 77 603 $, mais reste sous la limite supérieure d'environ 82 000 $ de sa fourchette de trading récente de 77 200 à 82 100 $.
- •La séance de mardi a généré environ 79 millions $ de liquidations Bitcoin, sur 264 millions $ de liquidations crypto au total dont 187 millions $ provenaient de positions longues.
- •Le coût de revient des détenteurs à court terme est tombé à 68 400 $ au cours de l'été ; l'offre en profit aux prix actuels dépasse donc les environ 67 % enregistrés lors de la consolidation de mai au-dessus de 82 500 $.
- •Les ETF Bitcoin spot américains ont enregistré 31,07 millions $ d'entrées nettes quotidiennes et 698,42 millions $ sur sept jours, tandis que les 162 000 emplois créés en août et un rendement du Trésor à deux ans au-dessus de 4,34 % maintiennent le risque d'une politique plus resserrée au premier plan.
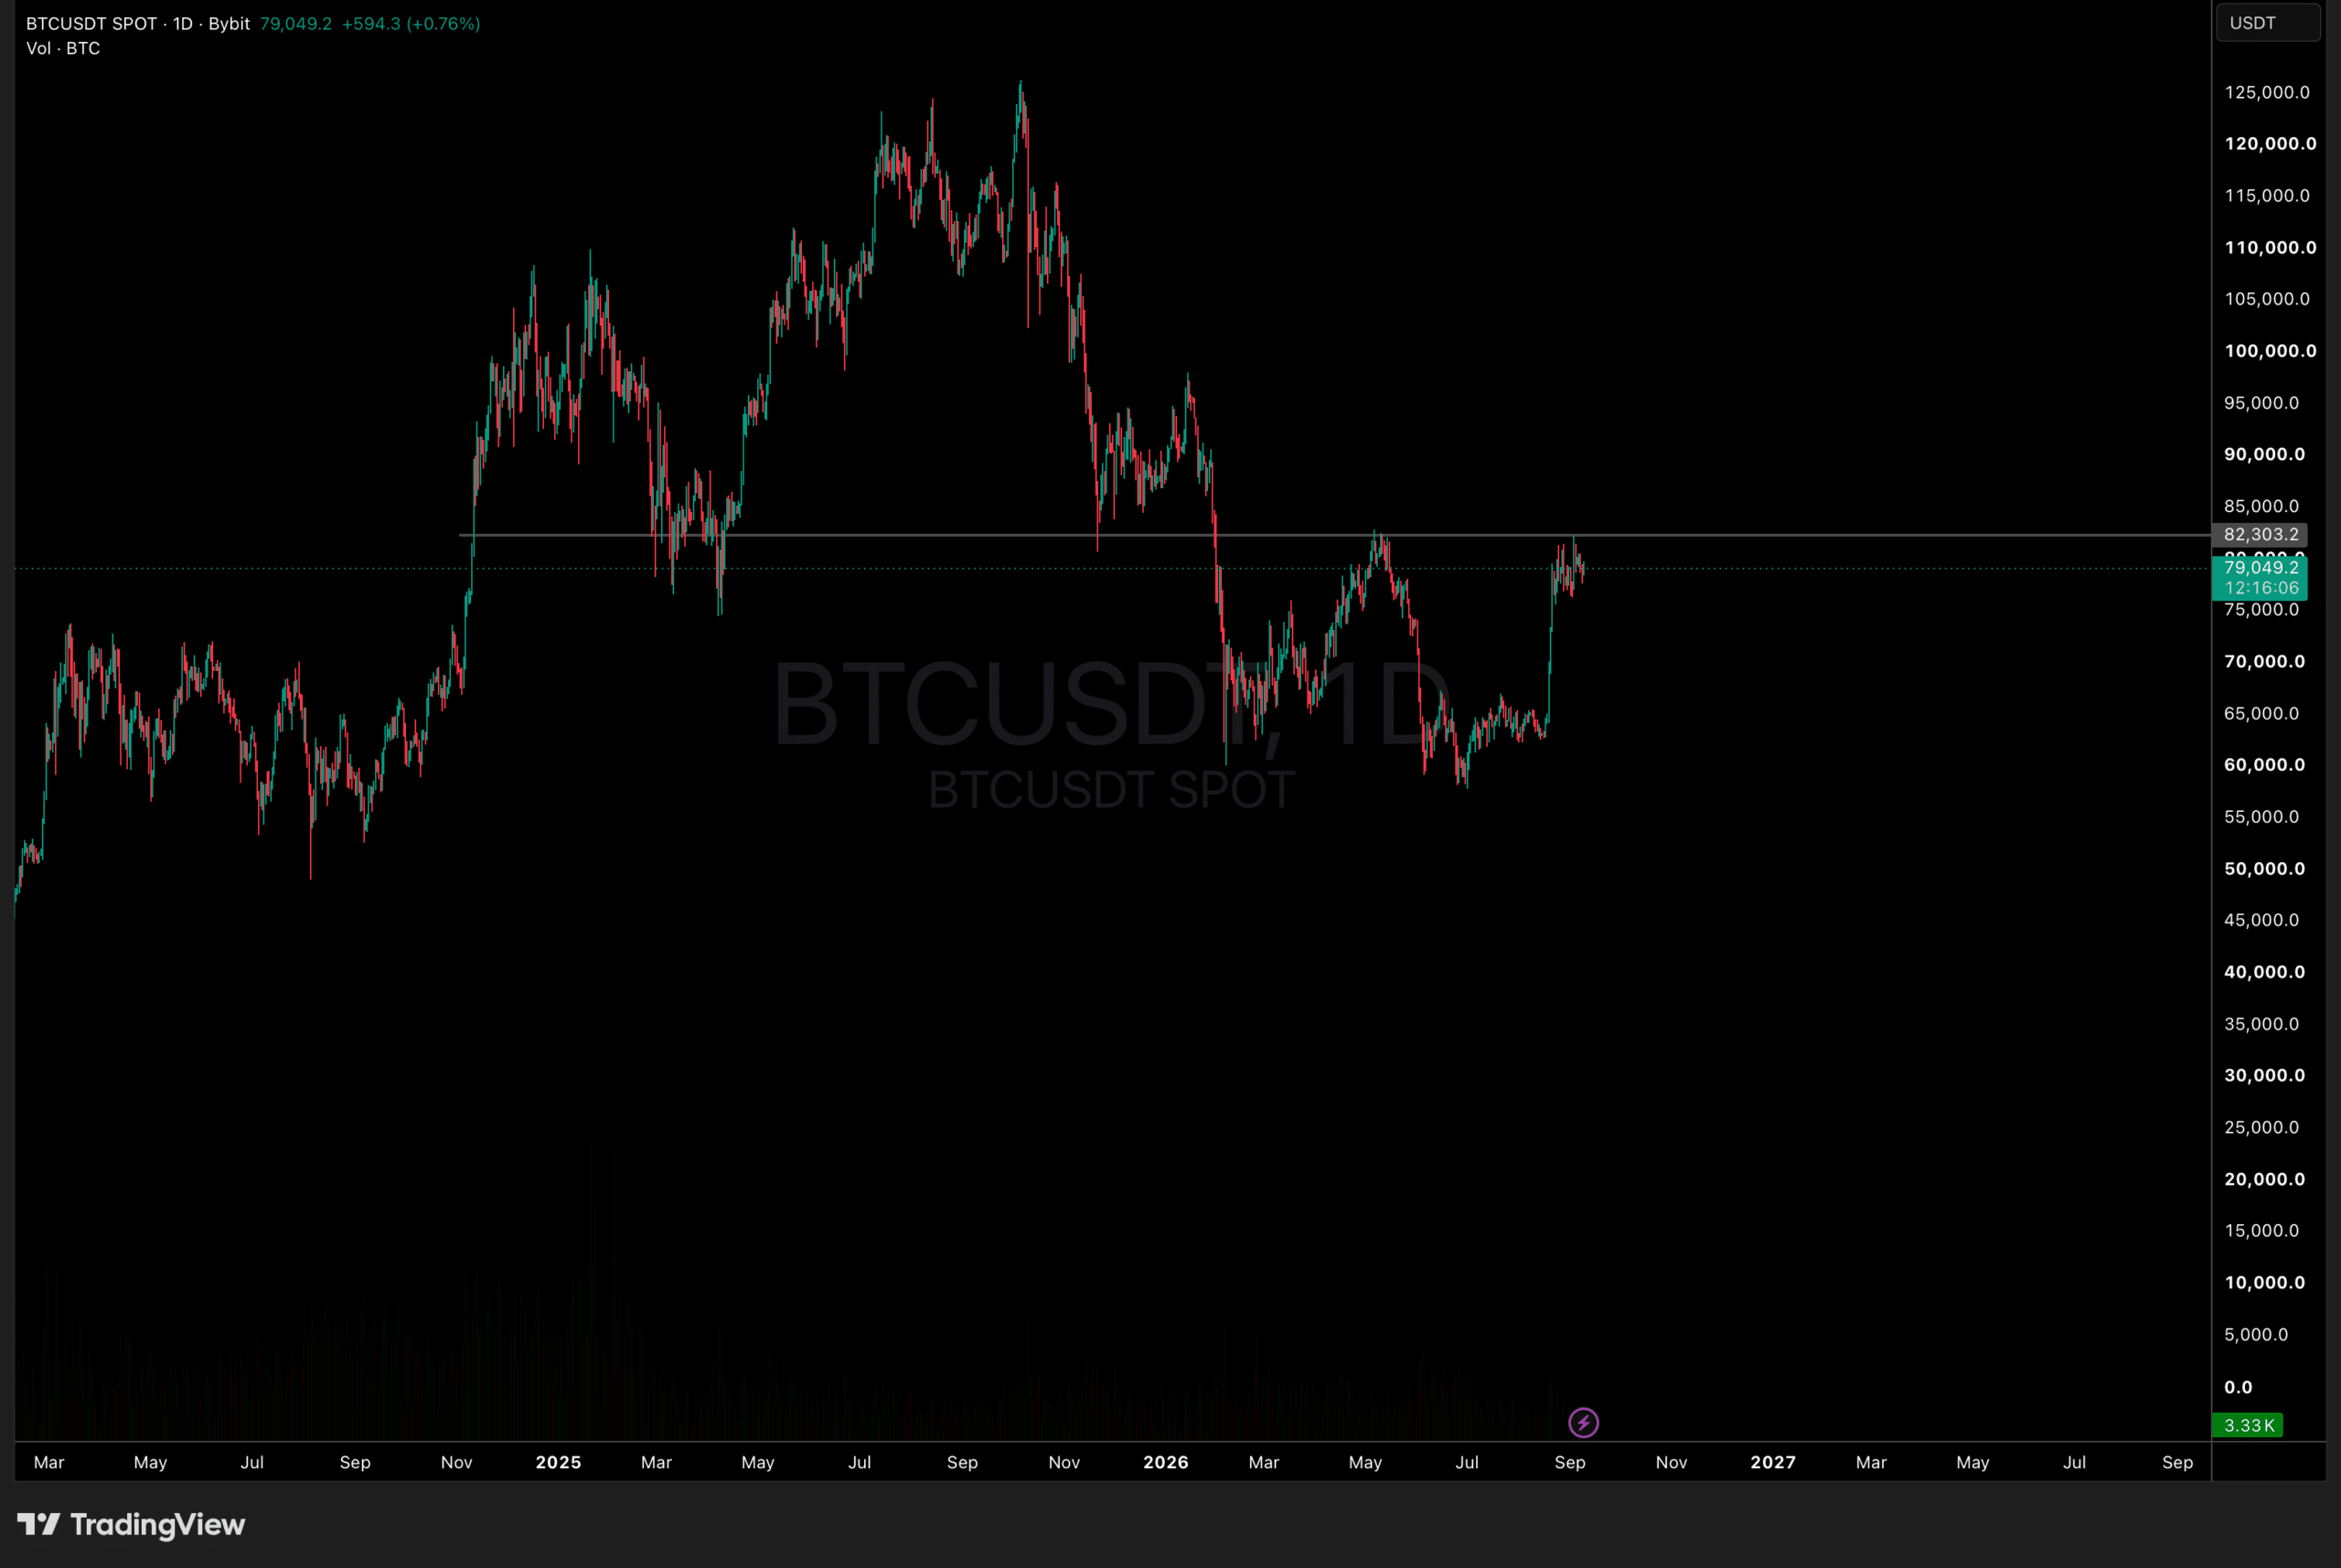
La poussée du Bitcoin vers le haut de sa fourchette de trading récente se heurte à une dynamique structurelle bien connue : une part croissante de l'offre est détenue en profit. Selon la dernière analyse de 99Bitcoins, plus de 71 % de l'offre en circulation du Bitcoin est désormais en profit — s'approchant de la moyenne historique de 74,7 % que les analystes de Bitfinex associent aux transitions passées de marché baissier à marché haussier. Cette mesure évalue la part des pièces en circulation acquises pour la dernière fois en dessous des prix actuels, offrant un moyen d'estimer la part du marché qui détient des gains latents à un niveau donné.
Le Bitcoin (BTC) s'est redressé vers 78 600 $ mardi après un creux intrajournalier à 77 603 $. Le rebond a toutefois laissé l'actif sous le niveau d'environ 82 000 $ touché la semaine précédente, et il continue d'évoluer dans une fourchette récemment étendue d'environ 77 200 $ à 82 100 $.
Cette configuration contient une tension notable. Une part croissante d'offre en profit peut être interprétée comme un signe de reprise, mais elle signifie également que davantage de pièces affichent des gains latents près d'une zone de prix où des vendeurs pourraient émerger. L'analyse qualifie cette mesure de caractéristique de la structure du marché plutôt que de confirmation d'une sortie de fourchette.
Bitfinex a souligné ce seuil dans une publication du 8 septembre sur X :
With over 71% of $BTC supply in profit, we are close to reaching the important 74.7% mean. Any move above it "has typically marked the transition from bear to bull markets". Bitfinex analysts tell @TheBlockCo .
— Bitfinex (@bitfinex) September 8, 2026
Une reprise qui n'a pas franchi le plafond
La séance de mardi a illustré la fragilité du rebond actuel. Le BTC est tombé à 77 603 $ avant de se redresser vers 78 600 $ en fin de matinée, ramenant le prix vers le milieu de sa fourchette récente plutôt qu'au-dessus de la limite supérieure établie près de 82 000 $.
Ce mouvement a également coïncidé avec des liquidations substantielles. Environ 79 millions $ de Bitcoin ont été liquidés, contribuant à 264 millions $ de liquidations crypto au total, dont 187 millions $ provenaient de positions longues. Les liquidations surviennent lorsque les plateformes ferment de force des positions à effet de levier qui ne répondent plus aux exigences de marge, et la forte proportion de positions longues est cohérente avec le creux de la séance avant la reprise. Ce mouvement a montré la rapidité avec laquelle les positions à effet de levier peuvent être affectées lors d'une fluctuation de prix relativement contenue.
Bitfinex situe la moyenne historique de l'offre en profit à 74,7 % et indique que les dépassements passés de ce niveau ont généralement marqué des transitions de marché baissier à haussier. La même source précise toutefois que l'offre en profit n'est pas un signal haussier autonome. La mesure décrit la répartition des gains latents dans l'offre ; elle n'établit pas en soi que le prix est sorti de sa fourchette.
Pourquoi le même niveau de prix porte désormais plus d'offre en profit
Le changement devient plus clair par comparaison avec mai. Selon Bitfinex, environ 67 % de l'offre était en profit lorsque le BTC évoluait au-dessus de 82 500 $ lors de sa consolidation en mai. À des niveaux de prix comparables aujourd'hui, ce chiffre dépasse 71 %. Ce contraste reflète la manière dont l'accumulation à des prix plus bas a modifié le profil de profit de l'offre aux niveaux actuels.
Le coût de revient des détenteurs à court terme est tombé à 68 400 $ au cours de l'été, reflétant une accumulation à des prix plus bas. Un tel coût de revient représente le prix moyen auquel les coins récemment actives ont été acquises pour la dernière fois ; cette baisse signale donc qu'une grande partie des achats plus récents s'est effectuée bien en dessous des niveaux actuels. À niveaux nominaux identiques, davantage de pièces affichent donc des gains latents qu'au cours de la consolidation de mai. Bitfinex indique que cela crée un réservoir plus profond de liquidité vendeuse latente lorsque le marché teste les sommets locaux précédents — une structure qui pourrait aider à expliquer pourquoi les tentatives près de 82 000 $ ont attiré des prises de bénéfices plutôt qu'une progression soutenue.
Cette comparaison ne détermine pas si la reprise actuelle se poursuivra ou s'inversera. Elle montre que la composition de l'offre a changé : les acheteurs qui ont accumulé à des niveaux plus bas peuvent détenir des gains lorsque le BTC revient vers le haut de la fourchette, et leur comportement à ces niveaux reste central pour la structure du marché à court terme.
Les entrées ETF comme contre-poids, avec conditions
Si la base plus large d'offre en profit constitue une source potentielle de pression vendeuse, les entrées dans les ETF Bitcoin offrent un signal de demande compensatoire. Les données onchain citées dans le rapport font état de 31,07 millions $ d'entrées nettes quotidiennes dans les ETF Bitcoin spot américains et de 698, millions $ sur sept jours — laissant le chiffre quotidien en dessous de la moyenne quotidienne implicite du total hebdomadaire, un écart qui pose la question de savoir si la demande se maintient au même rythme sur des fenêtres plus longues. Bitfinex a également souligné la demande continue pour les ETF et la croissance de l'offre de stablecoins — l'expansion de ces tokens indexés sur le dollar utilisés pour le trading et le règlement sur les marchés crypto — comme sources de soutien du marché.
La plateforme a noté que la capitalisation du marché crypto hors Bitcoin, Ether et stablecoins a augmenté de 51,2 milliards $ depuis le début du mois de septembre et se situait au-dessus de son niveau de la mi-août. Cette mesure indique que les conditions de capital sur l'ensemble du marché crypto s'étaient améliorées au cours de cette période, même si le Bitcoin restait dans sa fourchette établie.
Ces flux s'inscrivent dans un contexte macro plus restrictif. Les emplois du mois d'août ont augmenté de 162 000, au-dessus du consensus de 53 000 cité dans le rapport. Le rendement des obligations du Trésor à deux ans dépassait 4,34 %, maintenant l'attention sur les taux à court terme. Les rapports sur l'indice des prix à la production et l'indice des prix à la consommation d'août étaient attendus après ces données, et une lecture d'inflation plus élevée pourrait renforcer le cas d'une politique plus serrée.
Des rendements plus élevés et des attentes de politique plus resserrée peuvent peser sur les actifs risqués, y compris le Bitcoin, même lorsque les flux ETF restent positifs. Bitfinex a formulé la question clé ainsi : les investisseurs continueront-ils d'acheter à travers le rachat du Trésor et les données d'inflation à venir. Dans cette optique, un achat soutenu indiquerait que les taux directeurs étaient moins une contrainte déterminante, tandis que des flux plus faibles autour de ces événements indiqueraient le contraire.

