Les nouvelles données de la Fed signalent un levier financier élevé tandis que Bitcoin atteint 86 000 $
Points clés
- •Bitcoin a touché 86 000 $ le 21 septembre, soit plus de 10 % au-dessus de la clôture du dimanche précédent, alors qu'un flux taker au comptant positif, un volume croissant et des liquidations de positions courtes ont alimenté la progression, avec un open interest des futures et un financement payé par les positions longues au-dessus des bandes hautes de Glassnode et un open interest des options proche de 41 milliards de dollars.
- •L'Indice de Vulnérabilité Financière d'un document de travail de la Réserve fédérale montre un levier financier à 0,83 dans sa bande élevée, avec un indice agrégé de 0,65, une pression de valorisation de 0,77 et un risque de financement de 0,62,is que l'emprunt des ménages et des entreprises est plus bas, à 0,26.
- •Le FVI est conçu pour capter une vulnérabilité structurelle qui s'installe lentement plutôt qu'un stress de marché simultané, et le modèle historique du document montre que le même choc de cycle économique a produit des baisses plus marquées de la consommation et de l'investissement à long terme dans les périodes de FVI élevé.
- •Les analyses de la Fed estimaient que les grands hedge funds détenaient 4 000 milliards de dollars d'expositions brutes au Trésor et 3 000 milliards de dollars d'emprunts en pension livrée en septembre 2025, dont environ 830 milliards de dollars de transactions de base cash-futures et 305 milliards de dollars de transactions sur swap spread.
- •La transmission d'un stress de financement en pension livrée vers une demande crypto plus faible et des liquidations de Bitcoin à effet de levier reste un scénario que les preuves citées n'ont pas observé, et l'ensemble de données s'arrêtant au T4 2025 laisse incertain le millésime des lectures étiquetées 2026 du graphique, tandis que le document ne représente pas les vues du Conseil des gouverneurs.
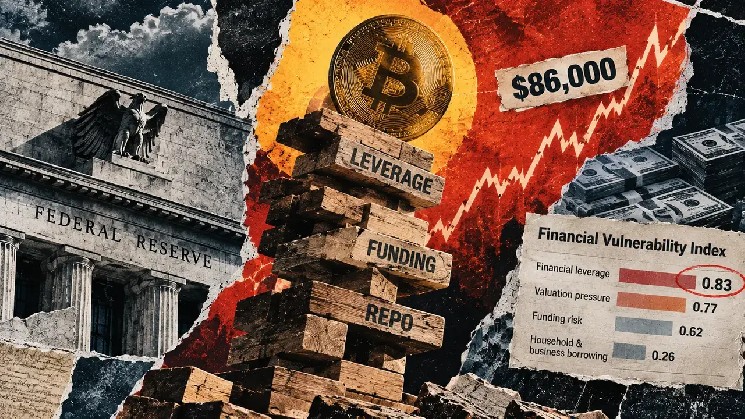
La dernière vague haussière de Bitcoin et le nouvel indicateur de risque financier de la Réserve fédérale décrivent deux horizons temporels différents. Bitcoin ($BTC) reflète la demande et le positionnement du marché actuel, tandis que la mesure de la Fed suit des faiblesses structurelles susceptibles d'amplifier le prochain choc.
L'Indice de Vulnérabilité Financière (FVI) est conçu pour capter une vulnérabilité à évolution lente plutôt qu'un stress de marché simultané. Dans la figure 2 du document de travail, la dernière annotation du levier financier indique 0,83, dans la bande « élevée » de sa distribution historique. L'indice agrégé est étiqueté 0,65, la pression de valorisation 0,77 et le risque de financement 0,62 — tous décrits comme « notables ». L'emprunt des ménages et des entreprises est plus bas, à 0,26. Cet indicateur s'inscrit dans la boîte à outils plus large de surveillance de la Fed, qui inclut également le rapport semestriel sur la stabilité financière, mais les documents de travail des économistes de la Fed ne portent pas, à eux seuls, le poids politique du Conseil des gouverneurs.
Le graphique étiquette les quatre composantes au T1 et l'indice agrégé au T2, 2026 étant la dernière marque de l'axe. Par ailleurs, le document de travail précise que son ensemble de données et plusieurs échantillons d'estimation s'arrêtent au T4 2025, sans expliquer si ces points terminaux sont des observations de millésimes ultérieurs, des prévisions instantanées ou un problème d'étiquetage. Cela limite toute description prudente aux étiquettes trimestrielles et aux valeurs de la figure 2, sans leur attribuer une date d'observation vérifiée en 2026.
La distinction entre vulnérabilité et conditions actuelles explique cette apparente divergence. Les indices classiques de conditions financières augmentent lorsque le crédit se resserre et qu'un stress visible apparaît. Le FVI, en revanche, peut s'accumuler pendant des périodes plus calmes, à mesure que le levier et la prise de risque augmentent.
Le mouvement actuel de Bitcoin a ses propres moteurs. Le 21 septembre, $BTC a touché 86 000 $, soit plus 10 % au-dessus de la clôture du dimanche précédent, le flux taker au comptant étant devenu positif et le volume en hausse. Les liquidations de positions courtes ont contribué à la progression de lundi. L'open interest des futures et le financement payé par les positions longues dépassaient les bandes hautes de Glassnode, l'open interest des options avoisinait 41 milliards de dollars, et les options intéguaient moins de volatilité que celle finalement constatée sur le marché.
Comment le stress du financement pourrait atteindre Bitcoin
Une analyse de juin, « Decomposing Hedge Funds' U.S. Treasury Exposures », estimait que les grands hedge funds détenaient 4 000 milliards de dollars d'expositions brutes au Trésor et 3 000 milliards de dollars d'emprunts en pension livrée — un financement garanti à court terme adossé à des collatéraux du Trésor — en septembre 2025. Ses estimations par procuration comprenaient environ 830 milliards de dollars de transactions de base cash-futures, qui exploitent l'écart entre les futures du Trésor et les prix des obligations au comptant, et 305 milliards de dollars de transactions sur swap spread, positionnées autour de l'écart entre les swaps de taux et les Treasuries.
L'examen distinct de la Fed des marchés de pension livrée adossés à des obligations d'État a constaté que le financement à court terme, l'intermédiation des courtiers, la réutilisation des collatéraux et de faibles décotes peuvent propager le stress entre les marchés de financement, de liquidités et de produits dérivés. Des appels de marge plus élevés ou une capacité d'intermédiation plus restreinte pourraient forcer des ventes d'actifs liquides, affaiblir la demande au comptant sur les cryptos et liquider des positions de $BTC à effet de levier. Cette séquence transversale reste toutefois un scénario ; les preuves citées n'ont pas observé la chaîne complète. Ses préconditions sont néanmoins observables en temps réel : le maintien de l'open interest des futures et du financement payé par les positions longues au-dessus des bandes hautes de Glassnode, l'évolution de l'emprunt estimé des hedge funds en pension livrée par rapport à son niveau de septembre 2025, et une éventuelle clarification ultérieure de la Fed sur le millésime des lectures du FVI étiquetées 2026.
Le modèle historique du document de travail montre pourquoi cette lecture de vulnérabilité compte. Dans les périodes de FVI élevé, le même choc de cycle économique modélisé a produit des baisses plus marquées de la consommation et de l'investissement à long terme que dans les périodes de FVI faible. L'indice se lit donc comme un indicateur d'amplification : il décrit la capacité du système à transformer un choc en dommages plus larges, tandis que la trajectoire immédiate de Bitcoin reste liée aux flux, à la liquidité et au positionnement.
Le document de travail reflète l'analyse de ses auteurs et n'indique pas l'approbation du Conseil des gouverneurs de la Réserve fédérale.
Source : CryptoSlate

