Le pétrole et les rendements des obligations d'État mettent à l'épreuve le scénario de reprise du BTC USD
Points clés
- •Bitcoin a chuté de 1,5 % à 82 700 $ le 8 octobre, touchant brièvement 82 300,50 $, son plus bas niveau depuis près de trois semaines, après une longue rallye sur le troisième trimestre.
- •Strategy Inc. détient 847 999 BTC d'une valeur d'un peu plus de 70 milliards de dollars, soit environ 4 % de l'offre maximale de 21 millions de bitcoins, mais la reprise de ses achats n'a pas enrayé le recul hebdomadaire de l'actif.
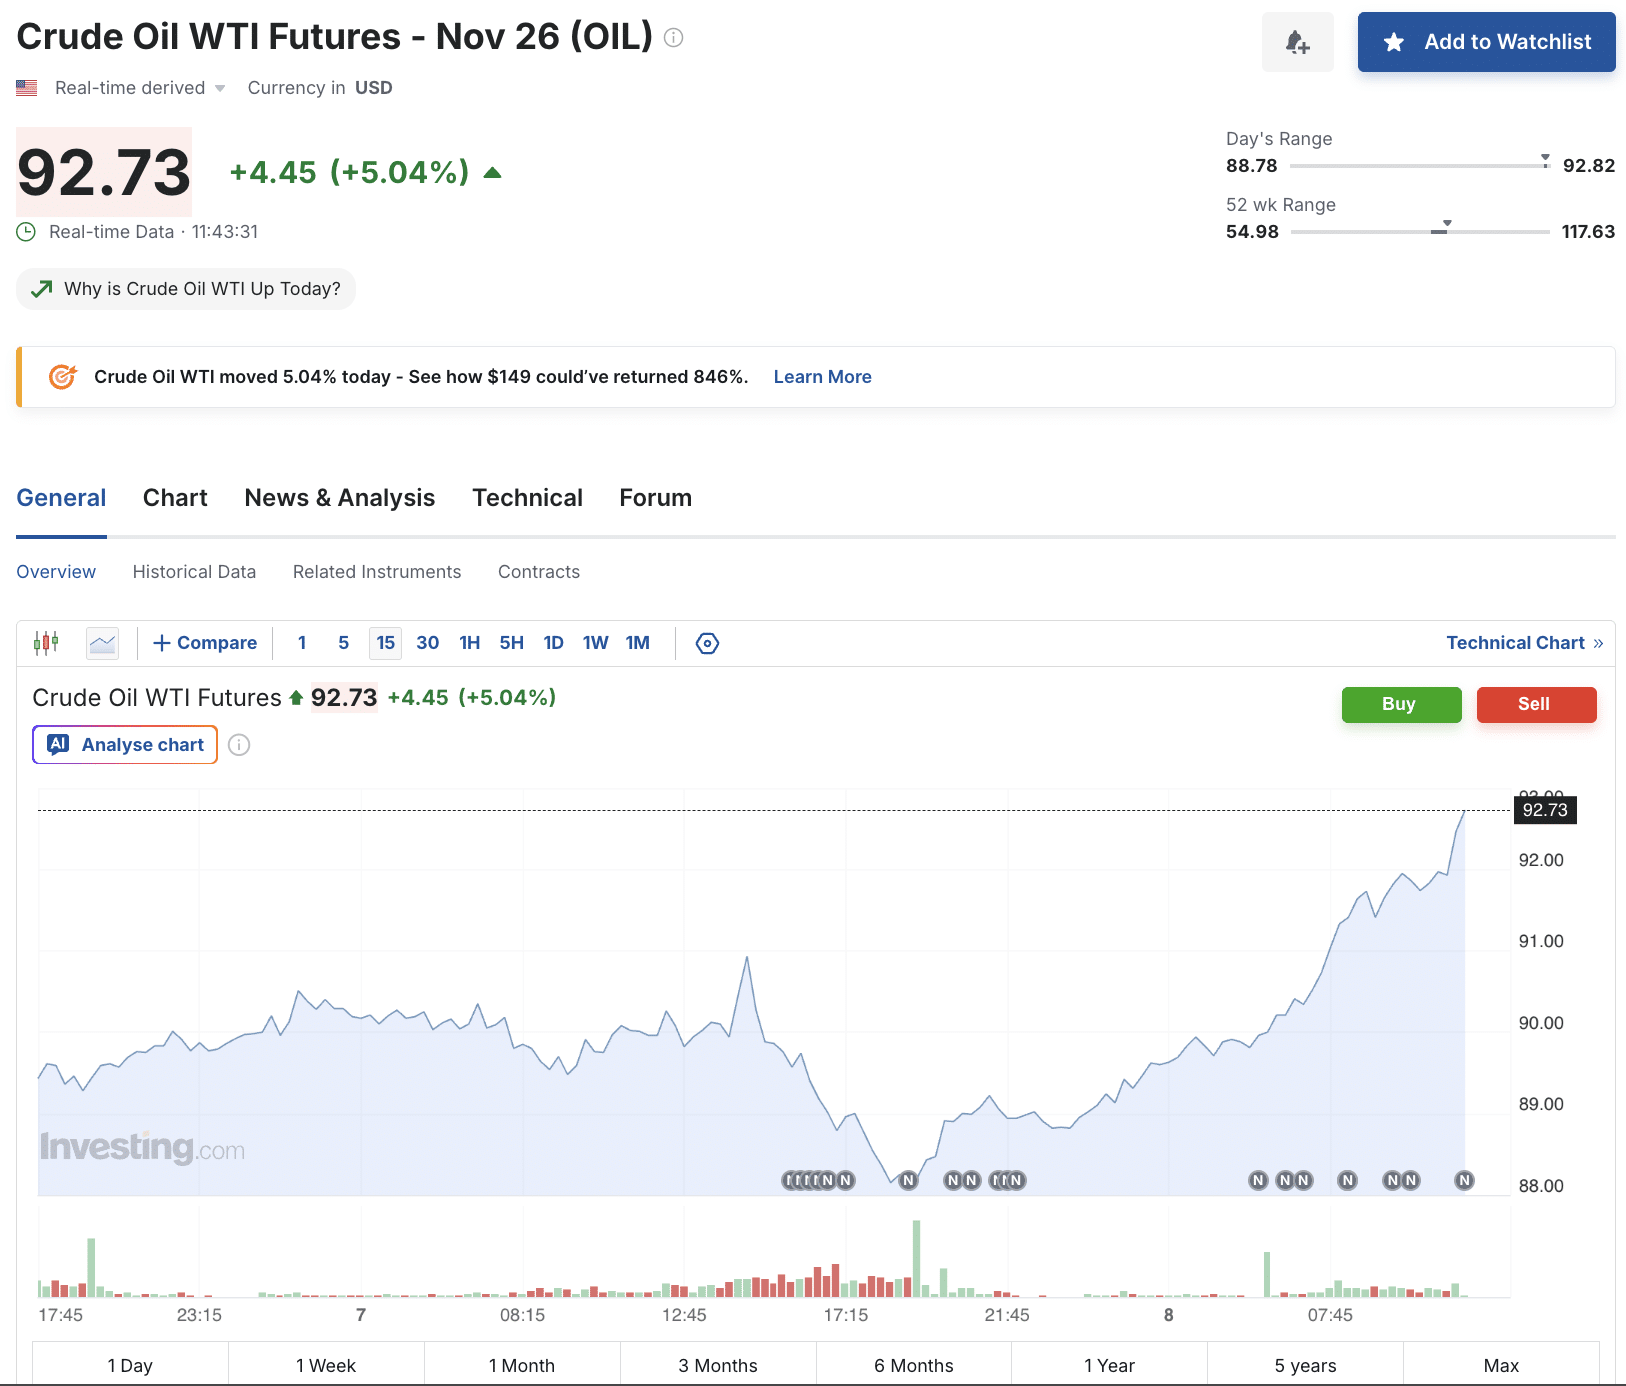
- •Le trafic dans le détroit d'Ormuz est tombé à son plus bas niveau depuis deux mois, dans un contexte de rapports évoquant une possible action militaire américaine contre l'Iran et d'attaques iraniennes contre le transport maritime régional, propulsant le Brent au-dessus de 102 $ le baril.
- •Le rendement des obligations américaines à 10 ans a atteint 5,333 %, un sommet de 24 ans vu pour la dernière fois au début des années 2000, après que les minutes de la réunion de septembre de la Réserve fédérale ont révélé une position hawkish face à la hausse de l'inflation.
- •La direction à court terme de Bitcoin a été davantage façonnée par les forces macroéconomiques animant actions et obligations que par des développements propres à la crypto, même une accumulation institutionnelle importante.
Bitcoin a chuté de 1,5 % à 82 700 $ à 02 h 13 HE (06 h 13 GMT) jeudi 8 octobre, après avoir brièvement touché 82 300,50 $ plus tôt dans la séance — son plus bas niveau depuis près de trois semaines.
Ce recul est survenu alors que la hausse des prix du pétrole, les tensions au Moyen-Orient et l'envolée des rendements des obligations du Trésor américain affaiblissaient l'appétit des investisseurs pour les actifs risqués, soulignant qu'un scénario de reprise ne met pas la crypto à l'abri des chocs macroéconomiques.
Le repli de Bitcoin met cette thèse à l'épreuve sans la réfuter : l'amélioration de l'adoption peut coexister avec un marché toujours très sensible aux craintes d'inflation et aux taux d'intérêt. Le dernier scénario de reprise après l'hiver crypto — « hiver crypto » désignant les périodes prolongées de baisse comme celles de 2018 et 2022 — s'accompagne donc d'un avertissement clair à court terme émanant de l'évolution des prix. La tension centrale est la suivante : les évolutions à plus long terme peuvent soutenir le secteur, tandis que la pression macroéconomique immédiate continue de déterminer la direction de Bitcoin et des autres tokens.
Le recul du BTC/USD survient alors que Strategy de Saylor reprend ses achats
Bitcoin a prolongé ses pertes récentes après une rallye tout au long du troisième trimestre. Ce repli est survenu malgré de nouveaux achats de Strategy Inc. (anciennement MicroStrategy un important détenteur institutionnel de Bitcoin qui a fait de cet actif sa principale réserve de trésorerie en 2020.
Strategy de Michael Saylor détient désormais 847 999 BTC, d'une valeur d'un peu plus de 70 milliards de dollars, ce qui en fait le premier détenteur mondial de Bitcoin — une position représentant environ 4 % de l'offre maximale fixe de 21 millions de bitcoins.
More orange than ever. pic.twitter.com/on52TtcFO1 — Michael Saylor (@saylor) October 4, 2026
Source post: https://x.com/saylor/status/2106721794761879957?ref_src=twsrc%5Etfw
Ces achats n'ont pas empêché l'actif de reculer au cours de la semaine, rappelant aux investisseurs que la demande d'une seule entreprise peut être contrebalancée par un mouvement plus large de l'appétit pour le risque. Les pertes faisaient suite à une longue rallye sur le troisième trimestre, laissant le marché vulnérable à la prise de bénéfices. Concrètement, la prise de bénéfices désigne le fait pour les traders de vendre une partie de leurs positions pour sécuriser leurs gains ; elle peut accentuer la pression lorsque les prix sont déjà en repli, même en l'absence de développement négatif spécifique à un token donné.
Le pétrole, le risque géopolitique et les rendements alimentent la pression
Les données de marché issues d'Investing.com illustrent le contexte macroéconomique reliant les prix de l'énergie à l'inflation et, par conséquent, à des rendements plus élevés. Les prix du pétrole ont bondi dans un contexte de rapports évoquant une possible action militaire américaine contre l'Iran et une intensification des attaques iraniennes contre le transport maritime dans la région, faisant chuter le trafic dans le détroit d'Ormuz à son plus bas niveau depuis deux mois. Ce détroit, situé entre l'Iran et Oman, est l'un des points de passage pétrolier les plus critiques au monde.
Les perturbations sur cette route maritime stratégique peuvent entraîner des approvisionnements énergétiques imprévisibles et une hausse des prix du pétrole, susceptible d'accroître les coûts de transport et de production et de faire peser un risque d'inflation persistante.
Ce scénario complique les baisses de taux des banques centrales. Les minutes de la réunion de septembre de la Réserve fédérale ont révélé une position hawkish face à la montée de l'inflation, le rendement des obligations américaines à 10 ans atteignant un sommet de 24 ans à 5,333 %, un niveau vu pour la dernière fois au début des années 2000. Des rendements plus élevés réduisent l'attrait des actifs spéculatifs comme Bitcoin, qui n'offre aucun rendement propre, le rendant moins attractif à mesure que les rendements obligataires augmentent.
Si chaque mouvement de Bitcoin n'est pas lié aux rendements des obligations du Trésor, l'interaction entre les prix du pét, la politique de la Réserve fédérale et la volatilité crypto reflète un canal macroéconomique par lequel la hausse des coûts énergétiques peut affecter les anticipations d'inflation et l'attractivité des actifs risqués.
Cette pression de marché plus large a également touché les actions, les marchés mondiaux reculant tandis que le Brent, la référence mondiale du pétrole, dépassait 102 $ le baril et que les obligations du Trésor baisquaient, contribuant à la chute de la valeur de Bitcoin. Ce chevauchement constitue l'enseignement pratique de la séance : la direction à court terme de Bitcoin a moins été dictée par des développements propres à la crypto — même une accumulation institutionnelle importante — que par les mêmes forces macroéconomiques animant actions et obligations, maintenant les titres sur l'énergie et la communication de la Réserve fédérale sur les listes de suivi des traders, aux côtés des données natives de la crypto.
Source : 99Bitcoins

