L'économiste d'Apollo Torsten Slok affirme que le cas haussier de l'IA souffre d'un « défaut économique fondamental » alors que les transactions sur actions et obligations se défont
Points clés
- •Torsten Slok a soutenu que le coût marginal de production du calcul dépasse le bénéfice marginal qu'il apporte aux utilisateurs, remettant en question les affirmations d'une demande illimitée de centres de données.
- •Il a constaté que 80 % des 1 % les plus gros dépensiers en IA sont soutenus par du capital-risque, ce qui suggère que les startups règlent leurs factures de calcul avec du capital-risque plutôt qu'avec revenus organiques.
- •Selon Slok, les marges bénéficiaires et le revenu par employé augmentent au sein des Magnificent Seven tandis que le reste du S&P 500 n'a constaté aucune amélioration financière liée à l'IA.
- •Les credit default swaps à cinq ans de Meta se sont élargis de 7,6 points de base pour atteindre un record de 114,79 points de base, tandis que l'action CoreWeave a chuté de plus de 30 % ce mois-ci et que ses swaps ont atteint 1 145 points de base.
- •Mark Habib, de S&P Global, a averti que les structures de financement interconnectées entre hyperscalers et projets de centres de données laissent penser qu'il pourrait exister davantage de dette liée à l'IA que ne le révèlent les divulgations actuelles.
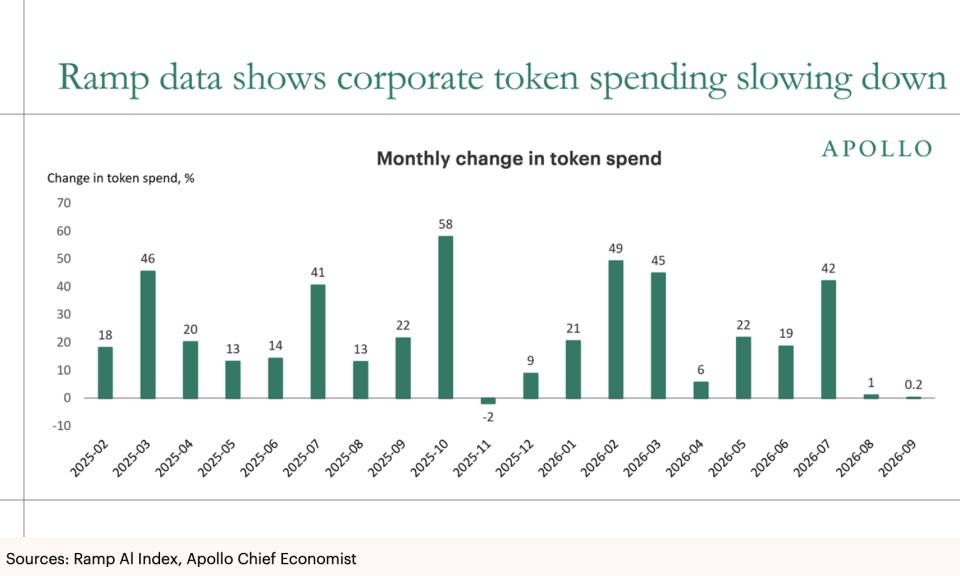
L'économiste en chef d'Apollo, Torsten Slok, a mené une véritable offensive cette semaine, multipliant les mises en garde contre l'engouement pour l'IA au moment même où Wall Street se retirait du secteur.
Mardi, Slok a souligné le récent ralentissement de la croissance des dépenses en tokens—les frais à l'usage liés à l'exécution des modèles d'IA—en arguant dans une note sur le ralentissement des dépenses en tokens que la courbe de demande de calcul est plate et très sensible aux variations de prix. La plupart des entreprises qui investissent dans cette technologie, a-t-il ajouté, n'ont pas encore constaté de gains de productivité significatifs, ce qui donne à l'IA l'apparence d'un centre de coûts plutôt que d'un moteur de croissance.
« Le défaut économique fondamental du cas haussier de l'IA est que le coût marginal de production du calcul dépasse le bénéfice marginal qu'il apporte aux utilisateurs, ce qui remet en question les affirmations d'une demande illimitée de centres de données », a-t-il expliqué. « La quantité de calcul et le nombre de centres de données nécessaires dépendent des rendements que les entreprises parviennent à générer avec ce calcul. Jusqu'à présent, les bénéfices de l'IA pour les entreprises tardent à se matérialiser, ce qui implique une réticence croissante à payer pour les services d'IA. »
Le principal déterminant des modèles de construction de centres de données, a-t-il soutenu, n'est ni la capacité physique ni la disponibilité énergétique, mais le prix réel que les utilisateurs sont disposés à payer pour le calcul. Les entreprises n'accepteront de payer un prix élevé que si cela se traduit par une croissance du chiffre d'affaires, des profits plus importants ou des économies substantielles—or Slok a écrit qu'il existe peu de signes que l'un de ces éléments se manifeste à grande échelle. « C'est peut-être ce qui arrivera à l'avenir. Peut-être pas », a-t-il averti.
Jeudi, il a tiré la sonnette d'alarme sur la « circularité » des dépenses en tokens dans une note de suivi. Les entreprises d'IA font déjà l'objet d'un examen minutieux pour des opérations de financement dans lesquelles elles fournissent de l'argent ou garantissent la dette d'autres entreprises qui figurent également parmi leurs principaux clients, ce qui suscite des doutes sur la pérennité de leur croissance. Slok a suggéré qu'une dynamique similaire existe entre les startups d'IA et les sociétés de capital-risque qui y investissent, notant que 80 % des 1 % les plus gros dépensiers en IA sont soutenus par du capital-risque. Selon lui, cela signifie que les startups règl leurs factures de calcul avec du capital-risque plutôt qu'avec des revenus organiques.
Samedi, il a affirmé que l'IA n'a « apporté aucun rendement financier » aux entreprises américaines en dehors des grands hyperscalers, écrivant que si les marges bénéficiaires et le revenu par employé augmentent au sein des fameux « Magnificent Seven »—les valeurs technologiques à très grande capitalisation qui dominent le S&P 500—le reste du S&P 500 n'a constaté aucune telle amélioration. Faisant écho à ses notes précédentes de la semaine, Slok a déclaré que les entreprises américaines dans leur ensemble n'ont pas besoin des derniers modèles d'IA—et ne veulent pas les payer. Même si l'IA devient moins chère et de plus en plus banalisée, les entreprises grand public pourraient avoir du mal à utiliser cette technologie pour améliorer leurs résultats financiers.
« L'IA peut être une excellente calculatrice, mais dans les affaires, l'intelligence relève surtout du jugement », a-t-il écrit. « Le jugement dépend du contexte, et la réponse varie selon l'humain ou le modèle que vous interrogez. Surtout, l'IA ne comprend pas la responsabilité, la confiance, la culture, les règles non écrites, les arbitrages éthiques ou l'équité, autant d'éléments qui façonnent le risque réputationnel et, en fin de compte, déterminent la croissance du chiffre d'affaires et les marges bénéficiaires. »
Cette série de notes est intervenue alors que les valeurs liées à l'IA chutaient—les fabricants de puces en particulier—les traders doutant de la durée restante de cette frénésie de dépenses en capital. Une poignée d'hyperscalers prévoient de dépenser environ 800 milliards de dollars cette année, avec des capex attendus au-dessus de 1 000 milliards de dollars l'an prochain.
Leviers tout ce capital pourrait toutefois s'avérer difficile. Meta a déjà émis beaucoup de dette et a annoncé cette semaine l'émission d'une nouvelle classe d'actions, notamment pour aider son PDG Mark Zuckerberg à faire face à une éventuelle taxe sur la fortune en Californie. Alors que le géant des réseaux sociaux prévoit de dépenser entre 135 et 145 milliards de dollars cette année, le coût de l'assurance contre le défaut de la dette de Meta a atteint un record jeudi : les credit default swaps à cinq ans se sont élargis de 7,6 points de base pour s'établir à un niveau record de 114,79 points de base. Comme ces swaps fonctionnent comme une assurance sur les obligations d'entreprise, une hausse du prix de cette protection traduit une probabilité de défaut plus élevée perçue par les marchés.
Les petites entreprises d'IA telles que les « neoclouds »—des fournisseurs spécialisés qui louent de la capacité de calcul GPU aux développeurs d'IA—ont également subi des pressions. L'action CoreWeave a chuté de plus de 30 % ce mois-ci, et ses credit default swaps à cinq ans ont grimpé à 1 145 points de base, soit environ dix fois le niveau de Meta.
Les inquiétudes ne s'arrêtent pas là. Mark Habib, responsable mondial des infrastructures numériques de S&P Global, a signalé des « structures de financement interconnectées » entre les hyperscalers et les projets de centres de données ou les petites entreprises d'IA.
« Il est prudent de supposer qu'il existe davantage de (dette) que ce que nous voyons », a-t-il déclaré lors d'une table ronde à Londres, selon Reuters. « Si ce n'est pas déclaré, cela ne fait pas partie des informations divulguées par les hyperscalers. De plus, si nous ne notons pas les transactions où cette dette pourrait s'accumuler, le fait est que nous pourrions ne pas avoir la visibilité nécessaire. »
Cet article a été initialement publié sur Fortune.com.

