La carte virtuelle d'Airtel adossée à Mastercard va défier la mainmise de Safaricom sur les paiements en ligne au Kenya
Points clés
- •Airtel Mobile Commerce N.V., la branche fintech d'Airtel Africa, prépare une Virtual Card Number adossée à Mastercard pour le Kenya, qui reliera les portefeuilles Airtel Money à des marchands internationaux tels qu'Amazon et Netflix sans exiger de compte bancaire.
- •La nouvelle carte sera en concurrence avec M-PESA GlobalPay de Safaricom, une carte Visa virtuelle lancée en 2022 qui peut s'appuyer sur le découvert Fuliza, tandis que le produit prépayé d'Airtel oblige les clients à charger des fonds avant de dépenser.
- •Les données de l'Autorité de régulation des communications du Kenya montrent que la part des paiements mobiles de M-PESA est tombée à 88,8 % en juin 2026, contre près de 95 % en 2023, tandis que celle d'Airtel Money grimpait à 11,1 %.
- •L'activité de paiements mondiaux de Safaricom a généré 4,76 milliards de KES (37,2 millions de dollars) pour l'exercice clos en mars 2026, en hausse de 22,3 % sur un an, soulignant le potentiel de revenus des dépenses en ligne internationales.
- •Airtel a émis plus de 875 000 cartes virtuelles en Ouganda, en Zambie et en Tanzanie depuis 2025 et prévoit d'étendre le service au Kenya, en République démocratique du Congo et au Gabon, mais n'a pas encore publié sa grille tarifaire kenyane ni son calendrier de lancement.
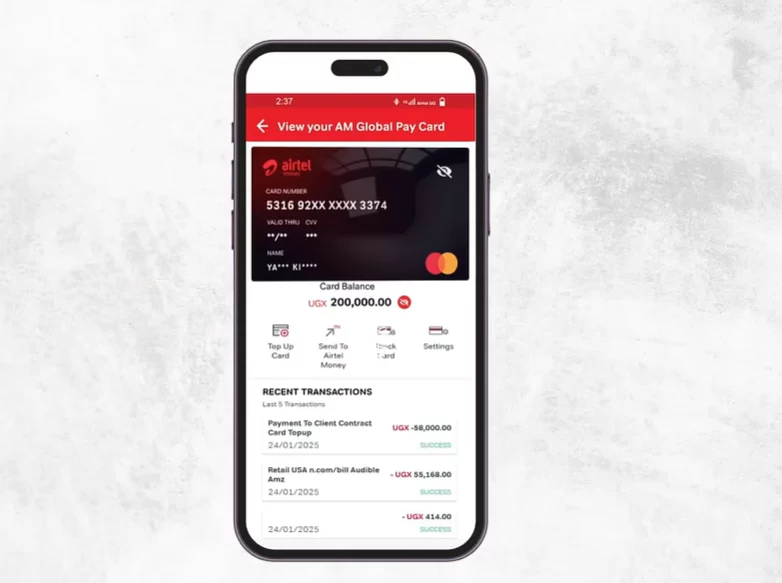
Airtel Mobile Commerce N.V., la branche fintech d'Airtel Africa basée aux Pays-Bas, se prépare à lancer une carte de paiement virtuelle au Kenya, ouvrant un nouveau front dans sa rivalité avec Safaricom autour des dépenses en ligne internationales.
Le produit, une Virtual Card Number (VCN) développée en partenariat avec Mastercard, sera intégré aux portefeuilles Airtel Money et permettra aux clients de régler des services sur des plateformes mondiales telles qu'Amazon et Netflix sans détenir de compte bancaire traditionnel. Contrairement à une carte physique, une VCN n'existe que sous forme de coordonnées bancaires pour un usage en ligne, ce qui permet à un portefeuille mobile de transiger avec des commerçants et des plateformes d'abonnement qui facturent via les réseaux de cartes.
Ce lancement place Airtel Money Global Pay en concurrence directe avec M-PESA GlobalPay, la carte Visa virtuelle introduite par Safaricom en 2022, et associe la rivalité des services monétaires mobiles à la concurrence de longue date entre Mastercard et Visa, les deux plus grands réseaux de cartes. Airtel entre sur un marché où Safaricom détient une avance établie, construite sur un service M-PESA actif au Kenya depuis 2007, mais l'enjeu dépasse les réseaux de paiement derrière les cartes. Il concerne également la manière dont les clients financent leurs transactions, gèrent leurs dépenses en ligne et accèdent au crédit lorsque le solde de leur portefeuille est faible.
La carte M-PESA GlobalPay peut s'appuyer sur Fuliza, une facilité de découvert qui permet aux clients éligibles de finaliser leurs paiements en ligne lorsque leur solde M-PESA est insuffisant. La carte prépayée d'Airtel Money ne dispose pas de cette fonctionnalité : les clients doivent la créditer avant tout achat.
Les données de l'Autorité de régulation des communications du Kenya montrent que la part de marché des paiements mobiles de M-PESA est tombée à 88,8 % en juin 2026, contre près de 95 % en 2023. La part d'Airtel Money est montée à 11,1 % sur la même période. Ces chiffres indiquent un glissement progressif de l'équilibre concurrentiel, même si l'avance de Safaricom reste substantielle.
Le commerce mondial offre une nouvelle source de revenus
L'utilisation croissante des services numériques au Kenya donne aux deux opérateurs une raison de se disputer les paiements internationaux. Les abonnements de streaming, les services logiciels et les plateformes de e-commerce étrangères permettent aux prestataires de paiement mobile d'atteindre des dépenses qui seraient autrement passées par des cartes bancaires.
Netflix, présent en Afrique depuis 2016, illustre la manière dont les services numériques internationaux s'intègrent aux dépenses quotidiennes. Les cartes virtuelles permettent aux clients sans compte bancaire de payer ces marchands via le paiement mobile, étendant la portée des portefeuilles au-delà des transferts nationaux et des paiements marchands.
Pour les opérateurs confrontés à la pression sur les frais de paiement nationaux, les transactions transfrontalières offrent également un moyen de générer des revenus du commerce international. La conversion de devises et les paiements marchands peuvent générer des revenus au-delà du cœur de métier du transfert d'argent entre comptes locaux.
L'activité de paiements mondia de Safaricom, qui comprend les transferts transfrontaliers, les cartes virtuelles et la facturation des boutiques d'applications, a généré 4,76 milliards de KES (37,2 millions de dollars) pour l'exercice clos en mars 2026, en hausse de 22,3 % sur un an. M-PESA a généré 182,7 milliards de KES (323,1 milliards) de valeur de transactions sur 46,4 milliards de transactions.
Ces chiffres montrent pourquoi même une part relativement modeste de l'activité de M-PESA compte. Les paiements mondiaux peuvent contribuer à la croissance du revenu sans exiger de Safaricom qu'il gagne une part comparable du marché kényan des paiements mobiles nationaux. Pour Airtel, l'opportunité est de capter une portion de ces dépenses à mesure que davantage de clients utilisent son portefeuille pour les achats en ligne.
Sur 14 marchés africains, l'activité de paiement mobile d'Airtel a généré 1,3 milliard de dollars de revenus, contre 747 millions auparavant. L'entreprise a émis plus de 875 000 cartes virtuelles en Ouganda, en Zambie et en Tanzanie depuis 2025, et prévoit d'introduire le service au Kenya, en République démocratique du Congo et au Gabon.
Crédit et sécurité distinguent les cartes
Les deux produits adoptent des approches différentes pour financer les paiements en ligne. M-PESA GlobalPay est lié au portefeuille M-PESA du client. Le modèle VCN d'Airtel, en revanche, oblige les clients à transférer des fonds de leur portefeuille Airtel Money principal vers la carte virtuelle avant tout achat.
Ce dispositif permet aux clients d'Airtel de réserver des fonds pour leurs achats en ligne, en maintenant le reste du solde de leur portefeuille séparé des transactions par carte. Il leur offre également un meilleur contrôle sur les paiements d'abonnement et leurs dépenses en ligne.
Les clients doivent toujours protéger leurs identifiants de compte et surveiller leurs transactions. Le niveau de protection dépend également des contrôles disponibles pour geler ou gérer la carte, contester les paiements non autorisés et empêcher de nouveaux prélèvements.
La conception initiale de la carte Visa virtuelle de Safaricom utilisait un cryptogramme dynamique (CVV) que les clients généraient via l'application M-PESA après avoir saisi leur code PIN. Chaque code était valable 30 minutes et ne pouvait être utilisé qu'une seule fois, limitant la fenêtre d'exploitation en cas d'exposition.
Safaricom a annoncé l'option de découvert pour GlobalPay en 2026, permettant aux clients éligibles de finaliser leurs paiements en ligne lorsque le solde de leur portefeuille est insuffisant. Cette fonctionnalité peut aider à éviter l'échec des paiements d'abonnement, mais elle implique aussi que des prélèvements automatiques peuvent puiser dans le crédit, laissant aux clients un découvert à rembourser.
Le modèle prépayé d'Airtel n'offre pas de facilité de découvert équivalente : les clients doivent donc disposer de fonds suffisants sur la carte virtuelle pour finaliser un achat. Cela peut être moins pratique, mais cela empêche aussi la carte d'étendre les dépenses via une ligne de crédit équivalente.
Un challenger reste confronté à un problème d'échelle
La vaste base de clients de Safaricom offre à GlobalPay un public établi, tandis que la familiarité avec M-PESA peut rendre les clients moins enclins à changer de moyen de paiement. La carte d'Airtel pourrait séduire les clients qui utilisent déjà Airtel Money et souhaitent un accès direct aux marchands internationaux. Son déploiement régional donne également à l'entreprise une expérience sur laquelle s'appuyer pour son entrée sur le marché kényan.
Les clients devront comparer les frais de change, les limites de transaction, les taux d'acceptation, le traitement des litiges et la facilité de gestion des informations de carte. La tarification d'Airtel sera particulièrement importante, car une carte moins chère pourrait attirer les utilisateurs sensibles au prix, tandis que des frais opaques pourraient émousser l'attrait de son modèle prépayé.
Airtel n'a pas encore communiqué tous les détails dont les clients kenyans auront besoin pour évaluer le service, y compris ses frais de change. LePay de Safaricom applique une majoration de change, faisant du coût total d'un achat un point de comparaison pertinent. Tant qu'Airtel ne publie pas sa grille tarifaire complète et ne confirme pas la date de son lancement, la comparaison entre les deux cartes repose sur les fonctionnalités plutôt que sur le coût total.
Ce lancement n'effacera pas l'avance de Safaricom sur les paiements mobiles. Il donnera néanmoins à Airtel un autre moyen de rivaliser pour les dépenses des clients, cette fois au passage en caisse en ligne plutôt que par les transferts nationaux.

