Les économistes évaluent les revenus nécessaires pour justifier les CapEx de l'IA
Points clés
- •Jared Bernstein, ancien président du Council of Economic Advisers de la Maison-Blanche, et d'autres économistes ont calculé, dans une publication sur le blog Econbrowser, les niveaux de revenus pour justifier les dépenses en capital dans l'IA, actuelles et prévues.
- •L'analyse indique que les revenus requis pour rendre l'expansion de l'IA économiquement rationnelle sont peu susceptibles de se matérialiser assez vite pour répondre à l'horizon temporel attendu par les marchés financiers.
- •L'économiste de l'Université Columbia Stijn Van Nieuwerburgh examine le même sujet dans un article publié dans les Brookings Papers on Economic Activity, tandis que les commentaires sur cette expansion soulignent que son financement migre vers des zones plus exotiques et moins transparentes du système financier.
- •Les enquêtes sur les dépenses prévues des entreprises en services d'IA sont bien inférieures aux montants impliqués par le pipeline d'investissement, ce qui signifie que le cas des revenus dépend actuellement d'une demande que les entreprises n'ont pas encore budgétée.
- •Les ratios cours/bénéfices prévisionnels des Mag-7 — Apple, Microsoft, Alphabet, Amazon, Nvidia, Meta et Tesla — sont bas par rapport aux normes historiques, même si ces chiffres reposent sur les bénéfices projetés par les analystes plutôt que sur les résultats publiés.
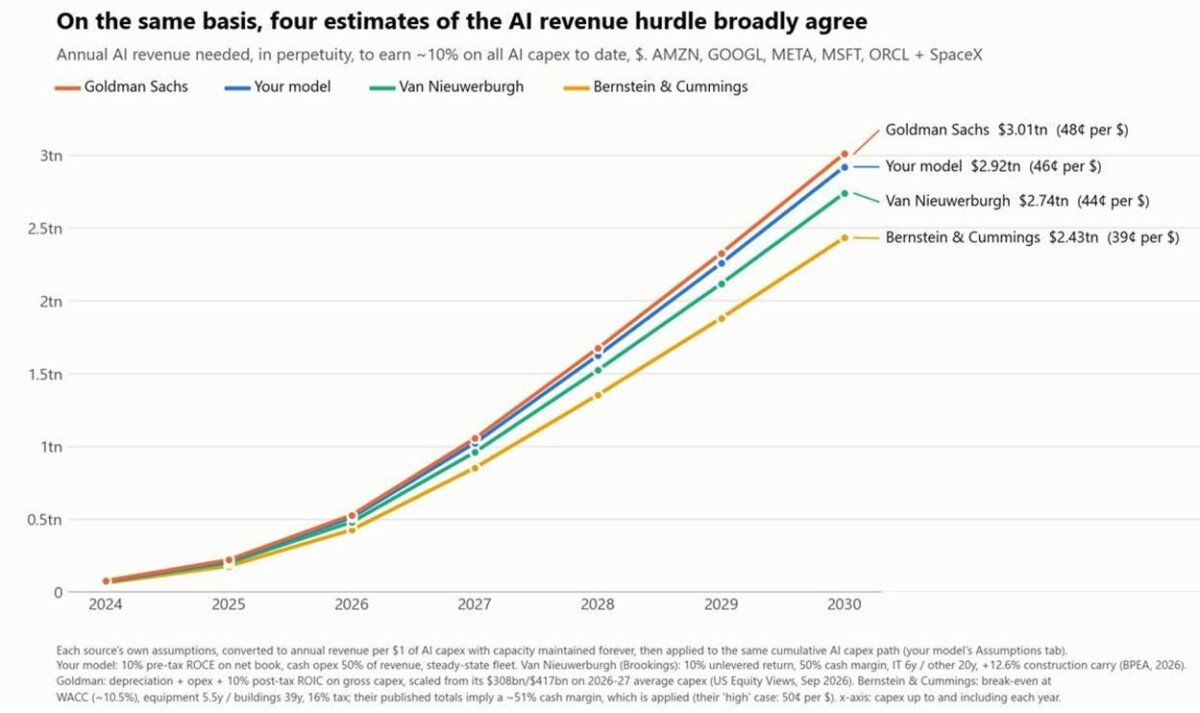
L'économiste Jared Bernstein, ancien président du Council of Economic Advisers de la Maison-Blanche, a calculé, avec d'autres, les revenus nécessaires pour justifier les investissements en capital dans l'intelligence artificielle (IA) en place et prévus, dans une publication sur le blog économique de longue date Econbrowser.
L'estimation, fondée sur un graphique compilé par Callum Williams et partagé par Bernstein (disponible via son Substack), pointe vers un niveau de revenus qui, comme le rapporte Bernstein, est peu susceptible de se concrétiser dans un délai que les marchés financiers sont prêts à tolérer — c'est-à-dire rapidement. Ce calcul s'apparente à un exercice de fixation d'un seuil : quel revenu les fournisseurs d'IA devraient dégager pour que les dépenses déjà engagées aient un sens économique.
Un article des Brookings Papers on Economic Activity (BPEA) de l'économiste de l'Université Columbia Stijn Van Nieuwerburgh traite du même sujet ; cette série constitue la plateforme de recherche économique de longue date de la Brookings Institution. Il a également été souligné que le financement de ces dépenses migre vers des zones plus exotiques et moins transparentes du système financier.
Cela soulève une question fondamentale : si les revenus arrivent, d'où viennent-ils ? Les enquêtes sur les dépenses prévues en services d'IA — elles-mêmes hautement spéculatives — sont bien inférieures aux montants impliqués par le pipeline d'investissement. Cet écart importe, car il signifie que le cas des revenus justifiant cette expansion repose actuellement sur une demande que les entreprises n'ont pas encore inscrite à leurs budgets.
Un gain important peut encore revenir à l'entreprise ou aux entreprises qui arriveront premières dans la course à la commercialisation des services d'IA. Cependant, un grand désordre pourrait découler des conséquences pour les entreprises qui arriveront dernières, ou avant-dernières.
Un aspect notable du suivi de ce secteur : les ratios cours/bénéfices prévisionnels des Mag-7 — qui ne sont pas exactement des laboratoires d'IA, puisqu'elles tirent des revenus d'autres sources — sont assez bas d'un point de vue historique. Ces ratios comparent le cours de l'action d'une société aux bénéfices que les analystes anticipent, plutôt qu'aux bénéfices déjà publiés, et le terme Mag-7 désigne Apple, Microsoft, Alphabet, Amazon, Nvidia, Meta et Tesla. Cela dit, il convient de rappeler qu'il s'agit de bénéfices prévisionnels, c'est-à-dire de « suppositions » d'analystes. La manière dont ces suppositions seront révisées, la question de savoir si les enquêtes sur les dépenses prévues combleront l'écart avec le pipeline d'investissement et l'endroit où se situe finalement le financement constituent les indicateurs concrets pour juger si le cas des revenus derrière cette expansion se consolide.

