Analyse d'Econbrowser : ce que signifierait une inversion du boom de l'IA pour le PIB et la consommation américains
Points clés
- •En termes de comptabilité du PIB, une grande partie de la vague de dépenses en capital liées à l'IA est compensée par les importations d'ordinateurs, de périphériques et de semi-conducteurs, qui sont soustraites de la production domestique.
- •Si les multiplicateurs keynésiens de l'investissement et des importations sont à peu près similaires, la fin du boom des dépenses en capital dans l'IA serait proche de la neutralité pour le PIB mesuré.
- •Des attentes affaiblies quant aux rendements de l'IA, qu'il s'agisse de contraintes de financement ou de changements de politique, pourraient faire baisser les prix des actifs et la richesse des ménages, ralentissant la consommation, qui représente environ deux tiers du PIB américain.
- •Les chercheurs de la Banque de France Bigot et Espic estiment qu'environ la moitié de la croissance de 2 % de la consommation américaine enregistrée en 2025 était attribuable à la hausse de la richesse boursière, sur la base d'une propension marginale à consommer d'environ 0,027 par dollar.
- •Dans un scénario de référence sans reprise du marché boursier au quatrième trimestre, l'analyse conclut que le ralentissement de la consommation qui en résulterait ne ferait pas basculer la croissance du PIB en négatif, toutes choses égales par ailleurs, même si un ajustement désordonné des marchés pourrait accroître l'incertitude et déprimer la demande agrégée.
Une analyse publiée sur Econbrowser, le blog économique de longue date tenu par les économistes universitaires Menzie Chinn et James Hamilton, le 6 novembre 2026, s'interroge sur ce qui se passerait si le boom de l'investissement en capital lié à l'IA refluent à mesure que les valorisations d'actifs se dégonflent, en pesant l'arithmétique mécanique du PIB face à l'économie des prix des actifs et de la richesse des ménages.
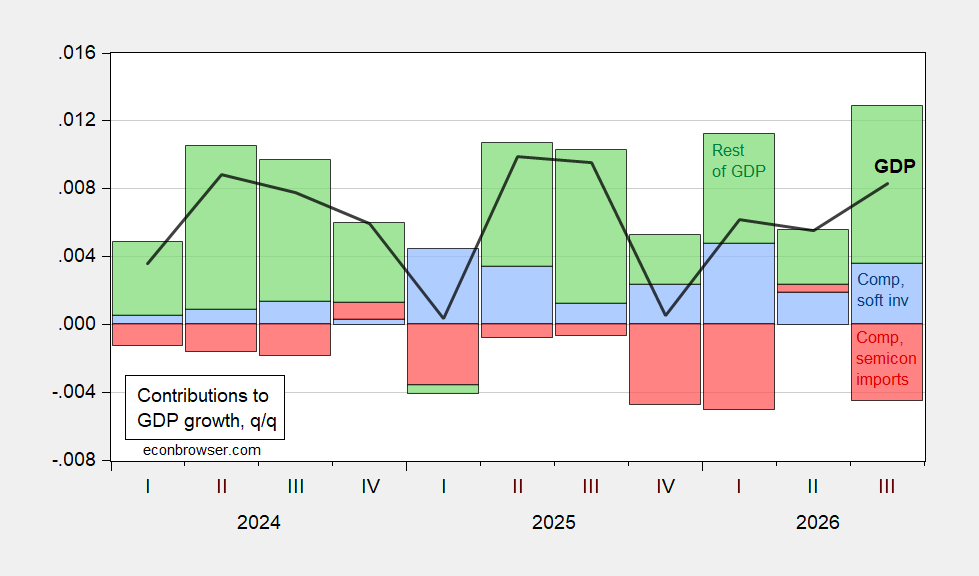
D'abord, comme cela a été largement débattu, la vague d'investissement en capital est compensée — en termes de PIB — dans une large mesure par les importations, qui entrent dans les comptes nationaux en soustraction, ce qui signifie que les dépenses en équipements produits à l'étranger n'ajoutent pas directement à la production domestique mesurée. Sur le plan comptable, cela est illustré par la figure 1.
Figure 1 : croissance trimestrielle du PIB (ligne noire), contributions à la croissance trimestrielle du PIB provenant de l'investissement en matériel informatique et logiciels (barre bleue), des importations d'ordinateurs, de périphériques et de semi-conducteurs (barre rouge), et du reste du PIB (barre verte), le tout non annualisé. Source : Bureau of Economic Analysis (BEA), calculs de l'auteur.
Bien que la construction de centres de données ne soit pas incluse dans la composante des dépenses en capital, l'analyse note que son ajout jusqu'en 2025 — l'étendue des données disponibles — ne changerait pas le tableau d'ensemble.
Évaluer l'effet sur l'économie dans son ensemble nécessite, au minimum, de prendre en compte les multiplicateurs keynésiens — la quantité de production supplémentaire générée par dollar de nouvelles dépenses — tant pour l'investissement que pour les importations. Si les multiplicateurs sont à peu près identiques pour les deux catégories, la fin du boom serait proche d'une annulation, du moins en termes de PIB.
L'économie, cependant, est plus compliquée. La vague de dépenses en capital est portée par de grandes attentes concernant les retombées de l'IA. Si ces attentes diminuent — soit en raison d'une collision entre les plans de dépenses et les capacités de financement, soit en raison de changements dans l'environnement de politique perçu — les prix des actifs baisseraient, laissant la consommation inférieure à ce qu'elle aurait été autrement.
Refusant de prédire les prix des actifs liés à l'IA, l'analyse prend comme référence un scénario dans lequel la capitalisation boursière ne connaît pas de reprise au quatrième trimestre. La valeur nette des ménages diminuerait alors, ce qui impliquerait — toutes choses égales par ailleurs — un ralentissement de la croissance de la consommation.
Figure 2 : consommation, en milliards de dollars chaînés de 2017, SAAR (bleu, échelle logarithmique gauche) ; valeur nette des ménages en milliers de milliards de dollars (rouge foncé gras, échelle logarithmique droite) ; valeur nette implicite en supposant que la valeur nette hors actions reste constante ; une hausse de 3 400 milliards de dollars de la capitalisation boursière (ligne rouge, échelle logarithmique droite) ; une baisse de 3 000 milliards de dollars (rouge +). Source : BEA, Federal Reserve Flow of Funds (rouge gras), calculs de l'auteur.
L'ampleur du ralentissement de la consommation dépend de l'effet de richesse — un canal qui compte pour l'économie au sens large, car les dépenses des ménages représentent environ deux tiers du PIB américain. Bigot et Espic (2026), dans une recherche publiée par la Banque de France, estiment qu'environ la moitié de la croissance de 2 % de la consommation enregistrée en 2025 était due à une hausse de la richesse boursière, sur la base d'une propension marginale à consommer la richesse d'environ 0,027 — soit 2,7 cents par dollar de richesse en actions.
Avec une consommation croissant à 2,5 % sur l'année se terminant au troisième trimestre, l'effet indirect ne ferait pas basculer la croissance du PIB en territoire négatif, toutes choses égales par ailleurs — un résultat qui semble refléter une forme de consensus, comme le rappelle un récent commentaire sur la question de savoir si une contriction des dépenses en IA pourrait provoquer une récession. Pour les lecteurs qui suivent le débat, les repères à court terme sont les publications trimestrielles de PIB et de consommation du BEA et les estimations de la valeur nette des ménages du Federal Reserve Flow of Funds — les mêmes séries qui sous-tendent le scénario de référence — qui montreront comment les valorisations boursières, la richesse et les dépenses évoluent réellement au quatrième trimestre.
Cela dit, l'analyse avertit qu'un ajustement désordonné des marchés financiers en réponse à une recalibration de l'IA est susceptible d'apporter une incertitude accrue, qui elle-même déprime la demande agrégée. Comme le formule l'auteur : « So who knows » (Qui sait).

