Les startups africaines lèvent 2,10 milliards de dollars en huit mois alors que les mégatransactions concentrent le capital
Points clés
- •Les startups africaines ont levé 2,10 milliards de dollars lors de 275 transactions de janvier à août 2026, soit une hausse de 1,4 % par rapport à la même période en 2025.
- •Le Nigeria a attiré le plus de capital avec 528,6 millions de dollars, suivi du Bénin (327,1 millions), de l'Égypte (322,0 millions), de l'Afrique du Sud (248,2 millions) et du Kenya (216,6 millions).
- •Le financement d'août 2026 s'est élevé à 438 millions de dollars, porté par la série C de 250 millions de Moove menée par Mubadala, Woven Capital et Ion Pacific, et par le tour de fonds propres de 50 millions de Jumia auprès de l'IFC et d'Axian.
- •Plus de 90 % du capital en fonds propres d'août s'est concentré sur les deux plus grosses transactions, tandis que les startups en phase amont dépendaient de plus en plus de subventions gouvernementales et de chèques d'écosystèmes Web3 inférieurs à 150 000 dollars.
- •Les institutions financières de développement et les entreprises stratégiques telles que l'IFC, la BAD, MultiChoice, Canal+ et SC Ventures jouent désormais un rôle accru dans le financement des phases de croissance africaines, aux côtés des fonds de capital-risque traditionnels.
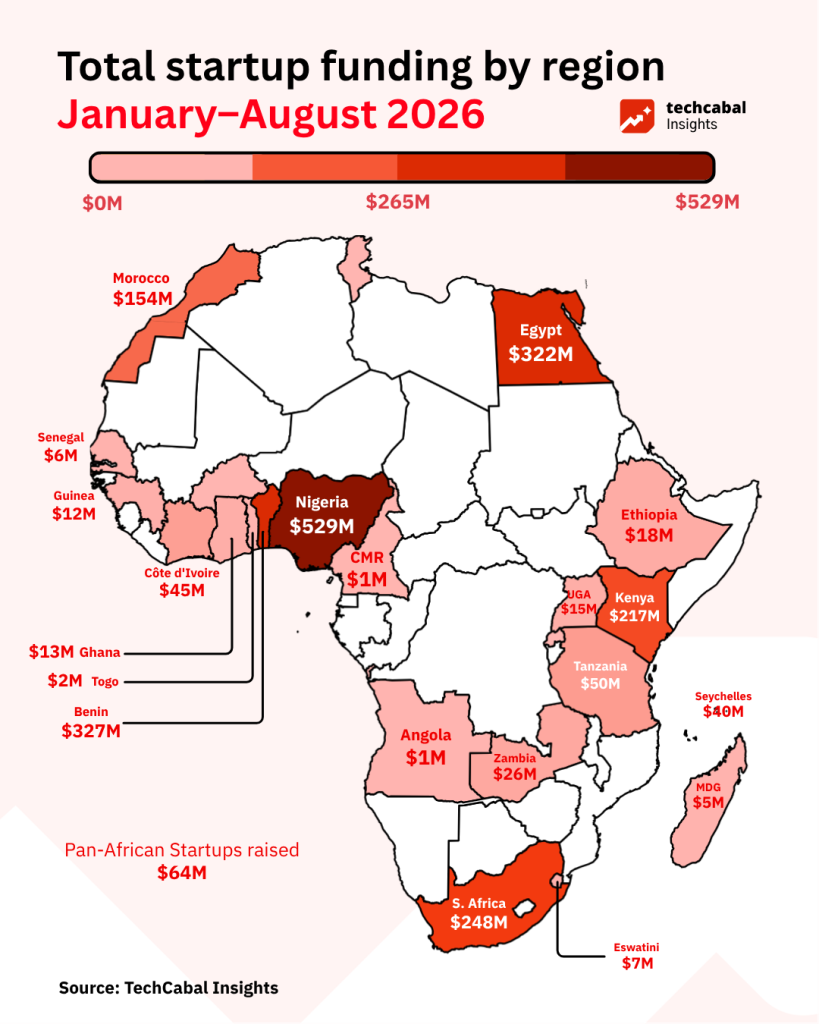
Les startups africaines ont levé 2,10 milliards de dollars lors de 275 transactions de financement recensées entre janvier et août 2026, dépassant de justesse les 2,07 milliards de dollars levés sur la même période de huit mois en 2025. Sur ces 275 transactions, 255 ont communiqué leurs montants tandis que 20 startups ont gardé leurs montants de financement confidentiels.
En glissement annuel, le financement global de 2026 est resté pratiquement stable, avec une légère hausse de 1,4 % par rapport à 2025. Ce plateau fait suite à la forte contraction du capital-risque africain depuis son pic de 2021-2022, lorsque les totaux annuels dépassaient 3 milliards de dollars : l'écosystème s'est donc stabilisé à un niveau nettement inférieur plutôt qu'il ne s'est rétabli. L'activité mensuelle a toutefois fortement fluctué, portée par des pics majeurs en février (361,7 millions de dollars), en juin (334,7 millions de dollars) et en août (438,0 millions de dollars) — des hausses respectives de 209 %, 56 % et 368 % par rapport à leurs niveaux mensuels de 2025.
Principaux marchés et mégatransactions
Le Nigeria domine le continent en attraction de capitaux depuis le début de 2026, avec 528,6 millions de dollars levés. Le Bénin se classe deuxième avec 327,1 millions de dollars, porté essentiellement par le tour de dette et de fonds propres de 215 millions de dollars de Spiro en juin. L'Égypte (322,0 millions de dollars), l'Afrique du Sud (248,2 millions de dollars) et le Kenya (216,6 millions de dollars) complètent les principaux marchés primaires — le même groupe de quatre pays (le « Big Four » plus la progression du Bénin) qui a historiquement attiré la majeure partie du capital-risque sur le continent.
La répartition du capital reste concentrée sur une poignée de marchés, les investisseurs privilégiant les startups établies dans des secteurs à fort volume et à actifs lourds comme la mobilité, le commerce en ligne et les énergies propres, qui offrent une unité économique éprouvée et de grandes bases de clients. Les mégatransactions issues de ces plateformes — comme la série C de 250 millions de dollars de Moove et l'investissement de 50 millions de dollars de Jumia auprès de l'IFC et d'Axian — ont représenté 57 % de tout le capital levé au Nigeria, en Égypte et sur les plateformes régionales en août. La composition de ces tickets reflète aussi la provenance des capitaux : les institutions financières de développement (IFC, BAD) et les entreprises stratégiques (MultiChoice, Canal+, SC Ventures de Standard Chartered) figurent désormais en bonne place aux côtés des fonds de capital-risque traditionnels, un décalage cohérent avec le repli mondial du capital-risque depuis 2022 qui a donné aux institutions financières de développement et aux capitaux d'entreprise un rôle accru dans les tours de croissance africains.
Août 2026 : Moove, e-commerce et crypto portent une envolée de 438 millions de dollars
Août 2026 a enregistré un total de 438,01 millions de dollars de financement, porté par d'importants tours de croissance et des facilités de dette stratégiques.
- Moove a obtenu une série C de 250 millions de dollars menée par Mubadala (Abou Dabi), Woven Capital et Ion Pacific pour développer ses activités de fintech-mobilité.
- Jumia a levé 50 millions de dollars en fonds propres avec le soutien de la Société financière internationale (IFC) et d'Axian.
- Yellow Card a bouclé un tour de financement de 40 millions de dollars soutenu par SC Ventures (Standard Chartered), Sony Innovation Fund, Polychain Capital et Blockchain Capital.
- Moment a levé une série A de 22 millions de dollars auprès d'AlphaCode Venture Partners, General Catalyst, MultiChoice et Canal+.
- Terra Industries a sécurisé 18 millions de dollars pour compléter son tour d'amorçage de 52 millions de dollars, avec le soutien de 8VC et Silent Ventures.
- Biovac a obtenu un prêt de 15 millions de dollars de la Banque africaine de développement (BAD) pour la fabrication de vaccins.
- Swvl a sécurisé 14,5 millions de dollars en fonds propres post-introduction en Bourse, menés par Coefficient LP et Sofico Holdings.
- Naran a levé 10 millions de dollars en dette et fonds propres auprès de Landel.
- Jem a obtenu 8,4 millions de dollars en série A menés par Quona Capital.
- ThriveAgric a levé une facilité de dette de 3,93 millions de dollars.
Tours d'août non communiqués
Plusieurs startups ont obtenu des capitaux en août sans divulguer publiquement les montants de leurs chèques. Il s'agit notamment de Yellow (série C menée par Convergence Partners), Flowt (pré-amorçage soutenu par Delta40, Impacc et Argidius Foundation), Mathesis Analytics (soutenue par Sewa Capital), Dawa Mkononi (soutenue par Africa Health Ventures) et Powered by People (soutenue par BESTSELLER Foundation et Susa Ventures).
Le fonds à prisme de genre Five35 Ventures a également déployé des chèques en fonds propres dans un éventail de startups de son portefeuille, dont Fincart, BuuPass, Daleela, Pricepally et Malaica.
L'étranglement du financement en phase amont : subventions et capitaux sans dilution prennent le relais
Si le chiffre global d'août a bondi à 438 millions de dollars, la fracture structurelle de l'écosystème s'est encore creusée. Plus de 90 % du capital en fonds propres déployé en août s'est concentré sur seulement deux mégatransactions — la série C de 250 millions de dollars de Moove et le tour de 50 millions de dollars de Jumia — tandis que les startups en phase amont dépendaient de plus en plus de petites subventions gouvernementales et de chèques d'écosystèmes Web3 inférieurs à 150 000 dollars pour survivre. Cette structure en haltère — mégatours d'un côté, subventions de moins de 150 000 dollars de l'autre, avec un milieu qui s'amincit — caractérise le capital-risque africain depuis le ralentissement de 2022, et les données de 2026 montrent que ce schéma persiste plutôt qu'il ne s'inverse.
Les startups en phase amont font face à un niveau d'exigence bien plus élevé que les années précédentes. Les investisseurs ne financent plus le pur potentiel ou la croissance des utilisateurs ; ils exigent des preuves claires d'économie unitaire, de rétention des clients, d'efficacité capitalistique et d'un chemin démontrable vers le chiffre d'affaires. Pour les fondateurs en phase amont, ce changement suppose d'allonger la trésorerie disponible grâce à des taux de consommation plus sobres, de rechercher de la dette ou des subventions non dilutives et de privilégier la génération précoce de revenus plutôt qu'une expansion agressive, afin d'éviter de manquer de liquidités avant de devenir finançables.
Alors que le capital-risque traditionnel se raréfie dans la fourchette de 50 000 à 500 000 dollars, des modèles de financement alternatifs prennent le relais :
- Subventions et bourses gouvernementales : En août seulement, des programmes gouvernementaux régionaux comme le gouvernement de l'État d'Edo au Nigeria ont financé 11 jeunes entreprises, dont Safebox Energy, IVIE et Zummey Technologies. Parallèlement, la bourse EdTech de CcHUB et de la Mastercard Foundation a attribué des subventions de 100 000 dollars chacune à 12 startups africaines d'edtech, dont TrainDTrainer, Talktu et Efiwe.
- Subventions d'écosystèmes Web3 : Des fonds d'écosystème comme le Stellar Community Fund ont soutenu en août plusieurs bâtisseurs africains en phase amont, dont Seevcash (149 000 dollars), Remi (135 000 dollars) et Yolat (110 000 dollars).
- Accélérateurs et dette : Des programmes comme le ScaleUp Accelerator de Cascador soutiennent des entreprises en phase de croissance via son Catalytic Fund de 5 millions de dollars, en fournissant de la dette en devise locale et des garanties pour aider les fondateurs à traverser l'hiver du capital-risque sans subir une forte dilution du capital.
Construire des entreprises résilientes et génératrices de revenus — plutôt que des sociétés créées uniquement pour lever le prochain tour de capital-risque — est devenu la stratégie déterminante pour les fondateurs technologiques africains qui traversent le second semestre 2026. La capacité des mois restants de 2026 à maintenir la dynamique des pics d'août et de février — ou la possibilité que ces mois s'avèrent être des exceptions liées aux mégatransactions dans une année par ailleurs plate — sera le signal clé de l'entrée de l'écosystème en 2027.
