Les stablecoins prêts à détrôner les circuits bancaires traditionnels dans la nouvelle architecture monétaire de l’Afrique, selon les panélistes
Points clés
- •Les participants au panel ont choisi les stablecoins plutôt que les réseaux de cartes et les circuits bancaires pour le règlement futur des factures intra-africaines.
- •Les transactions en stablecoins sont mises en avant pour leurs coûts plus faibles, leur traitement plus rapide et leurs registres blockchain transparents.
- •La confiance des consommateurs et la capacité du secteur bancaire traditionnel à s’adapter restent des obstacles importants à une adoption plus large.
- •Les autorités de régulation doivent élaborer des règles flexibles et coordonnées couvrant les émetteurs, les plateformes d’échange et les transactions transfrontalières.
- •Le Nigeria utilise des bacs à sable réglementaires et élabore un cadre pour les stablecoins afin d’évaluer les flux de paiements en actifs numériques.
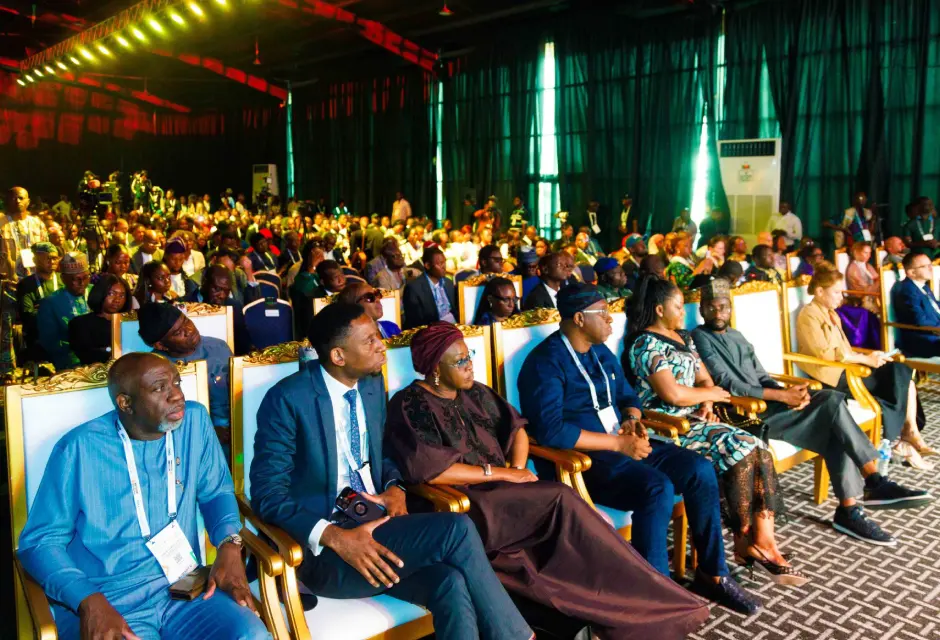
LAGOS — Lors de l’événement GITEX Nigeria à Lagos jeudi, un panel de dirigeants africains de la fintech a livré un verdict marquant sur l’avenir des paiements transfrontaliers : tous les panélistes présents ont rejeté les réseaux bancaires traditionnels et choisi les stablecoins comme circuit sur lequel les entreprises africaines régleront leurs factures dans cinq ans.
La question venait de Temitayo Jaiyeola, de TechCabal, qui l’a posée directement aux dirigeants du secteur lors d’une session intitulée « Africa’s Financial Reset: The New Architecture of Money, Markets and Movement », sur la scène principale de l’événement : dans cinq ans, lorsque deux entreprises africaines de pays différents régleront une facture via un circuit unique, utiliseront-elles des réseaux de cartes, des circuits bancaires ou des stablecoins ? La réponse unanime a été les stablecoins.
Ce consensus reflète une transformation structurelle plus profonde. Les frontières physiques qui traversent le continent africain ont toujours constitué de puissants obstacles au commerce, mais les frontières financières se sont révélées encore plus rigides. Pendant des décennies, transférer de l’argent d’un commerçant à Accra vers un fournisseur à Lagos a impliqué un dédale épuisant de banques correspondantes, des frais exorbitants et des délais pénalisants. L’architecture financière du continent a été conçue pour maintenir les capitaux cloisonnés — et cette architecture s’effondre désormais avec l’arrivée des stablecoins.
À sa place émerge une nouvelle couche intermédiaire qui ne dépend pas des anciens systèmes de compensation ayant historiquement entravé le commerce intra-africain. Ce changement n’est pas une prévision théorique. Il constitue déjà une réalité immédiate pour des millions d’utilisateurs et d’entreprises qui adoptent les actifs numériques comme principal instrument de valeur monétaire.
La rapidité et les coûts accélèrent le changement
Selon Lasbery Oludimu, VP of Global Operations et MD de Yellow Card, le passage aux actifs numériques est une réponse naturelle aux frictions du marché. Oludimu a affirmé que la rapidité et le faible coût des transactions en stablecoins en font le choix évident pour les entreprises.
Yellow Card s’est déjà positionnée à l’avant-garde de cette évolution. De récents rapports sectoriels soulignent que l’entreprise construit une infrastructure de base pour les paiements transfrontaliers, en s’appuyant notamment sur des outils tels que Fireblocks' Wallets-as-a-Service afin de sécuriser des portefeuilles à calcul multipartite à grande échelle. Cela permet aux trésoreries d’entreprise de gérer les risques de change et de contourner les systèmes traditionnels inefficaces.
Moyo Sodipo, Co-founder et COO de Busha, a partagé cette analyse et décrit un avenir proche dans lequel un commerçant nigérian pourrait convertir directement un stablecoin indexé sur le naira, comme le cNGN, en stablecoin indexé sur le rand sud-africain. La transaction serait entièrement réglée sur la blockchain, offrant une piste d’audit transparente de bout en bout que les autorités de régulation pourraient facilement surveiller.
Sodipo a souligné que les stablecoins servent déjà aujourd’hui de valeur monétaire. Les utilisateurs de plateformes comme Busha peuvent acheter du crédit téléphonique ou des produits alimentaires dans des commerces de détail avec des actifs numériques, ce qui confirme leur utilité dans la vie quotidienne.
Le déficit de confiance et les gardiens traditionnels
Si les stablecoins offrent une solution technologique supérieure, pourquoi le consommateur moyen continue-t-il de privilégier les monnaies fiduciaires ? Unwana Esang, Vice President et Principal Consultant for Services Business Development chez Mastercard, a livré un diagnostic direct : il s’agit fondamentalement d’un problème de confiance. Tant que cette confiance ne sera pas établie, même les solutions de paiement les plus élégantes ne pourront pas changer d’échelle.
Pour combler ce déficit, des acteurs mondiaux investissent massivement dans la cybersécurité et les tests de résistance des infrastructures. Mais Esang a réservé ses critiques les plus sévères aux institutions financières traditionnelles, avertissant que les banques historiques fonctionnent encore avec une mentalité d’acteurs en place et jouent le rôle de gardiennes plutôt que de partenaires de l’écosystème. Cette réticence à s’adapter signifie que la finance traditionnelle perd progressivement du terrain face à des acteurs non traditionnels plus agiles et plus réactifs aux besoins du marché. Un changement majeur de mentalité, a-t-il estimé, est nécessaire pour que les opérateurs traditionnels restent pertinents.
Réguler un véhicule en mouvement
L’adoption rapide des actifs numériques place les autorités de régulation dans une position difficile. Caleb Afaglo, President de la Chamber of Digital Asset and Blockchain Innovations Ghana, a décrit le moment réglementaire actuel comme une tentative de réguler un véhicule en mouvement. Les politiques adoptées par le biais de lois rigides couvrant plusieurs années deviennent inévitablement obsolètes dès leur publication — la technologie évolue chaque jour, tandis que les parlements se réunissent de manière intermittente.
Afaglo préconise des cadres législatifs globaux permettant aux banques centrales et aux commissions des valeurs mobilières de mettre en place des lignes directrices dynamiques et évolutives. Des initiatives telles que l’African Continental Free Trade Area (AfCFTA) et le Pan-African Payment and Settlement System (PAPSS) ont été élaborées pour favoriser un commerce unifié, mais elles risquent de retomber dans les mêmes goulets d’étranglement liés aux monnaies fiduciaires si elles ne parviennent pas à harmoniser les cadres applicables aux actifs numériques. Si un commerçant à Accra ne peut pas échanger librement de la valeur avec un marchand à Lagos en raison de politiques nationales très divergentes, l’Afrique ne fera que reproduire les inefficacités de la bureaucratie fiduciaire par-dessus les jetons numériques.
Le recalibrage réglementaire du Nigeria
Le Nigeria est actuellement en train de créer un précédent pour le reste du continent. La Central Bank of Nigeria a progressivement fait évoluer sa position à l’égard des actifs numériques, et le Payments System Vision 2025 a expressément souligné la nécessité d’un cadre réglementaire pour les stablecoins.
Oludimu a salué l’attention portée par les autorités nigérianes à la fonction réelle des stablecoins comme moyen de paiement, plutôt qu’à leur seul caractère spéculatif. En lançant des bacs à sable réglementaires, la CBN cherche à comprendre l’impact des flux transfrontaliers de stablecoins sur la politique monétaire nationale avant d’imposer des restrictions générales.
Sodipo a ajouté que les opérateurs responsables anticipent depuis longtemps cette surveillance réglementaire. Dès sa création en 2018, Busha a mis en œuvre des protocoles de Know Your Customer de niveau bancaire — bien avant l’existence de toute obligation officielle. Cette conformité proactive garantit que, lorsque les autorités de régulation s’assiéront finalement à la table des discussions, les opérateurs seront prêts à démontrer l’existence d’un environnement sécurisé et transparent.
La voie à suivre
Les panélistes s’accordent à dire que la transition vers une architecture financière numérique et sans frontières est inévitable, mais que sa pleine maturité nécessitera une action délibérée. L’écosystème a besoin de normes harmonisées dans l’espace africain de libre-échange afin que la valeur numérique puisse circuler aussi facilement que les données.
L’épreuve concrète consistera à déterminer si les pays peuvent harmoniser les règles applicables aux émetteurs de stablecoins, aux plateformes d’échange et aux transactions transfrontalières sans affaiblir la protection des consommateurs ni la supervision. Ces questions non résolues — ainsi que les préoccupations relatives à la confiance soulevées lors du panel — détermineront jusqu’où la technologie dépassera les plateformes individuelles pour s’intégrer au commerce régional courant.
Invités à résumer l’avenir de ce secteur en un seul mot, les panélistes ont proposé une feuille de route claire : Oludimu a appelé à la collaboration, Afaglo a réclamé l’unité, Sodipo a mis en avant l’adoption et Esang a conclu par l’interopérabilité.
Source : TechNext24
