Les perspectives de la dette américaine s'assombrissent alors que les rendements du Trésor atteignent leurs plus hauts niveaux depuis deux décennies
Points clés
- •Le rendement du Trésor à 10 ans a bondi à 5,23 % vendredi, son plus haut niveau depuis 2007, tandis que le rendement à 30 ans a atteint 5,49 %, un niveau vu pour la dernière fois en 2004.
- •Les rendements actuels ont déjà dépassé les projections de février du CBO, qui anticipait un rendement à 10 ans de seulement 4,1 % cette année.
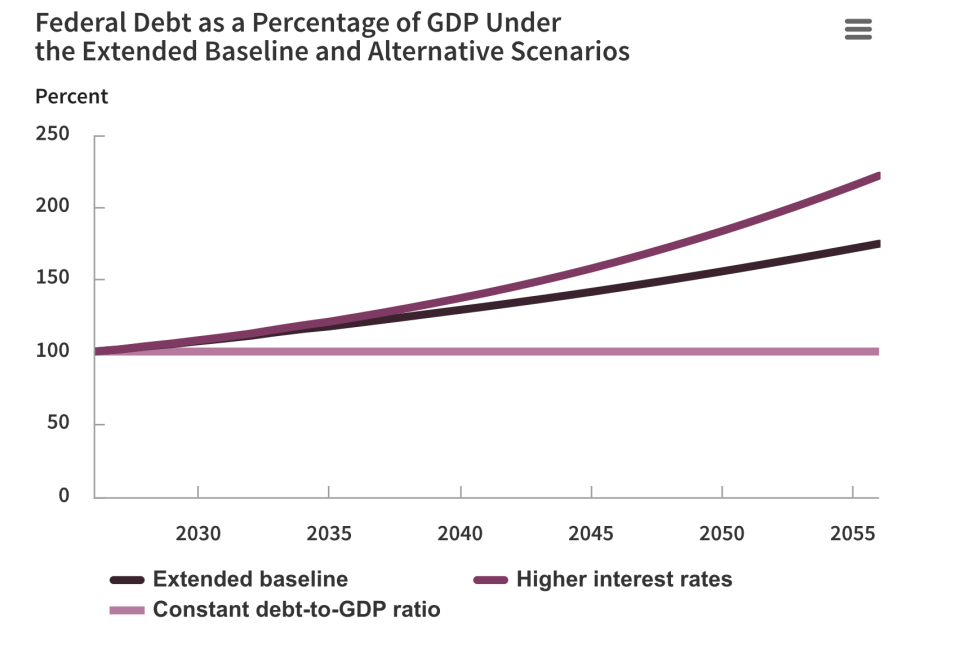
- •À la demande du sénateur Jeff Merkley, le CBO a examiné un scénario hypothétique avec des taux d'intérêt supérieurs d'un point de pourcentage à la référence, projetant que la dette détenue par le public atteindrait 222 % du PIB d'ici 2056, contre 101 % aujourd'hui.
- •Dans ce scénario, le déficit total gonflerait à 14 % du PIB d'ici 2056, les charges d'intérêts annuelles atteignant déjà 1 000 milliards de dollars et le déficit budgétaire étant en passe d'atteindre 2 000 milliards de dollars cette année.
- •Le CBO a indiqué que la croissance économique serait inférieure de 0,1 point de pourcentage à la référence dans le scénario de taux plus élevés, et que les effets macroéconomiques pousseraient les taux d'intérêt et la dette au-dessus même de ces chiffres.
La flambée des rendements du Trésor suscite l'alarme au Capitole, leur progression vertigineuse des derniers mois assombrissant davantage les perspectives de la dette américaine.
Le rendement du Trésor à 10 ans a bondi à 5,23 % vendredi, son plus haut niveau depuis 2007 et plus d'un point de pourcentage au-dessus de son niveau juste avant le début de la guerre avec l'Iran. Le rendement à 30 ans, quant à lui, a atteint 5,49 %, un niveau vu pour la dernière fois en 2004.
Plusieurs forces alimentent cette hausse : des prix du pétrole soutenus par le conflit au Moyen-Orient, les hyperscalers de l'IA dépensant des centaines de milliards de dollars par an, une économie en surchauffe et une dette nationale qui s'élève désormais à 40 000 milliards de dollars. Les rendements ont déjà dépassé les perspectives à long terme du Congressional Budget Office (CBO), l'analyste budgétaire non partisan du Congrès. Dans ses prévisions les plus récentes, publiées en février, le CBO projetait un rendement à 10 ans de 4,1 % cette année, 4,2 % en 2027, 4,3 % de 2028 à 2031 et 4,4 % de 2032 à 2036. Ces projections paraissent aujourd'hui démodées, et l'écart entre elles et la réalité du marché est devenu un baromètre permanent de la vitesse à laquelle les coûts d'emprunt du gouvernement dépassent les prévisions officielles.
Au-delà de fixer le rythme des autres coûts d'emprunt, des prêts hypothécaires et crédits automobiles à la dette des entreprises, les rendements déterminent le montant des intérêts que le département du Trésor doit payer sur la dette nationale — un chiffre qui peut s'accélérer à mesure que les taux grimpent. Les charges d'intérêts annuelles atteignent déjà 1 000 milliards de dollars, et le déficit budgétaire est en passe d'atteindre 2 000 milliards de dollars cette année, sans qu'aucune volonté politique de les maîtriser ne se manifeste.
Ce brusque pic des rendements a incité le sénateur Jeff Merkley, démocrate principal de la commission du budget du Sénat, à demander de nouveaux chiffres au CBO. Dans une lettre répondant au sénateur, le directeur du CBO Phillip Swagel a examiné un scénario — un exercice hypothétique plutôt qu'une prévision — dans lequel les taux d'intérêt augmentent jusqu'à se situer 1 point de pourcentage au-dessus de la référence.
Avant intégration des effets macroéconomiques, le CBO estimé que le déficit primaire — qui exclut les dépenses nettes d'intérêts — serait supérieur de 0,4 point de pourcentage d'ici 2056 par rapport à la référence. Le déficit total serait toutefois supérieur de 4,9 points de pourcentage, ce qui indique l'ampleur du fardeau supplémentaire que représenteront les charges d'intérêts. Le déficit total gonflerait à 14 % du PIB, contre 5,8 % attendus pour l'exercice en cours et une moyenne de 3,8 % de 1976 à 2025.
Parallèlement, la dette détenue par le public exploserait à 222 % du PIB d'ici 2056 dans le scénario d'une hausse des taux d'un point. Cela représente une hausse par rapport aux 101 % du PIB actuels, et 47 points de pourcentage de plus que la prévision de référence actuelle du CBO pour 2056.
À mesure que la dette s'envole, a indiqué le CBO, l'économie américaine ralentira et ne pourra pas suivre le rythme de l'endettement, les capitaux étant canalisés vers les obligations du Trésor plutôt que vers des usages plus productifs. La croissance du PIB sera inférieure de 0,1 point de pourcentage à sa référence, refroidissant les espoirs que les États-Unis puissent se sortir de la dette par la croissance. Le secrétaire au Trésor Scott Bessent a déclaré que c'était possible si la croissance atteignait 3 %.
Le CBO a également suggéré que ses chiffres dans ce scénario seraient encore pires une fois pris en compte les effets sur l'économie au sens large. « L'augmentation de la dette en pourcentage du PIB qui en résulte fait encore davantage monter les taux d'intérêt des titres du Trésor », a ajouté Swagel. « Ainsi, les effets macroéconomiques poussent les taux d'intérêt au-dessus de la hausse initiale intégrée au scénario. »
À titre de comparaison, le CBO a présenté un autre scénario, certes fantaisiste, dans lequel le ratio dette/PIB reste somehow stable à son niveau actuel de 101 %. Dans cette utopie de prudence et de frugalité budgétaires, le déficit primaire serait inférieur de 2 points de pourcentage à la référence du CBO d'ici 2056, le déficit total de 5,6 points, et la dette détenue par le public de 74 points. Et bien que la croissance du PIB ne soit que de 0,05 point de pourcentage supérieure à la référence du CBO, cela ne tient pas compte des effets macroéconomiques induits supplémentaires.
« La hausse de la croissance du PIB encourage davantage d'investissements, augmentant le montant de capital disponible pour les travailleurs », a écrit Swagel. « Ce stock de capital plus élevé accroît le produit marginal du travail, encourageant plus de travail, ce qui se traduit par une croissance supplémentaire du PIB. »
Cet article a été publié à l'origine sur Fortune.com.

