Les rendements du Trésor américain frôlent leur plus haut niveau depuis 24 ans, Pimco juge 6% plausible
Points clés
- •Le rendement du Trésor à 10 ans se negotiait autour de 5,29%, son plus haut niveau depuis avril 2002, et Dan Ivascyn de Pimco a jugé plausible un rendement de 6%, vu pour la dernière fois en 2000.
- •Ivascyn a cité la hausse des prix du pétrole, l'inflation persistante et l'endettement croissant des États-Unis comme moteurs, en avertissant que le dénouement des positions perdantes des hedge funds levierés pourrait accélérer la vente.
- •Russell Investments a attribué plus de 70% de la hausse des rendements depuis fin février à la progression des taux réels et à l'élargissement de la prime de terme réelle.
- •Freddie Mac a rapporté que le taux fixe hypothécaire à 30 ans a grimpé à 7,40% le 8 octobre, contre 7,28% la semaine précédente et 6,30% en 2025.
- •L'adjudication de 22 milliards de dollars du Trésor à 30 ans du 8 octobre s'est établie à un rendement de 5,618% avec un ratio offre/demande de 2,54, mais une forte demande n'empêche pas des coûts d'emprunt élevés de peser sur les actions, le crédit aux entreprises et les cryptomonnaies.
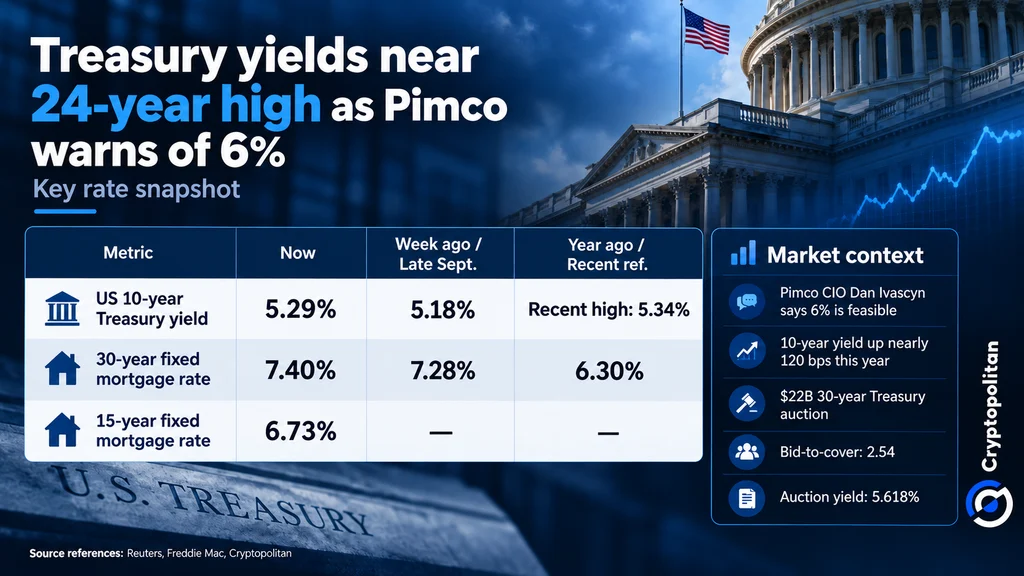
Le rendement du Trésor américain à 10 ans évoluait vendredi autour de 5,29%, juste sous son récent pic de 5,34%, selon les données de la Réserve fédérale. Le taux de référence s'était échangé pour la dernière fois à ces niveaux en avril 2002, lorsqu'il avait atteint 5,36% le 2 avril.
Dan Ivascyn, directeur des investissements du gestionnaire obligataire Pimco, a déclaré qu'un rendement de 6% était une possibilité — un niveau que le taux de référence n'avait plus touché depuis 2000, comme l'a noté Reuters — une perspective qui alimente les craintes de coûts d'emprunt élevés pour les actions et le crédit aux entreprises dans le monde entier.
Pourquoi Pimco juge 6% « plausible »
Ivascyn a qualifié un nouveau forte hausse des rendements de « plausible », tout en avertissant que les hedge funds levierés pourraient accélérer la vente lorsqu'ils dénouent leurs positions perdantes. Comme le rapporte Reuters, ses arguments s'appuient sur la hausse des prix du pétrole, l'inflation persistante et l'endettement croissant des États-Unis.
Le rendement à 10 ans a grimpé d'environ 120 points de base (1,2 point de pourcentage) cette année, la période de juillet à septembre marquant la plus forte hausse trimestrielle du siècle. Ivascyn a averti qu'une hausse au-delà de 5,5% pourrait provoquer « une véritable faiblesse sur les marchés du risque, tant sur le crédit que sur les actions ». Les cryptomonnaies pourraient également rencontrer des difficultés, compte tenu de la tendance des investisseurs à se tourner vers des obligations du Trésor mieux rémunérées.
Plus de 70% de la hausse s'explique par les taux réels
La Réserve fédérale n'est pas seule responsable de la hausse des rendements : contrairement aux taux courts qu'elle fixe directement, le 10 ans est valorisé par le marché. Selon Russell Investments, plus de 70% de la hausse depuis fin février s'explique par la progression des taux réels — des rendements ajustés de l'inflation — et par l'élargissement de la prime de terme réelle, la compensation supplémentaire exigée par les investisseurs pour détenir de la dette longue.
Dans une revue publiée en septembre, la Banque des règlements internationaux a indiqué que les investisseurs continuaient d'acheter des actifs plus risqués, y compris des investissements sur les marchés émergents, malgré la hausse des rendements. Le Fonds monétaire international a toutefois averti que des changements brusques de sentiment de marché pourraientîner une sortie de capitaux des économies fragilisées.
La mécanique de marché émet des signaux d'alerte
Plusieurs mécanismes de marché pourraient aggraver la vente d'obligations. Une analyse de Reuters révèle que les investisseurs ayant acheté des obligations à long terme émises par des entreprises d'IA vendent désormais des contrats à terme sur le Trésor pour se protéger de la hausse des taux d'intérêt. Goldman Sachs prévoit que les hyperscalers emprunteraient 420 milliards de dollars l'année prochaine, ce qui pourrait accentuer davantage la pression.
Les investisseurs sont aussi de plus en plus réticents à détenir des obligations d'État à long terme. L'écart entre les rendements du Trésor à 10 ans et à 30 ans a grimpé à environ 37 points de base, signe que les investisseurs estiment nécessaire une meilleure compensation pour les risques liés à de tels placements de long terme.
Le marché hypothécaire peut aggraver la situation. La hausse des taux d'intérêt signifie que les propriétaires seront moins enclins à refinancer leur prêt, prolongeant ainsi la durée de vie des titres adossés à des créances hypothécaires. Les investisseurs réagissent en vendant des contrats à terme sur le Trésor pour couvrir leur risque, ce qui accroît la pression sur les prix des obligations — et, comme les rendements évoluent inversement aux prix, fait encore monter les rendements.
L'inquiétude se reflète également sur les marchés d'options. Le prix de la protection contre une hausse de 200 points de base des taux d'intérêt a atteint son plus haut niveau depuis mars 2023. Avec plusieurs forces exerçant simultanément une pression sur le marché, même un léger mouvement pourrait déclencher une réaction en chaîne.
Les ménages le ressentent déjà à 7,40%
La hausse des taux hypothécaires rend l'accession à la propriété encore plus difficile pour les Américains. Freddie Mac a rapporté que le taux fixe à 30 ans a grimpé à 7,40% le 8 octobre, contre 7,28% la semaine précédente, alors qu'il s'établissait à 6,30% en 2025. Le taux à 15 ans, lui, est monté à 6,73%.
Cette hausse confirme la tendance rapportée par Cryptopolitan en septembre, lorsque la montée des rendements du Trésor avait poussé les taux hypothécaires à la hausse.
Ce qu'une forte demande peut et ne peut pas corriger
Les investisseurs étaient bien présents à l'adjudication de 22 milliards de dollars d'obligations du Trésor à 30 ans le 8 octobre, comme l'a rapporté Reuters. Le rendement d'émission de l'adjudication s'est établi à 5,618%, avec un ratio offre/demande de 2,54 — soit environ 2,54 dollars d'ordres pour chaque dollar d'obligations proposées, un indicateur classique de la demande pour l'adjudication.
Cela dit, un fort intérêt pour les obligations ne signifie pas que l'emprunt sera bon marché, les acheteurs exigeant des rendements plus élevés. Si les rendements se maintiennent autour de 6%, la pression pèserait non seulement sur les obligations du Trésor, malgré leur forte demande, mais aussi sur les actions, le crédit aux entreprises et les cryptomonnaies.

