Yoco nació con una máquina de tarjetas: cómo cuatro fundadores construyeron una plataforma que atiende a 200,000 pequeñas empresas
Puntos clave
- •Yoco fue fundada alrededor de 2013 por cuatro amigos y lanzada oficialmente en octubre de 2015 con un lector de tarjetas que permitía a las pequeñas empresas aceptar pagos con tarjeta sin pasar por procesos diseñados para compañías más grandes.
- •La primera ronda de 560,000 dólares de la empresa provino en gran parte de inversionistas ángeles después de que las firmas de capital de riesgo locales la rechazaran en 2015, y Mercantile Bank acordó convertirse en su socio bancario adquirente.
- •Durante el confinamiento por COVID-19, los volúmenes de transacciones de Yoco cayeron aproximadamente un 90%, lo que llevó a la empresa a publicar datos de transacciones en un tablero público y lanzar un producto de pagos en línea.
- •En 2020, Yoco se expandió más allá de las máquinas de tarjetas hacia software de punto de venta, pagos en línea y otros servicios comerciales y financieros para dar a los comercios una sola plataforma para gestionar su negocio.
- •Yoco ha recaudado más de 100 millones de dólares hasta la fecha, incluida una Serie C de 83 millones en 2021, y actualmente atiende a 200,000 pequeñas empresas dentro de un mercado estimado de millones de MIPYMES sudafricanas.
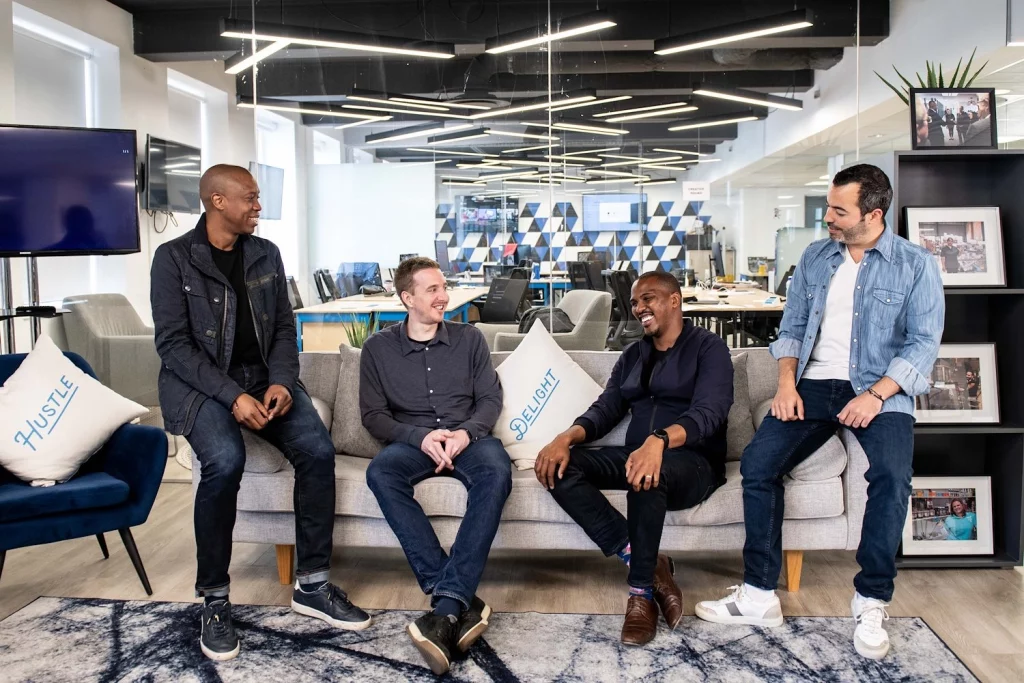
Cuando Carl Wazen, Katlego Maphai, Lungisa Matshoba y Bradley Wattrus decidieron fundar una empresa juntos alrededor de 2013, no tenían un plan de negocios pulido ni una gran visión para construir una empresa de pagos. Lo que tenían era un problema que no podían ignorar.
"Estábamos todos en esta etapa de nuestras vidas en la que queríamos hacer algo con más sentido", recordó Wazen, director comercial y cofundador de Yoco, en una entrevista con TechCabal.
Los caminos de los cuatro fundadores se cruzaron a través del trabajo y amistades de larga data. Wazen y Maphai se conocieron mientras trabajaban en Delta Partners, una firma de consultoría en telecomunicaciones. Maphai y Matshoba se conocían desde la infancia y la universidad, mientras que Wattrus había trabajado con Maphai en Rocket Internet, una empresa global de creación de emprendimientos, en Nigeria.
El problema que decidieron abordar ya era visible en la economía de Sudáfrica. El país se dirigía hacia los pagos con tarjeta: entre 2010 y 2014, las transacciones con tarjeta casi se duplicaron, de 1,020 millones a 1,960 millones, mientras que el número de tarjetas en circulación pasó de 58 millones a 90 millones. Sin embargo, las pequeñas empresas quedaban atrás. Para muchas, aceptar tarjetas significaba lidiar con bancos, trámites, comisiones y hardware diseñados para empresas más grandes.
Los fundadores creían que tenía que existir una forma más sencilla de que las pequeñas empresas aceptaran pagos con tarjeta sin pasar por un sistema bancario construido en torno a las necesidades de compañías más grandes y consolidadas. Esa idea sencilla se convirtió en Yoco, lanzada oficialmente en octubre de 2015 tras un año de pruebas beta con más de 500 comercios. La empresa comenzó con una pequeña máquina de tarjetas y desde entonces ha crecido hasta convertirse en una plataforma tecnológica que atiende a 200,000 pequeñas empresas.
Llegar hasta ahí requirió que los fundadores persuadieran a un banco de confiar en cuatro personas sin historial en pagos, convencieran a inversionistas de apostar por un negocio que aún no existía y reinventaran la empresa repetidamente a medida que cambiaban las necesidades de los comercios.
"Hubo todo un año en el que en todo momento teníamos solo 90 días de liquidez", contó Wazen a TechCabal. "Y constantemente, ese era mi único trabajo. Est recaudando fondos todo el tiempo, en un avión, buscando inversionistas".
Los cuatro fundadores siguen en Yoco, aunque con roles distintos. Matshoba lidera producto y tecnología, Wattrus supervisa las finanzas como director financiero, y Wazen sigue manejando el lado comercial como director de negocio. Maphai, quien dejó el cargo de director ejecutivo en 2025, permanece involucrado como asesor estratégico.
"Para nosotros no parecía justo que tuvieras esta desventaja como dueño de una pequeña empresa, una desventaja que limitaba tu crecimiento frente a un negocio más establecido", dijo Matshoba sobre la fundación de la empresa.
Un dispositivo sencillo, un back end complicado
El problema parecía obvio. Resolverlo no lo era.
El primer producto de Yoco era una pequeña máquina de tarjetas que podía colocarse en el mostrador de una tienda y permitir a una pequeña empresa aceptar las tarjetas que ya estaban en las carteras de sus clientes. Sin embargo, detrás de ese dispositivo tan simple había un desafío mucho más complicado de alianzas bancarias, riesgo y confianza.
Los fundadores no tenían intención de competir con el bien desarrollado sector bancario sudafricano construyendo otro banco. En cambio, querían usar un pequeño lector de tarjetas y software para llevar los pagos con tarjeta a negocios que el sistema de pagos tradicional había ignorado en gran medida. En ese momento, una pequeña empresa que quisiera aceptar tarjetas tenía que lidiar con un banco, completar una solicitud extensa y asumir hardware y comisiones que hacían poco práctica la aceptación de tarjetas. Yoco eliminó esa carga: un comercio podía registrarse rápidamente, obtener un dispositivo pequeño y empezar a aceptar tarjetas sin pasar por un proceso diseñado para compañías mucho más grandes.
Antes de poder ofrecer todo esto, Yoco tuvo que resolver su mayor problema. La startup no podía simplemente conectar su máquina de tarjetas al sistema de pagos de Sudáfrica y empezar a procesar transacciones. Necesitaba un banco adquirente —la institución que permite a los comercios aceptar pagos con tarjeta— que la conectara a las redes de tarjetas y procesara las transacciones en nombre de sus comercios. Yoco necesitaba un banco así para tener acceso a las redes de tarjetas y, sobre todo, que confiara en la startup para captar y gestionar una nueva población de comercios.
Era una propuesta difícil para un banco comercial. Yoco no tenía historial operativo, ni clientes, ni experiencia en pagos. El banco tenía que evaluar no solo si cuatro jóvenes fundadores podían construir un producto viable, sino también si podían identificar comercios legítimos, gestionar el riesgo, darles soporte y operar dentro de las reglas del sistema de pagos.
"Pasamos todo nuestro primer año intentando convencer a un banco de aceptarnos como socio", dijo Wazen.
Comparó el acuerdo con un operador de red virtual móvil, en el que una empresa de telecomunicaciones más pequeña usa la infraestructura y la licencia de una más grande para ofrecer servicios especializados a sus propios clientes. En muchos aspectos, dijo Wazen, el banco aceptaba a Yoco como un solo comercio mientras le permitía agrupar un grupo de negocios mucho mayor bajo esa relación.
"Básicamente habíamos construido un negocio sobre el papel con mucho detalle, y teníamos que convencer al banco de que era un plan de negocios creíble", dijo. El plan cubría captación de comercios, gestión de riesgos, operaciones y soporte al cliente.
Los ángeles entran cuando las instituciones dudan
El problema de la recaudación de fondos era igual de difícil. Yoco intentaba conseguir dinero antes de tener un producto en el mercado o una tracción significativa, y las firmas locales de capital de riesgo eran escépticas. En 2015, dijo Maphai, los VC locales rechazaron a la empresa porque no tenía ni historial operativo ni licencia.
Su primera ronda de 560,000 dólares provino en gran parte de inversionistas ángeles, con Wazen apoyándose en sus redes profesionales en Medio Oriente. Entre los primeros inversores estaban el inversionista fintech Robby Hilkowitz y Greg Kidd, quien se unió como inversionista y asesor temprano.
El dinero institucional era otro problema. Como lo expresó Wazen, la empresa estaba atrapada en una "situación del huevo y la gallina": necesitaba demostrar que podía recaudar dinero para asegurar la alianza bancaria, mientras que el banco quería garantías de que Yoco contaba con suficiente respaldo financiero.
Mercantile Bank rompió el estancamiento. El banco comercial sudafricano, más pequeño, aprobó la solicitud de Yoco y acordó asociarse con la startup, dándole acceso al sistema de pagos a través de la infraestructura de adquisición del banco.
Luego, después de que el banco aprobó la alianza, el inversionista institucional que ya había emitido una hoja de términos se retiró. Wazen no reveló la razón. El momento dejó a Yoco con la relación bancaria que necesitaba para operar, pero sin el inversionista del que esperaba financiar la siguiente etapa.
"Nos preguntábamos: '¿Le contamos a nuestros inversionistas ángeles lo que pasó? ¿Le contamos al banco lo que pasó?'", dijo Wazen.
Los fundadores siguieron adelante. El banco ya había apostado por ellos, y los inversionistas ángeles decidieron aumentar su compromiso. "Todos los inversionistas ángeles se quedaron. Incluso decidieron duplicar aún más su apuesta para tomar la participación completa", dijo Wazen.
Eso le dio a Yoco el capital suficiente para empezar a construir el producto e incorporar a sus primeros comercios, sin un inversionista institucional líder. Los fundadores se encargaron ellos mismos de las ventas, la incorporación y el soporte al cliente, haciendo lo que Wazen llama "las cosas que no escalan".
"Todos estábamos haciendo incorporación. Todos estábamos haciendo ventas", dijo. "Incluso cuando ya teníamos un equipo, seguíamos muy involucrados en la experiencia del cliente, porque eso era todo lo que teníamos".
Wazen dijo que el producto fue diseñado para ser lo suficientemente simple como para que los comercios no necesitaran capacitación formal, y el boca a boca construyó la primera base de comercios de Yoco en Ciudad del Cabo antes de que la empresa se expandiera a otras ciudades.
Cuando el modelo empezó a funcionar
Hubo varios momentos en los que los fundadores se dieron cuenta de que Yoco quizás había encontrado algo que podía escalar.
Uno llegó en 2016, cuando Yoco pasó de aproximadamente 500 comercios a comienzos del año a 5,000 al final. "Fue un año de crecimiento de 10x", dijo Matshoba.
El crecimiento se volvió más sistemático a medida que el marketing digital, las ventas entrantes y la incorporación de autoservicio funcionaban como un motor repet. Una vez que los fundadores creyeron haber descifrado ese ciclo, se fijaron metas más agresivas. En julio de 2016, Yoco se propuso añadir 400 comercios nuevos en un mes, casi el triple de su máximo anterior de 150, y alcanzó el objetivo. Para noviembre, agregaba más de 800 al mes.
En 2019, la empresa lanzó Yoco Go, una máquina de tarjetas más pequeña y económica diseñada para poner los pagos con tarjeta al alcance de más pequeñas empresas. La respuesta fue inmediata. Yoco registró 15,000 comercios en un solo mes, según Matshoba, mostrando cuánta demanda quedaba entre los negocios que la empresa aún no alcanzaba.
COVID-19: una caída del 90% y un giro hacia los datos
Para una empresa de pagos que atiende a pequeñas empresas, el COVID-19 fue más que otro período difícil. Cuando Sudáfrica entró en confinamiento, los negocios de todo el país redujeron o suspendieron sus operaciones, haciendo caer fuertemente la facturación y los volúmenes de transacciones. Yoco sintió el impacto a través de los negocios de su plataforma, con volúmenes de transacciones cayendo alrededor del 90% en el punto más alto del confinamiento.
"Las transacciones cayeron, y estábamos bastante impactados", dijo Wazen.
Yoco finalmente encontró una oportunidad en los datos que estaba recopilando. Con empresas, gobierno, inversionistas y medios de comunicación luchando por entender el impacto económico del confinamiento, la empresa publicó cifras que mostraban cómo habían caído las transacciones y construyó un tablero en vivo que rastreaba la recuperación por provincia e industria. Los datos ayudaron a Yoco a entender qué estaba pasando con sus clientes y al mismo tiempo se convirtieron en un recurso público.
El mercado en juego era considerable. Para 2020, Sudáfrica tenía un estimado de 2.6 millones de micro, pequeñas y medianas empresas (MIPYMES) formales, y el Departamento de Desarrollo de la Pequeña Empresa situó el número de microempresas y negocios informales en aproximadamente 3.3 millones. Las estimaciones variaban según cómo se definieran las pequeñas empresas, pero ambas apuntaban a la escala del mercado que Yoco había construido durante años. Los 200,000 comercios de Yoco, acumulados a lo largo de casi una década, siguen representando una fracción de esa población, dejando fuera de la plataforma a la mayor parte del mercado que los fundadores se propusieron atender.
Matshoba dijo que la crisis puso a prueba algo más profundo que la capacidad de reacción de la empresa. La narrativa global en ese momento sostenía que el comercio físico podría ceder permanentemente ante las compras en línea. Aceptar eso habría significado cuestionar el mercado que Yoco había servido durante años.
"Creemos fundamentalmente que la calle es el incubador de cualquier negocio, especialmente de las pequeñas empresas", dijo Matshoba. "Si todo se vuelve digital, entras al mundo de las grandes corporaciones".
La empresa actuó rápidamente para apoyar a los comercios durante la disrupción, lanzando un producto de pagos en línea y adaptándose a medida que los negocios migraban entre el comercio físico y digital.
"Tuvimos que tomar muchas decisiones muy sensibles para el cliente durante ese tiempo para asegurarnos de que nuestros clientes siempre tuvieran los productos correctos y contaran con nuestro respaldo", dijo Matshoba.
Convertirse en algo más que pagos
Yoco comenzó una propuesta sencilla: facilitar que las pequeñas empresas aceptaran pagos con tarjeta. Luego, los pagos crearon otra oportunidad.
Una vez que las transacciones de un comercio se digitalizaban, la información sobre ventas, clientes y desempeño del negocio podía respaldar otros servicios. El software de punto de venta, las herramientas de negocio y los servicios financieros podían construirse alrededor de esa relación de pagos original.
"Lo que no nos dimos cuenta tan temprano fue qué tan rápido, después de lanzar nuestro producto de pagos, sentiríamos el tirón de los clientes por el resto", dijo Matshoba.
Los comercios querían menos sistemas y menos complejidad. No querían proveedores separados para pagos, punto de venta y el resto de la experiencia en tienda. Aceptar una tarjeta era una parte de manejar un negocio; también necesitaban herramientas para gestionar ventas, pedidos, productos y operaciones diarias.
En 2020, Yoco se expandió de la máquina de tarjetas al software de punto de venta, los pagos en línea y otros servicios comerciales y financieros, convirtiendo una relación de pagos en un conjunto más amplio de herramientas. La idea era dar a las pequeñas empresas un solo lugar para gestionar más de su comercio en lugar de integrar varios sistemas.
"Tienes que estar muy cerca de lo que el cliente más necesita de ti", dijo Wazen.
Sobrevivir más de una década
El ecosistema sudafricano de startups que Yoco encontró en 2013 era mucho más pequeño y menos consolidado que el que opera hoy. A lo largo de la década, el país se ha convertido en uno de los principales mercados de financiamiento de startups de África, con Sudáfrica entre los mercados del "Big Four" del continente que consistentemente atraen la mayor parte de la inversión de riesgo. En 2025, las startups sudafricanas recaudaron 600 millones de dólares, un 51% más que el año anterior, según Africa: The Big Deal. La propia historia de financiamiento de Yoco —rechazada por firmas de riesgo locales en 2015, más de 100 millones de dólares recaudados desde entonces— ha avanzado en sintonía con ese cambio más amplio.
Yoco ha recaudado más de 100 millones de dólares desde sus primeros días, incluida una Serie C de 83 millones en 2021, mientras se expandía más allá de las máquinas de tarjetas hacia una plataforma más amplia para pequeñas empresas.
La empresa ha sobrevivido a un auge y corrección de financiamiento, al COVID-19, a restricciones de infraestructura, a cambios en el comportamiento del consumidor y a una creciente presión por construir un negocio sostenible. Wazen no apunta a una sola explicación para ello, y en cambio atribuye a una combinación de decisiones, circunstancias y algo de suerte.
Una de esas decisiones fue cómo la empresa levantó capital. Yoco no aceptó financiamiento institucional sustancial antes de tener una tracción significativa, lo que permitió a los fundadores mantener más propiedad y control.
"Creo que nos capitalizamos de la manera correcta al principio", dijo Wazen.
Ese control les dio a los fundadores espacio para tomar decisiones a largo plazo, con un consejo y una base de inversionistas que podían asesorar sin dictar la estrategia. También atribuye mérito a la estructura de cuatro fundadores: cuando uno estaba bajo presión, los otros podían asumir más.
"Cuando uno estaba en dificultades, otro podía ayudar a cargar el peso", dijo.
Matshoba apunta a algo menos obvio: la negativa de la empresa a descartar los problemas individuales de los clientes como demasiado pequeños para importar mientras intentaba escalar.
"Un problema que afecta a un comercio hoy podría afectar a miles en 10 días", dijo.
Yoco aprendió a corregir los problemas antes de que se volvieranémicos, lo que significaba mantener la atención en cada cliente a medida que la empresa crecía.
Wazen describe el período actual como algo cercano a otro momento fundacional. Una empresa construida a lo largo de una década no puede asumir que lo que funcionó entonces seguirá funcionando.
"Hemos construido muchas cosas, pero muchas de ellas se construyeron hace 10 años", dijo. "Han funcionado muy bien a escala, pero definitivamente habrá una mejor manera de hacerlo, una manera más inteligente de hacerlo".
La velocidad con la que Yoco pueda reconstruir esos sistemas con una década de antigüedad, y hasta dónde pueda extender los servicios de software y financieros que sus comercios siguen pidiendo, marcarán ahora su segunda década.

