¿Fijarán las minutas de la FOMC otra subida de tasas tras los PMI en auge y el capex de IA en la Semana 41?
Puntos clave
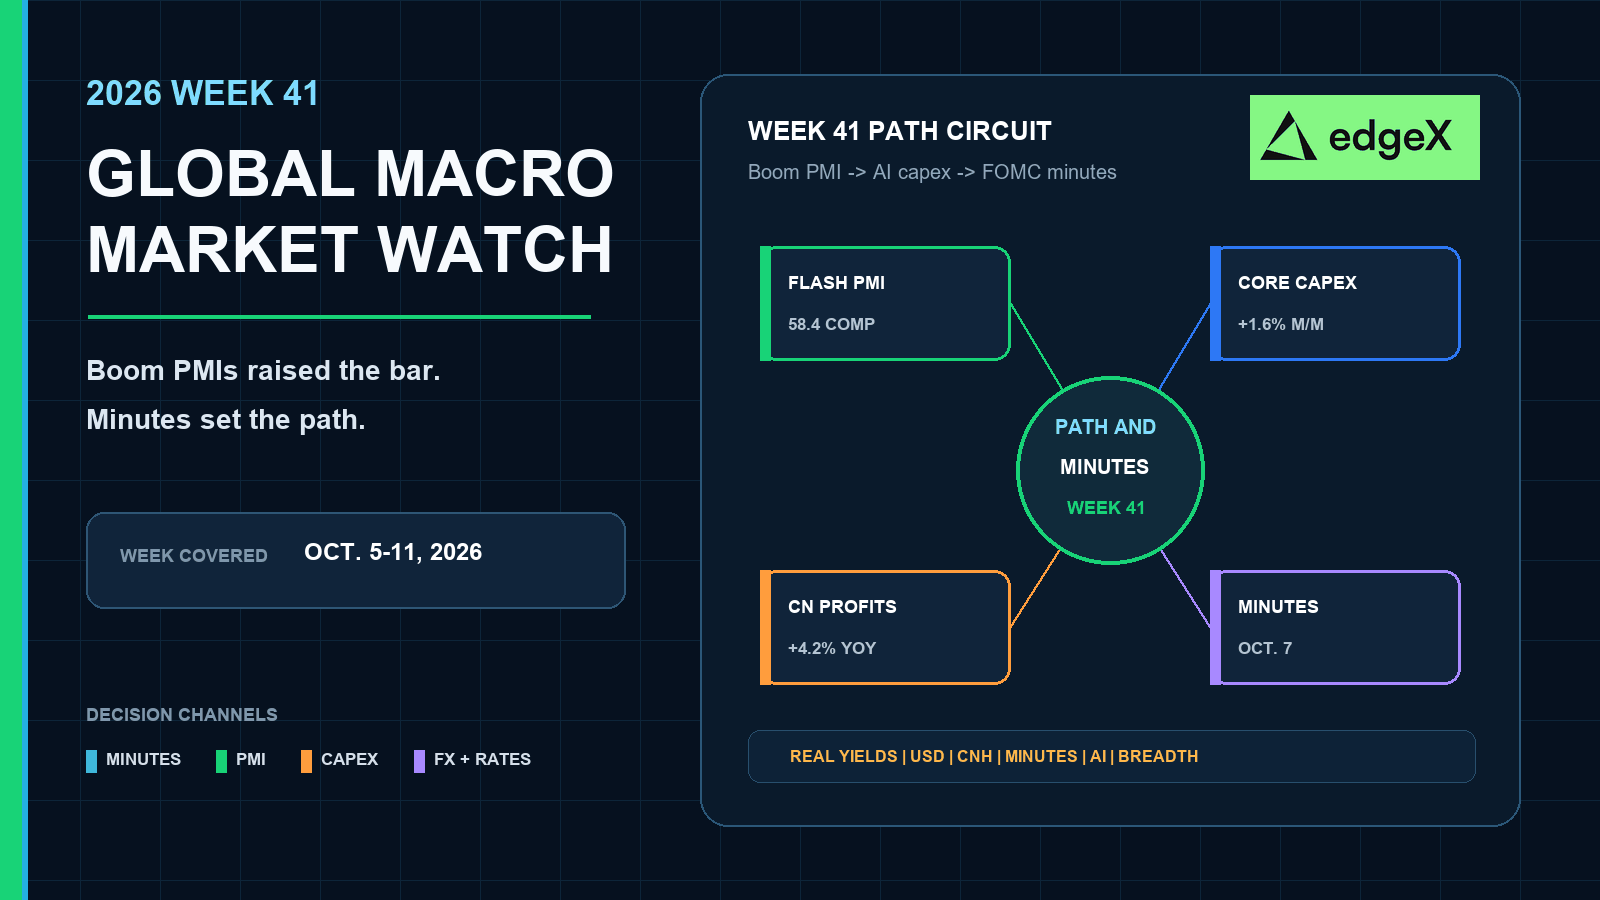
- •Las estimaciones flash del 23 de septiembre de S&P Global situaron el PMI Compuesto de EE. UU. en 58.4, el más alto desde julio de 2021, y la manufactura en 57.0, con precios de insumos en 66.4, después de que la Fed ya hubiera subido las tasas a 3.75%–4.00%.
- •Los pedidos de bienes duraderos del titular quedaron sin cambios en unos $338.6 mil millones, pero los pedidos de bienes de capital subyacentes excluyendo aviones subieron 1.6% intermensual y 10.6% interanual, liderados por computadoras y equipo de comunicaciones.
- •El sentimiento final de septiembre de la Universidad de Michigan cayó a 48.1 desde 51.7 mientras las expectativas de inflación a un año subían a 4.6% desde 4.0%, dejando a los hogares más ansiosos que a las empresas.
- •El déficit de cuenta corriente de EE. UU. se amplió en $33.4 mil millones, o 15.7%, hasta $246.0 mil millones en el segundo trimestre, mientras el crecimiento de beneficios industriales de China en agosto se moderó a 4.2% interanual desde 11.2% en julio.
- •La Semana 41 también incluye comercio minorista y precios de importación de la eurozona el 5 de octubre, el Índice de Actividad de Consumo y el Informe Económico Regional del BOJ de Japón el 7 y 8 de octubre, y el informe de precios de medios de producción de China el 9 de octubre, antes del clúster de política del G3 del28 al 30 de octubre.
Respuesta rápida
La Semana 41 es una semana de ruta de política global, no solo de notas de EE. UU. La Semana 39 entregó PMI flash de EE. UU. en máximos de varios años, un compuesto de la eurozona más firme en torno a 53.1, presiones de precios empresariales más intensas y otro rebote del capital fijo ligado a la IA. Si las minutas del 7 de octubre tratan esa mezcla de auge y cuellos de botella como una razón para seguir endureciendo, los rendimientos reales, el dólar y las probabilidades de subida para finales de octubre se mantienen firmes, con EUR, JPY y CNH negociando el efecto derrame. Si las minutas enfatizan riesgos de dos vías tras unas órdenes de bienes duraderos estables en el titular, un déficit de cuenta corriente más amplio y beneficios industriales de China en desaceleración, los mercados tendrán más margen para digerir, siempre que las PCE de la Semana 40 sin terminar, las nóminas y el PMI de China no se sobrecalienten. Valore los datos minoristas y de precios de importación de Europa del 5 de octubre y los informes de demanda de Japón del 7 al 8 de octubre junto con las minutas de EE. UU., no después de ellas.
Por qué la Semana 41 es una prueba de minutas y ruta de política
La Semana 38 entregó la primera subida de tasas de la Fed en más de tres años. La Semana 39 respondió luego a la pregunta de la digestión por la vía difícil. La actividad privada se aceleró. Las cadenas de suministro se endurecieron. Los pedidos de equipos vinculados a la IA se mantuvieron firmes incluso mientras los consumidores se mostraban más ansiosos. La Semana 40 se suponía que sería la primera verificación limpia de inflación y empleo, pero esos datos seguían sin completarse al cierre del 28 de septiembre. La Semana 41 no espera a la próxima decisión de tasas. Plantea una pregunta más simple: tras la evidencia de PMI en auge, ¿fijan las minutas de septiembre otra ruta de subida?
Negocie las etapas por separado. Una decisión de tasas puede revaluar los rendimientos de corto plazo en una sola tarde. Una postura de política duradera necesita las minutas. ¿Trataron los funcionarios la presión de demanda y de cadena de producción como de un solo sentido? ¿O todavía dieron peso al estrés de márgenes de China, los riesgos industriales y los balances externos? La Semana 41 está construida para esa segunda etapa.
El auge de la Semana 39 elevó la vara nuevamente
El paquete de PMI flash del 23 de septiembre, cubierto en el resumen de Reuters vía KELO, llegó después de que la Fed ya hubiera movido el rango de fondos a 3.75%–4.00%. El compuesto en 58.4, la manufactura en 57.0 y los de insumos en 66.4 dejaron tres mensajes vivos para los mercados: la demanda seguía importando, la capacidad era una restricción y el riesgo de inflación empresarial había vuelto. La Semana 41 debe decidir si las minutas leen esa mezcla como luz verde para otra subida a finales de octubre.
Calendario macro global de la Semana 41
| Fecha | Región | Evento programado | Por qué le importa a los mercados | |||||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 5 de octubre | Eurozona | Precios de importación industriales y comercio minorista, agosto de 2026 | Prueba si la demanda de bienes y de tiendas de Europa aún respalda el rebote del PMI de la Semana 39. | |||||||||||||||||||||||||
| 5 al 11 de octubre | Estados Unidos | Solicitudes semanales y datos secundarios de alta frecuencia | Mantienen un chequeo continuo de empleo y demanda entre las nóminas y el CPI. | |||||||||||||||||||||||||
| 7 de octubre | Estados Unidos | Minutas de la FOMC, reunión del 15 al 16 de septiembre | Primer registro escrito completo de la primera subida en más de tres años, tras PMI en auge y capex de IA. | |||||||||||||||||||||||||
| 7 de octubre | Japón | Índice de Actividad de Consumo del BOJ | Matiz de demanda de Japón el mismo día mientras las minutas de EE. UU. reconfiguran la ruta de subidas. | |||||||||||||||||||||||||
| 8 de octubre | Japón | Informe Económico Regional del BOJ | Verifica si el panorama de demanda regional de Japón aún respalda la cinta del yen posible de la subida. | |||||||||||||||||||||||||
| 9 de octubre | China | Informe de precios de medios de producción de finales de septiembre de la NBS | Chequeo temprano de precios de cadena de producción de China tras la adyacencia de beneficios industriales del 28 de septiembre. | |||||||||||||||||||||||||
| 14 de octubre | Estados Unidos / China | CPI de EE. UU.; CPI y PPI de China, septiembre de 2026 | Punto de control de inflación adyacente de la Semana 42 tras el debate de ruta fijado por las minutas. | |||||||||||||||||||||||||
| 15 de octubre | Estados Unidos | Ventas minoristas y PPI, septiembre de 2026 | Prueba si la demanda del consumidor y los precios de cadena aún respaldan el auge de la Semana 39. | |||||||||||||||||||||||||
| 28 al 30 de octubre | Estados Unidos / Eurozona / Japón | Decisión de la FOMC; reunión de política monetaria del BCE; reunión de política monetaria del BOJ | calendario de la FOMC de la Reserva Federal, el calendario de publicaciones de EE. UU. de octubre de 2026 y las herramientas del calendario de publicación de minutas sitúan las minutas del 15 al 16 de septiembre el 7 de octubre a las 2:00 p. m. hora del Este. Ese es el catalizador de política más limpio de la Semana 41, tras el impulso de demanda de la Semana 39 y antes del clúster de decisiones del G3 de finales de octubre. La semana no es solo de EE. UU.: Eurostat tiene comercio minorista y precios de importación de la eurozona el 5 de octubre, el calendario del BOJ tiene el Índice de Actividad de Consumo de Japón el 7 de octubre y el Informe Económico Regional el 8 de octubre, y el calendario de la NBS de China fija el informe de precios de medios de producción de finales de septiembre para el 9 de octubre. Las minutas importan porque los datos ya se movieron tras la subida. Los funcionarios endurecieron antes de que la Semana 39 entregara PMI flash más fuertes, presiones de precios empresariales en aumento y otro salto en los pedidos de bienes de capital subyacentes. Un tono favorable que se apoye en la tensión de capacidad y el riesgo de demanda al alza respalda rendimientos reales más altos y un dólar más firme. Un tono más equilibrado que aún señale riesgos de dos vías en torno a las fábricas, los balances externos y la absorción de China deja la decisión del 28 de octubre más dependiente de los datos. Las minutas se leerán frente a la confirmación inconclusa de la Semana 40Para cuando se publiquen las minutas, los mercados ya deberían tener en mano el conjunto de confirmación inconcluso de la Semana 40: JOLTS, la PCE de agosto en el calendario de publicaciones de la BEA, la tercera estimación del PIB del Q2, el PMI oficial de China y las nóminas de septiembre en el calendario de la BLS. Estos no son hechos de revisión terminados de la Semana 40 al cierre del 28 de septiembre, pero siguen moldeando cómo los operadores valoran las minutas. Una PCE más caliente o nóminas sobrecalentadas hacen más fácil valorar unas minutas favorables al endurecimiento; un mercado laboral más débil o una PCE subyacente más fresca elevan la vara. Empareje las minutas con los rendimientos de corto plazo y el dólar, no con una sola apertura bursátil. PMI en auge y capex de IA mantienen viva la demandaLos datos de encuestas y pedidos completados de la Semana 39 son la razón por la que la Semana 41 no es solo un evento técnico de minutas de EE. UU. El paquete flash de EE. UU. de S&P Global mostró al sector privado acelerando después de la subida, no enfriándose hacia ella. Los pedidos nuevos en 58.2 y los precios de insumos en 66.4 convirtieron el debate posterior a la subida en un problema de demanda más cuellos de botella. El PMI compuesto de la eurozona también se firmeó a alrededor de 53., así que el rebote de las economías avanzadas fue más amplio que un solo país, incluso si EE. UU. seguía liderando. El informe de bienes duraderos del Census, cubierto en el resumen de bienes de capital de Reuters vía KELO, luego dividió la cinta industrial. Los pedidos de bienes duraderos del titular quedaron sin cambios en unos $338.6 mil millones tras un aumento revisado de 0.9% en julio. Los pedidos de bienes de capital subyacentes excluyendo aviones saltaron 1.6% intermensual y 10.6% interanual, con computadoras y equipo de comunicaciones aún fuertes. Ese es un auge de IA y equipos dentro de un titular de bienes más plano. No es un colapso industrial generalizado. Los datos de comercio minorista y precios de importación de la eurozona de la Semana 41 el 5 de octubre prueban si el matiz de demanda de Europa aún respalda ese rebote más amplio del PMI mientras las minutas de la FOMC fijan la ruta del dólar. El sentimiento empeoró mientras las expectativas de inflación subíanEl sentimiento final de septiembre de la Universidad de Michigan cayó a 48.1 desde 51.7. Las expectativas de inflación a un año subieron a 4.6% desde 4.0%. Los hogares se veían más ansiosos incluso mientras las empresas reportaban pedidos en pleno auge. Esa división puede mantener firme la inversión vinculada a la IA y aun así revaluar la política hacia mayor endurecimiento si las minutas se inclinan a favor de este, mientras los datos laborales inconclusos de la Semana 40 mantienen vivo un susto de crecimiento. Los balances externos y los márgenes de China aún juegan en contra de una historia de auge limpiaEl informe de transacciones internacionales de la BEA mostró el déficit de cuenta corriente de EE. UU. ampliándose en $33.4 mil millones, o 15.7%, hasta $246.0 mil millones en el segundo trimestre. Eso no es un catalizador de la Semana 41 por sí solo. Aun así, importa para los debates sobre el dólar y el déficit doble una vez que las minutas reabran la ruta de subidas. China es la otra mitad incompleta de la historia de auge global. En la apertura de la Semana 40, el paquete de beneficios industriales de la NBS, cronometrado contra el calendario de publicaciones 2026 de la NBS, mostró beneficios de agosto subiendo solo 4.2% interanual tras 11.2% en julio. El crecimiento de enero a agosto se moderó a 15.7% desde 17.6%. Los beneficios de la manufactura tecnológica se mantuvieron extremadamente fuertes. Las categorías vinculadas al consumidor se quedaron atrás. Trate ese dato como una línea base temprana de adyacencia, no como una revisión terminada de la Semana 40. El PMI oficial del 30 de septiembre seguía incompleto al cierre. Valórelo después contra la misma división fábrica-hogar. La transmisión sigue pasando por el EUR, el JPY, el CNH, los metales y los cíclicos de IAUn bloqueo de subidas liderado por las minutas con márgenes blandos de China mantiene al CNH, el cobre y las acciones vinculadas a Asia más selectivos que una cinta de auge puramente estadounidense. El Índice de Actividad de Consumo y el Informe Económico Regional de Japón de la misma semana importan para el JPY rumbo a la reunión del BOJ del 29 al 30 de octubre. Los minoristas y de precios de importación de Europa del 5 de octubre importan para el EUR y para si el rebote del PMI de la eurozona de la Semana 39 tenía demanda real de bienes detrás. La Semana 41 no necesita que una sola región domine todos los mercados. Sí necesita a Europa, Japón y China como filtros de riesgo activos alrededor de la publicación de política de EE. UU. del 7 de octubre. Revisión de la Semana 39: la actividad boomeó, los cuellos de botella se endurecieron y el capex siguió siendo intensivo en IALa Semana 39, del 21 al 27 de septiembre, fue la ventana semanal completada más reciente disponible al corte de producción del 28 de septiembre. El mensaje central fue simple: la digestión posterior a la subida no enfrió la demanda. La actividad del sector privado se aceleró. Las presiones de precios de las encuestas se reconstruyeron. Los pedidos de equipos vinculados a la IA se mantuvieron firmes incluso mientras los consumidores se volvían más pesimistas. La semana se centró en el 23 de septiembre. El PMI Compuesto flash de EE. UU. de S&P Global subió a 58.4 desde 56.0, el más alto desde julio de 2021. La manufactura trepó a 57.0 desde 53.9. Los pedidos nuevos saltaron a 58.2. Los retrasos de proveedores fueron los más generalizados desde julio de 2022. Los precios de insumos pagados se dispararon a 66.4, el más alto desde octubre de 2022. S&P Global vinculó la tensión de capacidad y los retrasos de entrega parcialmente al conflicto de Medio Oriente y mostró presiones de precios reconstruyéndose a través del canal de encuestas empresariales. El PMI compuesto de la eurozona también se firmeó a alrededor de 53.1, así que la expansión de las economías avanzadas se amplió incluso si EE. UU. seguía liderando. El 24 y 25 de septiembre completaron el detalle externo e industrial. La BEA reportó un déficit de cuenta corriente de $246.0 mil millones en el segundo trimestre tras una ampliación de $33.4 mil millones. Los pedidos de bienes duraderos del Census quedaron sin cambios, pero los pedidos de bienes de capital subyacentes excluyendo aviones saltaron 1.6% y 10.6% interanual. Las computadoras y el equipo de comunicaciones seguían cargando la historia de inversión en IA. El sentimiento de Michigan cayó a 48.1 y las expectativas de inflación a un año subieron a 4.6%, dejando a los hogares más ansiosos que a las empresas. La valoración de mercado en torno a una probabilidad de aproximadamente 68.6% de otra subida a corto plazo siguió siendo parte del matiz de política de la misma semana. Al corte del 28 de septiembre, el registro completado de la Semana 39 y la adyacencia de beneficios de China en la apertura de la Semana 40 dejaron cuatro mensajes vivos: la demanda privada de EE. UU. estaba en pleno auge, los cuellos de botella y las presiones de precios empresariales habían vuelto, el capex vinculado a la IA seguía sosteniendo la inversión en equipos, y el estrés de márgenes de China más un déficit externo de EE. UU. más amplio impedían que la mezcla global se viera limpia. Los PMI en auge y los bienes de capital subyacentes firmes elevan la vara para cualquier rally de alivio liderado por minutas que necesite una historia simple de pausa. Unos bienes duraderos planos en el titular, un sentimiento más débil y beneficios de China en desaceleración mantienen abierto el canal de riesgos de dos vías si la PCE o las nóminas inconclusas de la Semana 40 decepcionan. Mapa de decisiones entre activos
¿Qué confirmaría la señal de la Semana 41?El caso base es ruido de ruta, no una tendencia limpia de un solo sentido. La confirmación de la Semana 41 debería manifestarse en el movimiento conjunto de las minutas del 7 de octubre, los precios minoristas y de importación de la eurozona, los informes de demanda de Japón, los rendimientos de corto plazo, el dólar, el EUR, el JPY, la PCE y las nóminas inconclusas de la Semana 40, el CNH y los metales industriales. Un mercado de minutas que solo mueve la cinta de EE. UU. es menos duradero que un ajuste global sincronizado que sobreviva al registro de política de principios de octubre. China necesita su propia lista de verificación. Lea la adyacencia de beneficios del 28 de septiembre y el informe de precios de medios de producción del 9 de octubre contra el PMI oficial inconcluso del 30 de septiembre y la división fá-hogar anterior, no de forma aislada. Las señales de China estables o más firmes respaldan la contención alrededor de una ruta de EE. UU. favorable al endurecimiento. Otro apretón de márgenes o de PMI mantiene a Asia selectiva incluso si el capex de IA sigue fuerte. Un resultado duradero de apetito por el riesgo necesita una inflación y empleo de EE. UU. que no se sobrecalienten, unas minutas que no fuercen un pánico inmediato por una segunda subida, una demanda de Europa que no se desplome, una demanda de Japón que se mantenga ordenada rumbo a la reunión del BOJ de finales de octubre, y señales de China que detengan el desequilibrio oferta-demanda de dominar a los cíclicos globales. La Semana 39 ya fijó esa vara. Opere con ventajaEn mercados de movimiento rápido, la ejecución importa tanto como la dirección. Por eso más operadores se están pasando a plataformas descentralizadas como edgeX para operar perpetuos y contado. A diferencia de las plataformas centralizadas tradicionales, edgeX se construye en torno a la autocustodia, lo que significa que usted mantiene el control de sus activos y autoriza los movimientos de fondos por sí mismo. Para los operadores activos, eso ofrece una ventaja significativa: acceso al mercado sin entregar la custodia a un exchange. edgeX también combina los beneficios centrales de DeFi con una experiencia de operación diseñada para una ejecución seria. La plataforma enfatiza la liquidez profunda, el emparejamiento de órdenes de alta velocidad y un desempeño de baja deslizamiento, ayudando a los operadores a mantenerse receptivos en condiciones volátiles. Con soporte para apalancamiento alto, otorga a los participantes de mercado experimentados más flexibilidad para expresar sus visiones macro y gestionar el riesgo. Más allá de la ejecución, la infraestructura de operación descentralizada puede ofrecer ventajas estructurales: mayor transparencia, verificación en cadena y una menor dependencia de intermediarios centralizados. Para los operadores que quieren rendimiento sin renunciar al control, ese modelo es cada vez más atractivo. edgeX está construido para ese equilibrio: reunir una experiencia de operación profesional con los principios centrales de los mercados descentralizados. Los operadores que busquen explorar una forma de operar más eficiente en capital y autocustodial pueden echar un vistazo más de cerca a edgeX. Preguntas frecuentes¿Cuál es el evento más importante de la Semana 41 de Macro Global?El catalizador de mayor impacto es la publicación el 7 de octubre de las minutas de la FOMC de la reunión del 15 al 16 de septiembre. Los mercados seguirán leyendo esas minutas contra una semana global: el rebote del PMI de EE. UU. y la eurozona de la Semana 39, la fuerza de bienes de capital vinculada a la IA, la confirmación inconclusa de la Semana 40 de PCE, JOLTS, nóminas y PMI de China, además de los informes de demanda de Japón de la misma semana y el chequeo de precios de cadena de China del 9 de octubre. ¿Por qué revisar la Semana 39 en lugar de la Semana 40?La producción cerró el 28 de septiembre, mientras la Semana 40 seguía en curso. JOLTS, la PCE de agosto, la tercera estimación del PIB del Q2, el PMI oficial de China y las nóminas de septiembre aún no se habían completado como resultados semanales finales. La Semana 39, del 21 al 27 de septiembre, fue la ventana semanal completada más reciente y está etiquetada explícitamente. ¿Por qué importan los PMI en auge después de la primera sub?El PMI Compuesto flash de EE. UU. de S&P Global subió a 58.4 y la manufactura a 57.0 después de que la Fed ya hubiera endurecido a 3.75%–4.00%. Los pedidos nuevos y los precios de insumos también saltaron, convirtiendo el debate posterior a la subida en un problema de demanda más cuellos de botella en lugar de una historia simple de enfriamiento. ¿Cómo pueden las minutas del 7 de octubre cambiar la ruta hacia el 28 de octubre?Unas minutas favorables al endurecimiento que enfaticen la tensión de capacidad y el riesgo de inflación al alza pueden mantener elevados los rendimientos reales y las probabilidades de subida rumbo a la próxima FOMC. Unas minutas más equilibradas dejarían la decisión del 28 de octubre más dependiente del clúster inconcluso de inflación y empleo de la Semana 40. ¿Qué cambió la Semana 39 para el panorama de la Semana 41?La Semana 39 entregó PMI flash de EE. UU. en máximos de varios años, presiones de precios empresariales más intensas, unos bienes duraderos planos en el titular con un salto de 1.6% en bienes de capital subyacentes, un sentimiento del consumidor más débil y un déficit de cuenta corriente del Q2 más amplio. Esa mezcla elevó la vara para valorar una pausa sin complicaciones e hizo que la confirmación de la Semana 41 dependiera de las minutas y de la ruta de datos inconclusa de la Semana 40. ¿Cuál es el escenario constructivo de la Semana 41?La combinación constructiva es unas minutas que no fuercen un pánico inmediato por una segunda subida, unos datos de inflación y empleo inconclusos de la Semana 40 que se mantengan firmes sin sobrecalentarse, una demanda de Europa que no se desplome, una demanda de Japón que se mantenga ordenada, y señales de China que detengan la división fábrica-hogar de dominar. La confirmación debería manifestarse en una volatilidad de corto plazo contenida, un comportamiento selectivo de USD/EUR/JPY/CNH y materias primas industriales más estables alrededor de la cinta bursátil liderada por la IA. |

