Semana 44: Precios persistentes vs. demanda desigual — La semana del veredicto del G3
Puntos clave
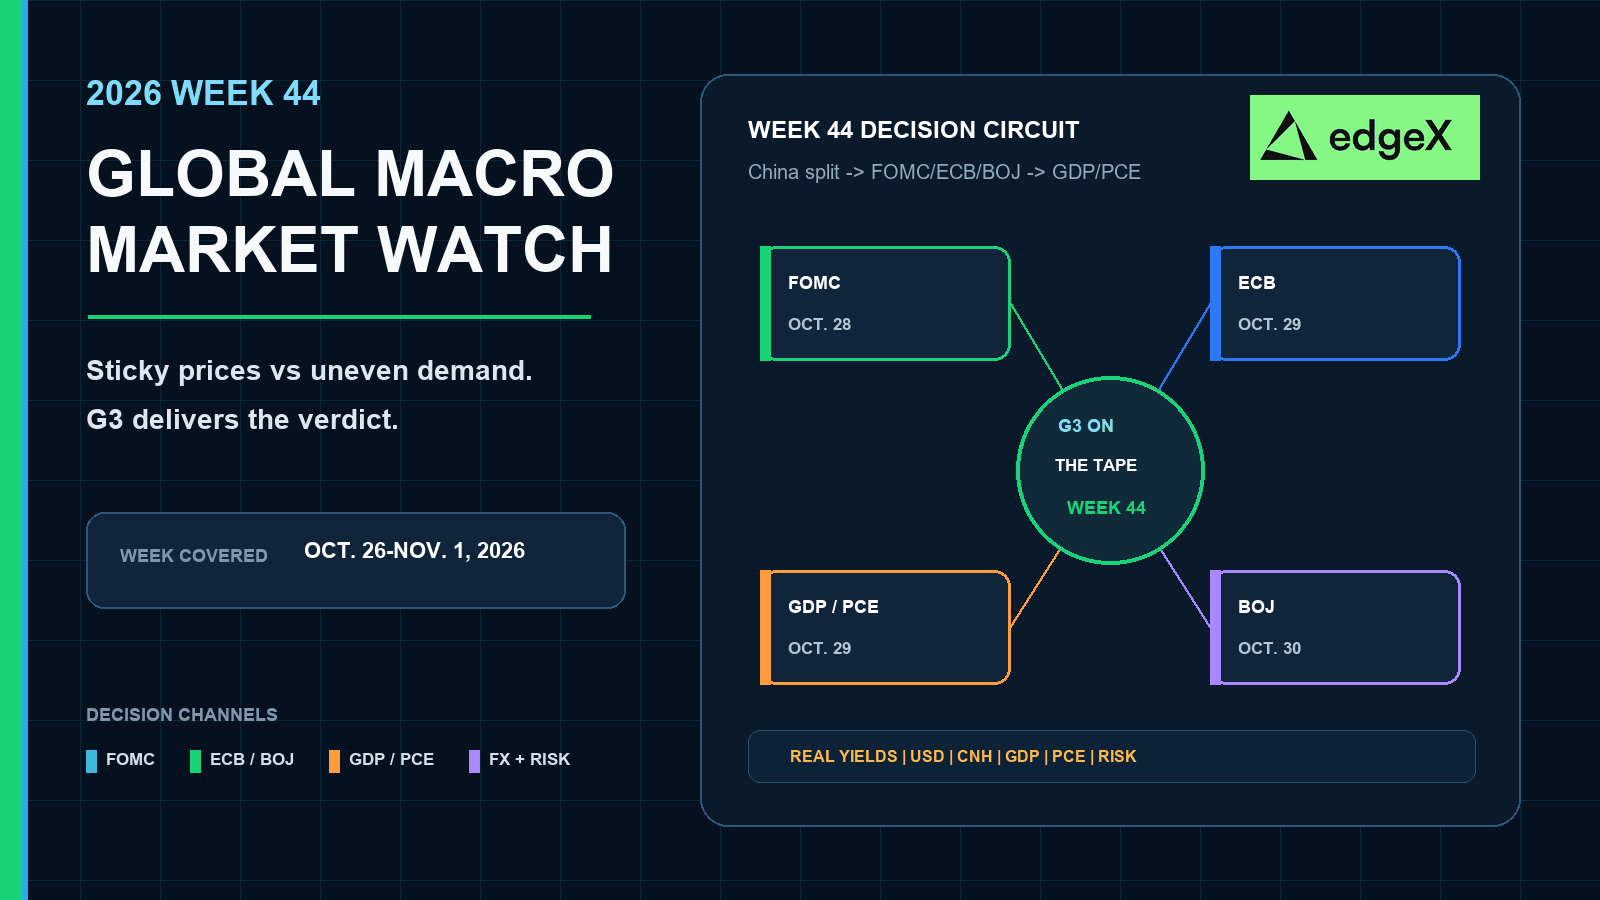
- •La decisión del FOMC el 28 de octubre, la decisión de la BCE el 29 de octubre y la reunión del Banco de Japón el 29–30 de octubre caen en la misma semana, junto con el PIB del T3 de EE. UU. y los datos de PCE de septiembre el 29 de octubre.
- •El escenario base asigna una probabilidad del 65% a que prevalez los precios persistentes, con un 25% en una ruta de pausa suave y un 10% en una división mixta del G3, como una Fed agresiva emparejada con una BCE más flexible.
- •Los registros calientes de CPI y PPI de EE. UU. se identifican como los datos duros más frescos que guían a los bancos centrales, mientras que los resultados laborales débiles por sí solos se consideran insuficientes para cambiar las expectativas de política.
- •El PIB del tercer trimestre de China subió 4.5% interanual, pero la inversión inmobiliaria cayó 20.6%, la inversión privada se desplomó 10.4% y las ventas minoristas crecieron solo 1.1%, lo que apunta a una demanda interna estructuralmente débil.
- •En el escenario base de precios persistentes, el dólar y los rendimientos de corto plazo se mantienen sostenidos mientras Bitcoin, Ethereum y las acciones de crecimiento sensibles a tasas quedan a la defensiva.
Respuesta rápida
Opere la Semana 44 como una semana de decisión y confirmación del G3, no como otra reedición del PIB de China ni como otro volcado de CPI. El conflicto central es la persistencia de los precios frente a una demanda desigual. Nuestro escenario base es una victoria de los precios persistentes con 65% de probabilidad: la Fed mantiene vivo el lenguaje de tasas altas por más tiempo, y suficiente parte del complejo del G3 se niega a tratar la actividad débil como una cobertura limpia. Eso favorece al dólar, los rendimientos de corto plazo, el petróleo y los metales industriales, y las acciones de calidad; mantiene la beta de Bitcoin/Ethereum y el crecimiento caro a la defensiva. Asigne alrededor del 25% a la ruta de pausa suave si el PIB y el PCE se enfrían juntos y uno o más bancos del G3 se vuelven pacientes. Deje alrededor del 10% para una división mixta del G3, generalmente una Fed agresiva con una BCE más flexible o un informe de Perspectivas del BOJ aún vigente.
Por qué los precios persistentes aún superan a la demanda desigual
El título es la operación. Los precios se reaceleraron. La demanda no colapsó de manera lo suficientemente limpia como para cancelar ese impulso. Un mercado laboral estadounidense débil redujo un susto de política. Luego, el CPI y el PPI de EE. UU. volvieron a registrarse calientes. El paquete del 19 de octubre de China mantuvo vivo el crecimiento de titulares en 4.5% interanual, pero el motor interno siguió dañado: inversión inmobiliaria en profunda contracción, inversión privada débil, ventas minoristas delgadas. Eso es demanda desigual, no prueba de aterrizaje suave.
La estructura 65% / 25% / 10% no es una corazonada. Proviene de tres hechos ya registrados. Primero, el último impulso de CPI y PPI de EE. UU. sigue caliente, por lo que el riesgo de inflación sigue siendo el dato duro más fresco hacia la reunión del FOMC, la BCE y el BOJ. Segundo, el laboral débil y la división de demanda interna de China aún no han producido un enfriamiento limpio de la inflación preferida, y en recientes episodios de final de ciclo esa combinación suele mantener vivo el lenguaje de tasas altas por más tiempo hasta que el PCE o una confirmación equivalente falle. Tercero, Europa y Japón aún arrastran residuos de precios persistentes o de precios comerciales calientes, por lo que una pausa suave totalmente sincronizada es el resultado más difícil. Por eso los precios persistentes obtienen el 65%, una pausa suave en la misma semana obtiene el 25% y un veredicto dividido del G3 obtiene el 10%.
La Semana 44 es la semana del veredicto. Posiciónese para la ruta del 65%. Mantenga las otras dos ramas como contingencia, no como el libro inicial.
Calendario macro global de la Semana 44
| Fecha | Región | Evento programado | Por qué importa para la tesis |
|---|---|---|---|
| 27–28 de oct | Estados Unidos | Reunión del FOMC; decisión el 28 de oct | Primer veredicto sobre si los precios persistentes aún vinculan tras un laboral débil |
| 28–29 de oct | Zona euro | Consejo de Gobierno de la BCE; decisión el 29 de oct 14:15 CET | Prueba si las fábricas débiles compran una pausa frente a la inflación persistente |
| 29 de oct | Estados Unidos | Avance del PIB del T3; PCE de septiembre / ingreso personal | Verificación el mismo día de si la demanda todavía alimenta el impulso de precios |
| 29–30 de oct | Japón | MPM del BOJ; Informe de Perspectivas el 30 de oct | Calor de precios externos frente al enfriamiento interno en el lenguaje de política |
| 30 de oct | Estados Unidos | Índice de Costos Laborales, T3 | Filtro de costos laborales tras el comunicado del FOMC |
| 31 de oct / 1 de nov | Adyacencia de China | Ventana de PMI oficial hacia el cambio de mes | Pulso de demanda posterior al conglomerado del G3, no la pieza central de la semana |
Estados Unidos: precios persistentes ante un laboral débil
La pregunta de decisión
El CPI y el PPI ya salieron. El laboral débil ya es conocido. El comunicado del FOMC> del 28 de octubre debe mostrar si la Fed aún trata los precios persistentes como el riesgo vivo. El conjunto de PIB/PCE del 29 de octubre mostrará luego si la demanda todavía transporta ese impulso. El PCE es el indicador de inflación preferido de la Fed.
Llamado de mercado del escenario base
La predicción más limpia para EE. UU. no es otra operación de empleos débiles. Es una Fed que aún señala riesgo de inflación al alza, seguida de un conjunto de PIB/PCE que no logre confirmar un escenario suave. En esa ruta del 65%, los rendimientos de corto plazo y el dólar se mantienen sostenidos, las acciones de calidad con flujo de caja resisten mejor que el crecimiento caro, el petróleo y el cobre se mantienen firmes mientras el crecimiento no se rompa, y las operaciones de cripto de pura liquidez siguen siendo vulnerables. El laboral débil por sí solo es ruido de fondo, no la anulación. La rama de pausa suave del 25% necesita tanto un comunicado paciente como un PCE más frío en la misma semana.
| Preparación EE. UU. Semana 44 | Qué observar | Victoria de precios persistentes (65%) | Victoria de pausa suave (25%) |
|---|---|---|---|
| Precios ya conocidos | CPI/PPI ya calientes | Tasas altas por más tiempo sigue vivo | Necesita prueba de PIB/PCE para desvanecerse |
| FOMC del 28 de oct | Comunicado y conferencia de prensa | USD/rendimientos sostenidos; cripto/crecimiento débiles | Una Fed suave reabre una puja por el riesgo |
| PIB / PCE del 29 de oct | Crecimiento vs. inflación preferida | La demanda todavía alimenta los precios persistentes | Crecimiento débil + PCE más frío invierten el riesgo |
Europa: las fábricas débiles no son cobertura limpia
La pregunta de decisión
Europa aún tiene fábricas débiles e inflación persistente. La BCE del 29 de octubre no puede tratar la debilidad de actividad como desinflación automática. El conglomerado de PMI flash del 23 de octubre, aún incompleto, puede refinar la amplitud más adelante; no es evidencia cerrada al corte del 23 de octubre.
Llamado de mercado del escenario base
El llamado más agudo para Europa es que las fábricas débiles por sí solas todavía no compran una pausa. Dentro de la ruta del 65%, la BCE mantiene el riesgo de inflación en el comunicado, las tasas del EUR siguen siendo sensibles, las acciones europeas de crecimiento siguen limitadas, y la beta de cripto permanece bajo un tono global de tasas altas por más tiempo. La rama de pausa suave del 25% necesita un comunicado claramente más flexible, no solo una industria débil. La división mixta del 10% más limpia es una Fed agresiva con una BCE más flexible: largo USD frente a EUR.
| Preparación Europa Semana 44 | Qué observar | Victoria de precios persistentes (65%) | Rama de pausa suave / mixta |
|---|---|---|---|
| Contexto ya conocido | Industria débil junto a inflación persistente | La actividad débil todavía no compra desinflación | Las fábricas débiles finalmente compran una pausa |
| Decisión de la BCE del 29 de oct | Comunicado y conferencia de prensa de Lagarde | Tasas del EUR firmes; el riesgo sigue limitado | Una BCE suave ayuda a los activos de riesgo europeos |
| Tasas del EUR posterior a la decisión | Precios de corto plazo vs. USD | USD/EUR sigue cargado hacia precios persistentes | El EUR se debilita; la división mixta favorece a USD/EUR |
Japón: los precios comerciales calientes mantienen vivo al BOJ
La pregunta de decisión
El CGPI interno se enfrió, pero los precios de exportación e importación se mantuvieron lo suficientemente firmes para mantener viva la reunión del BOJ de fines de octubre. La reunión del 29–30 de octubre y el informe de Perspectivas del 30 de octubre deben mostrar si el calor de los precios externos todavía moldea el lenguaje de política.
Llamado de mercado del escenario base
La lectura más aguda para Japón es que los precios comerciales calientes mantienen vivo el informe de Perspectivas incluso tras un PPI interno más débil. En la ruta del 65%, el JPY sigue volátil y el riesgo asiático sigue nervioso, lo que normalmente limita el seguimiento limpio de cripto y las acciones asiáticas. Un PPI interno débil sí solo no zanja Japón. Un BOJ paciente tras precios comerciales calientes es una operación local de alivio para el debilitamiento del yen. Combinado con una Fed suave, se convierte en uno de los escenarios de división mixta del 10% más limpios: la duración de EE. UU. recibe una puja mientras la volatilidad del JPY se mantiene elevada.
| Preparación Japón Semana 44 | Qué observar | Victoria de precios persistentes (65%) | Rama de pausa suave / mixta |
|---|---|---|---|
| Mezcla de CGPI ya conocida | Enfriamiento interno, precios comerciales calientes | El riesgo del BOJ sigue vivo para el JPY | Un PPI interno débil por sí solo no zanja nada |
| MPM del 29–30 de oct | Comunicado y Perspectivas (Visión del Banco) | La volatilidad del JPY se mantiene alta | Un BOJ suave desvanece la prima de riesgo de Japón |
| Respuesta de JPY / tasas | Precios posteriores al informe de Perspectivas | El riesgo asiático sigue nervioso | Una guía suave alivia el yen; la división mixta sigue siendo ruidosa |
Herencia de China: el crecimiento se sostuvo, la demanda interna dividida
China es el lado de demanda desigual de la tesis, no la reedición de la Semana 44. El paquete del 19 de octubre de la NBS ya mostró un PIB del T3 de 4.5% interanual y 1.2% trimestral. Ese titular se veía resistente bajo un registro de PPI de 5.0%. La estructura subyacente no. Mantenga abierto el hub de comunicados de prensa en inglés de la NBS si llegan revisiones a mitad de semana.
La debilidad interna es estructural. La inversión en desarrollo inmobiliario cayó 20.6% en los primeros nueve meses, por lo que el motor inmobiliario que alguna vez sostuvo el patrimonio de losares y la actividad local sigue en contracción. La inversión privada cayó 10.4%, lo que significa que el capex no estatal no está reemplazando al sector inmobiliario. Las ventas minoristas subieron solo 1.1% incluso con el ingreso de los hogares en aumento nominal de 5.3%, una brecha que apunta a una confianza de gasto débil en lugar de un simple colapso del ingreso. El desempleo urbano encuestado se mantuvo en 5.2%. La propia NBS dijo que la demanda interna sigue siendo insuficiente. China todavía exporta y produce lo suficiente para mantener viva la demanda industrial, pero no está sanando el núcleo de hogares e inmobiliario que los mercados necesitan para un aterrizaje suave limpio.
Por eso la demanda desigual no cancela automáticamente los precios persistentes. La industria vinculada a exportaciones todavía sostiene la beta del petróleo, el cobre y los commodities industriales. El sector inmobiliario, la inversión privada y la demanda de los hogares no. Una China débil por sí sola no zanja la semana de la Fed o de la BCE. Significa que un conglomerado agresivo del G3 aterriza sobre precios persistentes más un motor interno chino dañado.
| Herencia de China | Lo que ya salió | Relevo de precios persistentes | Relevo de aterrizaje suave |
|---|---|---|---|
| PIB T3 | +4.5% interanual; +1.2% trimestral | El crecimiento todavía absorbe el calor del productor | Aterrizaje suave bajo un PPI caliente |
| IP / comercio de sep | IP +5.5%; comercio de bienes todavía firme | La industria y las exportaciones siguen girando | Producción quedándose sin fuerza ante los costos |
| FAI / minorista / inmobiliario | FAI −7.2%; minorista +1.1%; inmobiliario −20.6% | Sin alivio limpio de demanda interna | Demanda interna desvaneciéndose hacia el G3 |
Impacto entre activos hacia la semana del G3
La ruta del 65% de precios persistentes es el libro inicial: tome ganancias en largos de Bitcoin/Ethereum de pura liquidez; prefiera acciones de calidad sobre crecimiento caro; mantenga el petróleo y los metales industriales sostenidos; quédese con el USD y el soporte de rendimientos de corto plazo. La ruta de pausa suave del 25% invierte ese mapa: la cripto puede recibir una puja de alivio de política, las acciones de crecimiento rebot, el oro sube mientras los metales industriales se debilitan, y el USD/los rendimientos de corto plazo pierden soporte. La división mixta del G3 del 10% es más estrecha: una Fed agresiva con una BCE más flexible favorece al USD frente al EUR; una Fed suave con un informe de Perspectivas del BOJ aún vivo mantiene elevada la volatilidad del JPY incluso si el riesgo de EE. UU. rebota.
Precios suaves con crecimiento firme sigue siendo la mezcla de riesgo-alcista limpia más rara. Bitcoin y Ethereum pueden liderar. Las acciones amplias mejoran. Los metales industriales se unen al oro en lugar de dividirse a la baja. El dólar se debilita solo selectivamente a medida que la curva deja de aplanarse de forma bajista.
| Mezcla de la Semana 44 | Cripto | Acciones | Commodities | FX y tasas | ||
|---|---|---|---|---|---|---|
| Precios calientes + G3/PIB-PCE firmes (65%) | Comprar caídas solo en BTC/ETH; tome ganancias en operaciones de pura liquidez | Preferir balances de calidad sobre el crecimiento sensible a tasas | Mantener petróleo/metales industriales sostenidos | El USD y los rendimientos de corto plazo siguen con demanda | ||
| Precios calientes + guía suave del G3 | Aversión al riesgo primero; reduzca beta hasta que la amplitud se estabilice | Rotar hacia defensivas y nombres con flujo de caja | La energía puede mantenerse firme incluso mientras los cíclicos tiemblan | Favorable para el USD de calidad; perjudica al FX de beta alta | ||
| Precios suaves + crecimiento débil (25%) | La puja de alivio de política vuelve a estar disponible | El crecimiento sensible a tasas puede recibir una puja | Metales divididos: oro arriba, industriales débiles | Caen los rendimientos de corto plazo; el USD se debilita | ||
| Precios suaves + crecimiento firme | Mejor mezcla de riesgo-alcista: BTC/ETH lideran si se confirma | El apetito de riesgo amplio en acciones mejora | El oro y los metales industriales ambos con demanda | Contexto ya conocido de la Semana 43 | Evidencia | Lo que hereda la Semana 44 |
| PIB T3 de China | +4.5% interanual; +1.2% trimestral; ene–sep +4.6% | El crecimiento se sostuvo bajo un PPI caliente | ||||
| División de actividad de China | IP de sep +5.5%; minorista +1.1%; FAI −7.2%; inmobiliario −20.6% | Sin alivio limpio de demanda interna | ||||
| Presión de precios | CPI/PPI de EE. UU. ya calientes; PPI de China +5.0% | El caso base de precios persistentes sigue vivo | ||||
| Conglomerado de PMI flash | Programado para el 23 de oct | Adyacencia sin terminar; sin datos reales inventados | ||||
| Destino del G3 | Fed/BCE/BOJ a fines de octubre | La Semana 44 posee las decisiones |
Opere con una ventaja
Tras una semana de veredicto del G3, el problema del mercado rara vez es solo la tesis. Es expresar esa tesis cuando los rendimientos, el dólar, la beta de cripto y el riesgo asiático se reprecian en la misma sesión. Para los traders que necesitan ese tipo de ejecución limpia y de autocustodia, los venues descentralizados como edgeX se han convertido en una forma práctica de seguir el mercado en perpetuos y contado.
A diferencia de las plataformas centralizadas tradicionales, edgeX está construido en torno a la autocustodia, lo que significa que usted mantiene el control de sus activos y autoriza usted mismo los movimientos de fondos. Para los traders activos, eso ofrece una ventaja significativa: acceso al mercado sin entregar la custodia a un exchange.
edgeX también combina los beneficios centrales de DeFi con una experiencia de trading diseñada para una ejecución seria. La plataforma enfatiza la liquidez profunda, la conciliación de órdenes de alta velocidad y un desempeño de baja derrapaje, ayudando a los traders a mantenerse receptivos en condiciones volátiles. Con soporte para apalancamiento alto, brinda a los participantes de mercado experimentados mayor flexibilidad en cómo expresan sus vistas macro y gestionan el riesgo.
Más allá de la ejecución, la infraestructura de trading descentralizada puede ofrecer ventajas estructurales: mayor transparencia, verificación en cadena y menor dependencia de intermediarios centralizados. Para los traders que quieren desempeño sin renunciar al control, ese modelo es cada vez más atractivo.
edgeX está construido para equilibrio: reunir una experiencia de trading profesional con los principios centrales de los mercados descentralizados.
Los traders que buscan explorar una forma más eficiente en capital y de autocustodia para operar pueden echar un vistazo más de cerca a edgeX.
Preguntas frecuentes
¿Qué deben preparar los traders para la Semana 44?
Una semana de decisión del G3 más confirmación de EE. UU. el mismo día: FOMC el 28 de octubre, BCE el 29 de octubre, BOJ el 29–30 de octubre, y el avance del PIB del T3 de EE. UU. con el PCE de septiembre el 29 de octubre. Esos eventos deciden si los precios persistentes todavía pesan más que la demanda desigual en cripto, acciones, commodities y FX.
¿Es la Semana 44 otra semana de China?
No. El paquete del 19 de octubre de China ya salió y pertenece al repaso incompleto de la Semana 43. El trabajo de pronóstico de la Semana 44 son las decisiones del G3 y la confirmación de PIB/PCE de EE. UU., no otra reedición del PIB de China.
¿Por qué repasar la Semana 43 si la semana no terminó?
Porque el paquete decisivo de China es el lado de demanda desigual de la tesis, no el pronóstico. El crecimiento se sostuvo mientras la demanda interna seguía dividida. La Semana 44 debe probar si los precios persistentes todavía vinculan a pesar de ese relevo. Los ítems restantes del 23–25 de octubre, incluidos los PMI flash, son adyacencia sin terminar.
¿Cuál es el evento más importante de la Semana 44?
La decisión del FOMC del 28 de octubre es la primera porque fija el tono de política de EE. UU. tras un CPI/PPI caliente. El conjunto de PIB/PCE del 29 de octubre es la confirmación necesaria, y la BCE/el BOJ deciden si la misma división de precios persistentes sigue vinculando fuera de Estados Unidos.
¿Cómo deben tratar los traders los datos de PMI flash sin terminar?
Como adyacencia sin terminar de la Semana 43, no como evidencia cerrada. No invente niveles de PMI del 23 de octubre. Califique la semana del G3 contra el paquete de China ya publicado y la presión de precios ya conocida hasta que los datos primarios de PMI estén confirmados.

