Observatorio del mercado cripto, semana 38: subida de la Fed, fracaso de CLARITY y recuperación de Bitcoin hasta los $81,000
Puntos clave
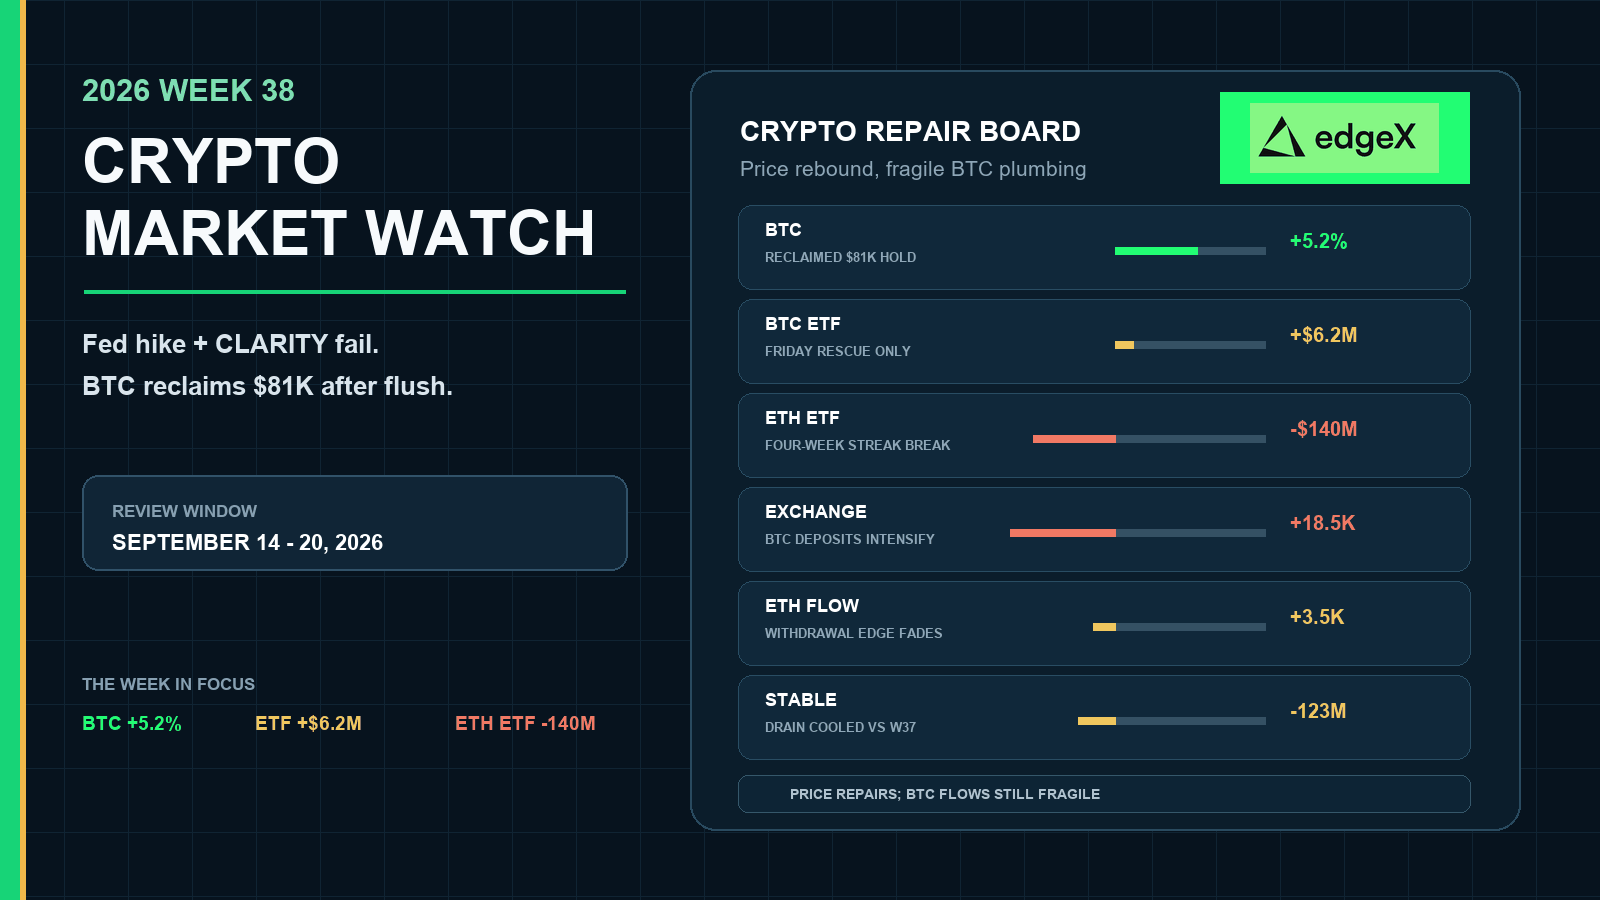
- •La Reserva Federal elevó el rango objetivo de los fondos federales a 3.75%–4.00%, su primera subida en más de tres años, y el Senado no logró avanzar la CLARITY Act, lo que provocó una venta masiva de criptomonedas a mitad de semana.
- •Bitcoin y Ether ganaron aproximadamente 5% cada uno durante la semana después de caer hasta cerca de $75,383 y $2,388 y rebotar por encima de $81,000 y $2,600, respectivamente.
- •Los ETF spot de Bitcoin terminaron apenas $6.21 millones en positivo pese a una entrada de $433.03 millones el viernes, liderada por FBTC de Fidelity e IBIT de BlackRock.
- •Los ETF de Ethereum registraron salidas de aproximadamente $140 millones y rompieron una racha de cuatro semanas de entradas, mientras que los productos de Solana, XRP y HYPE se mantuvieron en positivo neto.
- •El flujo neto de Bitcoin en exchanges mostró aproximadamente 18,513 BTC en depósitos netos durante la semana, por lo que el aumento de la oferta en exchanges no confirmó la recuperación del precio y dejó planteada la cuestión de validación para la semana 39.
Respuesta rápida
La semana 38 respondió a la disyuntiva política abierta de la semana 37 con una historia de mercado, no con una resolución clara de los flujos. Primero, los traders vendieron la subida de la Fed y el fracaso de la CLARITY Act; después, compraron la absorción una vez que se conocieron los titulares. Bitcoin y Ether mostraron ese recorrido en dos actos: una caída a mediados de semana hacia la zona media de los $75,000 y los $2,300 altos, seguida de una recuperación en la segunda mitad de la semana por encima de $81,000 y $2,600.
El rebote fue real. La confirmación no fue completa. Los ETF de Bitcoin necesitaron una entrada de $433 millones el viernes para terminar apenas unos $6 millones en positivo. Los ETF de Ether perdieron aproximadamente $140 millones y rompieron su racha de creaciones. Bitcoin siguió trasladándose a los exchanges incluso mientras subía el precio. El lanzamiento de Arc y la demanda selectiva de productos vinculados a altcoins ayudan a explicar por qué la amplitud del mercado se disparó mientras la demanda institucional de Bitcoin apenas se mantuvo con vida. Por eso, la semana 39 comienza con un mejor comportamiento del precio y la misma pregunta pendiente: ¿puede la infraestructura de Bitcoin ponerse al día con la recuperación?
La subida de la Fed, el fracaso de CLARITY y Arc: las tres fuerzas que impulsaron la semana
La semana 38 es fácil de interpretar mal si se empieza por el marcador. Hay que comenzar por las tres narrativas que la condicionaron.
La subida de la Fed se negoció primero como un evento de riesgo y después como una noticia asimilada
La decisión de septiembre de la Reserva Federal elevó el rango de los fondos federales a 3.75%–4.00%, la primera subida en más de tres años. Para las criptomonedas, esto importó menos como sorpresa de un solo día y más como señal de régimen. Después de meses debatiendo si la inflación y el petróleo obligarían a endurecer la política, los mercados finalmente recibieron la decisión. El movimiento del dólar por encima de 100 reforzó la primera reacción: condiciones financieras más restrictivas y un impulso clásico de reducción de riesgo hacia el conjunto del 15–16 de septiembre.
Por eso Bitcoin y Ether no negociaron inicialmente la subida como una oportunidad de “comprar el evento”. La vendieron. Los mínimos de mitad de semana, cerca de $75,383 y $2,388, fueron el primer borrador de la historia de la Fed: tasas de política más altas, un dólar más firme y riesgos geopolíticos y petroleros aún pendientes. El informe de BTCC también mantuvo en el radar la tensión del transporte marítimo en Oriente Medio, por lo que la caída combinó tasas con incertidumbre residual sobre activos duros.
El segundo borrador llegó más adelante en la semana. Una vez anunciada la subida, el oro y la plata rebotaron junto con las criptomonedas, en lugar de hacerlo en sentido contrario, y los traders trataron el peor impacto de la política como absorbido y no como algo todavía pendiente. Ese cambio —de “la Fed está a punto de perjudicar a los activos de riesgo” a “la Fed ya cumplió”— es el punto de inflexión de la reparación del precio en la semana 38. No significa que las condiciones financieras se hayan vuelto repentinamente fáciles. Significa que el mercado dejó de pagar la misma prima por la anticipación.
El fracaso de CLARITY mantuvo más bajo el techo institucional que el rebote del mercado spot
Si la Fed explica la caída, el fracaso del Senado para avanzar la CLARITY Act ayuda a explicar por qué el rebote nunca incorporó por completo los productos institucionales de Bitcoin. CLARITY fue la decepción más clara de la semana para la estructura del mercado estadounidense. Los traders spot pueden comprar una liquidación basándose en factores técnicos y de absorción macroeconómica. Los asignadores de ETF siguen preocupados por si Washington está aclarando las reglas del juego o dejándolas en disputa.
La diferencia aparece en la personalidad dividida de la semana. El precio de Bitcoin recuperó $81,000. Los ETF de Bitcoin terminaron apenas unos +$6.21M en positivo después de un recorrido violento en ambas direcciones. El mercado pudo reparar el gráfico sin reparar el canal de confianza que habría convertido el rebote en una demanda amplia de productos. CLARITY no inventó esa fragilidad —la semana 37 ya había quebrado la persistencia de los ETF de Bitcoin—, pero dificultó una reevaluación institucional limpia mientras el precio parecía recuperado.
Arc se lanzó en medio de la decepción y dividió la narrativa del mercado
La entrada en funcionamiento de la mainnet Arc de Circle es la tercera fuerza, y explica por qué la semana 38 no puede reducirse a “una Fed restrictiva equivale a criptomonedas a la baja”. Arc llegó como un titular sobre infraestructura institucional y redes de stablecoins durante la misma ventana en que fracasó CLARITY. Eso creó una pantalla dividida: decepción legislativa en Estados Unidos por un lado y un hito de producto activo para el complejo de infraestructura cripto institucional por el otro.
Los mercados suelen resolver divisiones de ese tipo volviéndose selectivos. Eso fue exactamente lo que hizo la semana 38. Los productos selectivos —especialmente Solana, con XRP y HYPE también en positivo neto— siguieron atrayendo efectivo. Las altcoins de beta alta protagonizaron movimientos de recuperación. Al mismo tiempo, el complejo de ETF de Bitcoin apenas se mantuvo positivo y los productos de Ether pasaron a terreno negativo. Arc no “causó” cada subida de NEAR o ARB. Sí ayudó a crear una semana en la que el optimismo sobre la infraestructura pudo coexistir con una decepción regulatoria estadounidense aún pendiente.
La actividad especulativa vinculada a Arc transmitió el mismo mensaje con mayor intensidad. Los nombres relacionados con el ecosistema de Arc, incluido el grupo de subidas y posteriores retrocesos alrededor de LONG, ARGUS, TOLLY y ARCAT, dominaron la atención social sin solucionar la persistencia de los ETF de Bitcoin ni la estructura del dólar en los exchanges. Es un elemento de contexto útil, no una conclusión de inversión. El punto duradero de Arc es más limitado: los titulares sobre infraestructura pueden respaldar la demanda selectiva y la amplitud del mercado incluso cuando la narrativa regulatoria principal es negativa.
Cómo negociaron los precios esas narrativas
Una vez claras las tres fuerzas, la trayectoria del precio de BTCC parece evidencia y no un porcentaje desconectado. La semana completada de Bitcoin cerca de +5.2% oculta la secuencia más importante. El precio se quebró alrededor del conjunto de política del 15–16 de septiembre, marcó brevemente cerca de $75,383 y después se revirtió por encima de $81,000 entre el 18 y el 20 de septiembre. Es un cierre diferente al intento fallido de mantener $80,000 de la semana 37. El mercado compró el evento Fed/CLARITY después de vender la anticipación.
Ether siguió la misma forma narrativa. La ganancia semanal de aproximadamente +5.9% llegó después de un mínimo cercano a $2,388 alrededor del 15 de septiembre y de una recuperación por encima de $2,600. Ether confirmó una respuesta de todo el complejo a la asimilación de la política, no una cobertura de cortos exclusiva de Bitcoin. El rebote de la segunda mitad de la semana siguió negociándose bajo un entorno macroeconómico incompleto: un dólar más firme, riesgos residuales del petróleo y del transporte marítimo, y un riesgo activo de endurecimiento en 2026 después de la subida. Por tanto, el rebote de la semana 38 debe leerse como absorción dentro de un mercado macroeconómico activo, no como prueba de que las criptomonedas hayan sido reevaluadas en un entorno de liquidez fácil.
Lo que dijeron los flujos institucionales sobre la misma historia
Los flujos son el punto donde la división Fed/CLARITY/Arc se vuelve medible.
Los ETF de Bitcoin solo mostraron absorción después de que el daño ya estaba hecho
Los productos de Bitcoin no lideraron la recuperación. Se quedaron atrás y después rescataron el total semanal al final.
| Sesión (SoSoValue $) | ETF neto de BTC | Lectura narrativa |
|---|---|---|
| Lun 14 de sep. | +$160.04M | Apoyo inicial antes del conjunto de política |
| Mar 15 de sep. | −$450.33M | La caída por la subida/CLARITY golpeó la demanda institucional |
| Mié 16 de sep. | −$295.98M | Segundo día de fuertes salidas hacia los mínimos |
| Jue 17 de sep. | +$159.45M | Primera reparación tras la llegada de los titulares |
| Vie 18 de sep. | +$433.03M | Sesión de rescate que salvó la semana |
| Total semanal | +$6.21M / ~+0.17K BTC | Apenas positivo; la trayectoria importa más que el signo |
El resumen semanal de The Block coincide con ese cierre casi plano: las salidas del martes y miércoles dejaron al complejo muy por debajo antes de la reparación del jueves y de la gran entrada del viernes de +$433.03M, liderada por FBTC de Fidelity (~+$310.7M) e IBIT de BlackRock (~+$108.4M). Las entradas acumuladas de los ETF de Bitcoin se mantuvieron cerca de $55.16B, con activos netos de aproximadamente $102.53B el viernes. Vista a través de las narrativas de la semana, la trayectoria tiene sentido. El impacto Fed/CLARITY golpeó con mayor fuerza la demanda sensible al cumplimiento normativo a mitad de semana. El rebote posterior de Arc y la absorción repararon el mercado spot más rápido que la confianza en los productos.
Los ETF de Ether se quebraron justo cuando el precio de Ether parecía recuperado
Los flujos en dólares de los ETF de Ethereum pasaron de la demanda aún positiva de la semana 37 a aproximadamente −$140.00M / −58.69K ETH. Las cuatro semanas verdes anteriores habían acumulado aproximadamente $1.94B, por lo que la semana 38 representa una ruptura real de la racha. Los activos netos de los ETF de Ether aún se situaron cerca de $16.72B. El punto analítico es la divergencia: el precio de Ether recuperó $2,600 mientras los productos de Ether terminaron en rojo. Así se ve un rebote impulsado por la narrativa sin confirmación institucional completa.
Los productos selectivos se comportaron más como la rama de Arc y amplitud que como Bitcoin
Los ETF de Solana fueron los ganadores más claros en demanda de producto, con aproximadamente +$60.8M / +600.38K SOL, incluida una subida de +468.60K el 18 de septiembre junto con el rebote del riesgo al final de la semana. Los ETF de XRP sumaron aproximadamente +$9.56M / +7.13M XRP. HYPE volvió a las creaciones netas con aproximadamente +$3.06M / +40.22K HYPE. Los activos bajo gestión agregados de los ETF spot de criptomonedas estadounidenses se recuperaron de unos $117.49B al cierre de la semana 37 a aproximadamente $123.96B el 18 de septiembre. El capital no abandonó los productos cripto después de la subida de la Fed y el fracaso de CLARITY. Se volvió más selectivo y favoreció productos vinculados a una demanda activa y a una beta de recuperación, en lugar de una reevaluación amplia de Bitcoin.
La liquidez de los mercados solo confirmó parcialmente la recuperación
Los datos de exchanges y stablecoins mantienen honesta la misma historia. El flujo neto de BTC de todos los exchanges de CryptoQuant para el 14–20 de septiembre totalizó aproximadamente +18,513 BTC, muy por encima de los +3,648 BTC de la semana 37, que ya eran una señal de advertencia. Si la caída Fed/CLARITY hubiera sido seguida por una absorción limpia fuera de los exchanges, la oferta visible de Bitcoin debería haber disminuido durante la recuperación. En cambio, los depósitos se intensificaron. Esto puede respaldar la cobertura de posiciones cortas. No confirma que la demanda de largo plazo haya retirado oferta del mercado.
El flujo neto de ETH en exchanges terminó cerca de +3,546 ETH después de la semana de retiros de −106,267 ETH de la semana 37, por lo que el complejo de ETH perdió la separación institucional más clara que había mostrado una semana antes. El flujo neto de todas las stablecoins en exchanges totalizó aproximadamente −$122.91M. Frente a los −$840.15M de la semana 37, se trata de una gran desescalada y una de las razones por las que el rebote tardío pudo producirse. Aun así, no es una semana de liquidez disponible completamente reconstruida.
Por qué la amplitud del mercado se disparó de todos modos
Si la infraestructura de Bitcoin siguió siendo frágil, ¿por qué parecieron fuertes las altcoins? Porque la división narrativa de la semana 38 favoreció la beta de recuperación una vez absorbida la caída de política. La instantánea de CoinGecko del 21 de septiembre mostró una reparación amplia después del rendimiento inferior de la semana 37. Los porcentajes de siete días abarcan el final de la semana 38 y el inicio de la semana 39, por lo que muestran la amplitud relativa y no sustituyen las cifras semanales bloqueadas de Bitcoin y Ether de BTCC.
Solana fue la reparación de gran capitalización más clara fuera de Bitcoin: cerca de $117, aproximadamente +14.5% en siete días y de nuevo por encima del nivel de $100 perdido en la semana 37. XRP finalmente dejó de quedarse atrás de su producto, cerca de $1.49. Por debajo de los niveles principales, NEAR, ARB, AVAX, SUI y UNI protagonizaron la carrera. Así se comporta un mercado cuando los traders creen que el impacto inmediato de la política ha sido superado y los titulares de infraestructura les permiten volver a asumir riesgo de forma selectiva.
Perspectiva de la semana 39: hacer que la recuperación se sostenga
La semana 39 abarca del 21 al 27 de septiembre de 2026. El escenario base es una asimilación posterior a la subida después de una recuperación provocada por la caída de política, no un traspaso automático de tendencia. La Fed ya cumplió. CLARITY decepcionó. Arc se lanzó. Ahora el mercado debe decidir cuál de esas fuerzas domina el posicionamiento después del primer rebote.
El escenario constructivo
Primero, las sesiones de los ETF de Bitcoin necesitan una segunda semana neta positiva más limpia, sin otra caída interna de −$450M. Segundo, el flujo neto de BTC en exchanges debería volver hacia los retiros. Tercero, el flujo neto de stablecoins en exchanges debería pasar de una salida moderada a una reconstrucción. Cuarto, los ETF de Ether deben detener las salidas posteriores a la racha si ETH va a liderar y no solo seguir. El escenario constructivo contempla a BTC manteniéndose en la zona baja o media de los $80,000, a ETH defendiendo $2,600–$2,700, a SOL por encima de $100 y a líderes como NEAR, ARB, AVAX, SUI y ZEC consolidándose en lugar de revertir inmediatamente hacia la media.
El escenario bajista
Una segunda semana de ETF de Bitcoin apenas positiva o negativa, otro fuerte impulso de depósitos de BTC o un paquete posterior a la subida que vuelva a endurecer las condiciones financieras aumentarían la probabilidad de que la semana 38 haya sido principalmente absorción de política dentro de un régimen de demanda aún deteriorado. Las primeras advertencias serían que BTC vuelva a perder $80,000 mientras siguen aumentando los saldos en exchanges, que los ETF de ETH continúen en rojo, que SOL vuelva a caer por debajo de $100 y que los líderes de beta alta se reviertan más rápido que Bitcoin.
El criterio de decisión para la semana 39 no es si las altcoins pueden subir después de una caída. Es si la demanda de productos de Bitcoin y la estructura del dólar en exchanges pueden validar la recuperación hasta $81,000 bajo un régimen activo posterior a la subida, a CLARITY y a Arc.
Opera criptomonedas con apalancamiento, sin renunciar a la custodia
Los exchanges descentralizados de perpetuos han dejado atrás hace tiempo su condición de nicho. Según el Informe anual sobre criptomonedas 2025 de CoinGecko, el volumen de negociación de perpetuos en DEX aumentó 346% el año pasado, hasta alcanzar $6.7 billones, mientras que el interés abierto de los exchanges centralizados cayó 20.8% durante el mismo periodo. Los traders están destinando capital importante a los derivados on-chain, y las razones son directas: el riesgo de contraparte es real, las fallas de custodia ocurren y la resistencia a la censura importa.
edgeX es un exchange descentralizado de futuros perpetuos creado para traders que quieren acceso al mercado sin sacrificar el control.
Estas son sus características principales:
- Sin KYC ni barreras. Conecta una wallet y comienza a operar. No se requiere verificación de identidad ni aprobación de cuenta.
- Autocustodia real. edgeX combina la ejecución de órdenes fuera de la cadena con una liquidación verificable on-chain protegida por Ethereum. Los mecanismos de retiro forzoso mantienen los fondos recuperables directamente desde la blockchain incluso si el operador queda fuera de línea.
- Liquidez profunda y spreads ajustados. edgeX mantiene $10 millones de profundidad de mercado dentro de un spread de un punto básico, con un deslizamiento inferior a 0.1 puntos básicos en operaciones superiores a $100,000.
- Hasta 100x de apalancamiento. Los traders pueden ajustar el tamaño de sus posiciones a su marco de riesgo, ya sea para cubrir exposición u operar el impulso.
- Recompensas del 140% en comisiones de trading. Los traders activos pueden obtener recompensas por su actividad, reduciendo el costo neto de las estrategias frecuentes.
- Infraestructura de nivel institucional. edgeX procesa hasta 200,000 órdenes por segundo con una latencia de ejecución inferior a 10 milisegundos.
Comienza a operar futuros perpetuos de criptomonedas en edgeX y pon tu visión del mercado a trabajar.
Preguntas frecuentes
¿Qué fechas cubre el Observatorio del mercado cripto de la semana 38?
El análisis cubre del 14 al 20 de septiembre de 2026, utilizando fechas UTC. La semana 39 se refiere al periodo del 21 al 27 de septiembre de 2026.
¿Cómo afectaron a las criptomonedas la subida de la Fed, el fracaso de CLARITY y el lanzamiento de Arc?
La subida de la Fed a 3.75%–4.00% y un dólar más firme impulsaron la caída de mitad de semana. El fracaso de CLARITY mantuvo activa la incertidumbre sobre la estructura del mercado estadounidense y ayudó a explicar por qué la demanda de ETF de Bitcoin apenas se mantuvo positiva. El lanzamiento de la mainnet de Arc dividió el mercado al ofrecer un titular positivo para la infraestructura y la demanda selectiva de productos durante la misma semana, respaldando la amplitud de las altcoins y productos como SOL mientras la infraestructura de Bitcoin seguía siendo frágil.
¿Por qué rebotó Bitcoin después de la subida de la Fed?
Bitcoin vendió la subida y el fracaso de la CLARITY Act hasta un mínimo de mitad de semana cercano a $75,383 y después se recuperó cuando los mercados absorbieron el impacto de la política. El informe de BTCC situó la semana completada cerca de +5.2%, con el precio de nuevo alrededor de $81,000 el 20 de septiembre.
¿Qué mostraron los datos de los ETF?
Los ETF spot de Bitcoin terminaron apenas aproximadamente +$6.21M / +0.17K BTC en positivo después del rescate del viernes de +$433.03M. Los ETF spot de Ethereum perdieron alrededor de $140M / 58.69K ETH y pusieron fin a una racha de cuatro semanas de entradas. Los productos de Solana, XRP y HYPE se mantuvieron en positivo neto.
¿Los flujos de los exchanges confirmaron el rebote?
Solo parcialmente. El flujo neto de BTC en exchanges se mantuvo muy positivo, con aproximadamente +18,513 BTC en depósitos netos, por lo que la oferta visible aumentó durante el repunte. El flujo neto de ETH en exchanges terminó cerca de +3,546 ETH después de perder la gran ventaja de retiros de la semana 37. El flujo neto de stablecoins en exchanges fue de aproximadamente −$122.91M, una mejora frente a los −$840.15M de la semana 37, pero todavía no una reconstrucción completa.
¿Qué deberían observar los traders en la semana 39?
Hay que observar si la demanda de ETF de Bitcoin puede registrar una segunda semana positiva más limpia, si el flujo neto de BTC en exchanges deja de mostrar depósitos, si se reconstruyen los saldos de stablecoins, si los ETF de Ether se estabilizan después de romper la racha y si SOL por encima de $100, junto con los líderes de beta alta, puede consolidarse bajo un régimen activo posterior a la subida, a CLARITY y a Arc.

