El Nasdaq cierra la semana con una caída de 3.4% pese al repunte tecnológico del viernes, con datos de empleo por encima de lo previsto
Puntos clave
- •El Nasdaq Composite subió 1.1% el viernes para cerrar en 24,579.42, pero terminó la semana con una caída de 3.4%, mientras el S&P 500 registró una pérdida semanal de 2.7%, su peor desde junio.
- •El repunte del viernes se concentró en acciones tecnológicas, como lo mostró el desempeño plano del ETF ProShares S&P 500 Ex-Technology, con Nvidia subiendo 3.9% y AMD saltando 10.8%.
- •La venta del jueves borró aproximadamente 3 billones de dólares en valor de mercado y llevó al Nasdaq a una corrección, mientras los inversionistas se preocupaban por una posible desaceleración en la construcción de centros de datos y el gasto en IA.
- •La economía estadounidense agregó 165,000 empleos en octubre, muy por encima de los 65,000 esperados por los economistas, mientras la cifra de septiembre fue revisada a 60,000.
- •Los inversionistas se centrarán en el índice de precios al consumidor de octubre de la próxima semana para medir las presiones de precios y determinar si el repunte del viernes puede sostenerse.
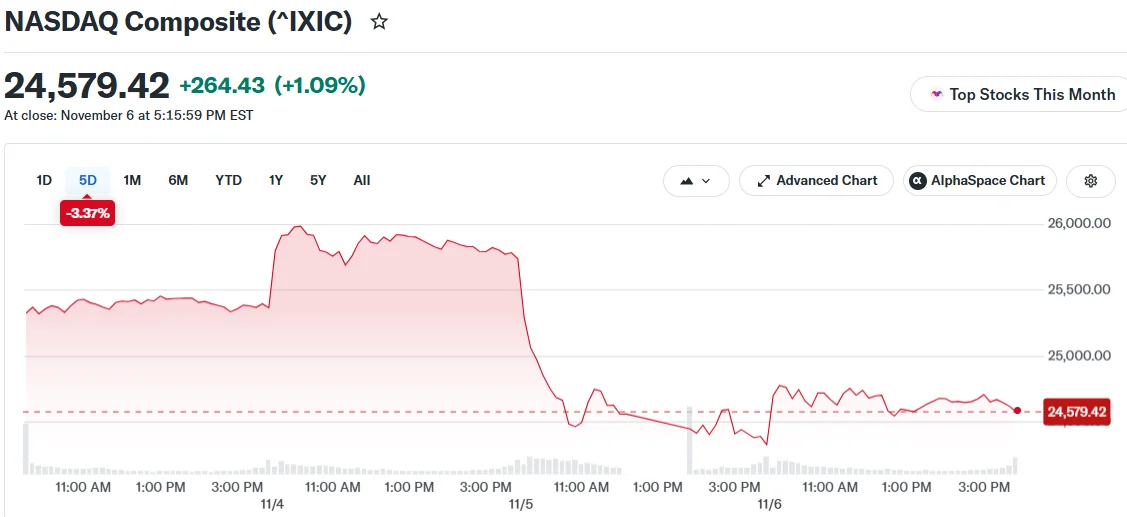
Wall Street cerró una semana turbulenta con un repunte el viernes, pero el impulso tardío no fue suficiente para borrar las fuertes pérdidas registradas a lo largo de la semana.
El Nasdaq Composite ganó 1.1% el viernes para terminar en 24,579.42, con lo cual el índice acumuló una caída de 3.4% en la semana. El S&P 500 subió 0.3% para cerrar en 7,376.86, quedando 2.7% a la baja en cinco sesiones: su peor resultado semanal desde junio. El Promedio Industrial Dow Jones retrocedió 0.5%, o 236 puntos, hasta 51,285.73, llevando su pérdida semanal a 0.9%. Los tres principales índices terminaron la semana en terreno negativo.
Las acciones tecnológicas impulsan el repunte
Las ganancias del viernes se concentraron en las acciones tecnológicas. El ETF ProShares S&P 500 Ex-Technology, que excluye acciones tecnológicas de su portafolio, terminó el día sin cambios, señal de lo estrecho que fue el repunte. Esa concentración tiene peso para el mercado en general, porque las empresas tecnológicas tienen algunas de las ponderaciones más grandes del Nasdaq y del S&P 500, por lo que los movimientos en las acciones de chips suelen mover los índices principales.
Nvidia subió 3.9% el viernes, mientras AMD se disparó 10.8%. Micron y Sandisk también recuperaron parte de sus pérdidas recientes después de que los fabricantes de chips fueron duramente golpeados en la venta de la sesión anterior. Las operaciones previas a la apertura apuntaban a una recuperación amplia del sector antes del informe de empleo, como se señaló en la siguiente publicación en X:
Chip stocks are seeing a bit of a bounce in premarket trading ahead of the nonfarm payrolls report, following Thursday's AI-led rout: Micron +9.2% AMD +8.3% Intel +6.2% Nvidia +5% Broadcom +4.9% pic.twitter.com/IEQwUXVa5e
— Wall St Engine (@wallstengine) November 6, 2026
Lale Akoner, estratega global de mercados en eToro, dijo que el repunte sugería que los inversionistas minoristas estaban comprando la caída en tecnológicas. Añadió que mantiene una postura muy cautelosa porque las compras no se extendieron más allá del sector tecnológico.
La venta del jueves marcó el tono
La venta del jueves fue la más fuerte de la semana. Borró unos 3 billones de dólares en valor de mercado y llevó al Nasdaq a una corrección, definida convencionalmente como una caída de 10% o más desde un máximo reciente, a medida que los inversionistas se preocupaban por una posible desaceleración en la construcción de centros de datos y el gasto en IA. El índice de volatilidad VIX, un medidor ampliamente seguido de las oscilaciones esperadas del mercado, se disparó durante esa sesión. El tema de los centros de datos toca el núcleo de la industria de IA: los centros de datos alojan los procesadores fabricados por empresas como Nvidia, AMD y Micron, por lo que los planes de construcción y gasto para esas instalaciones funcionan como una señal directa de demanda para el sector de chips.
Los mercados también evaluarond la victoria electoral de los demócratas del jueves, y las operaciones del viernes continuaron esa reacción.
Los precios del petróleo en el centro de atención
Los precios del petróleo también estuvieron bajo la mira. Los futuros del crudo Brent, el referente internacional, cayeron por debajo de los 100 dólares por barril. Los operadores de energía siguen de cerca la guerra en Medio Oriente, donde el riesgo de una nueva escalada ha pesado sobre el sentimiento. Los movimientos del crudo también repercuten más allá de los mercados energéticos, ya que los costos de combustible inciden en las lecturas de inflación al consumidor, una de las razones por las que el petróleo se sigue de cerca junto con los datos oficiales de precios previstos para la próxima semana.
Los datos de empleo superan las previsiones
El Departamento de Trabajo publicó el viernes los datos de empleo de octubre. El informe de nóminas no agrícolas, uno de los indicadores más observados del mercado laboral estadounidense, mostró que Estados Unidos agregó 165,000 empleos durante el mes, muy por encima de los 65,000 que esperaban los economistas. La cifra de septiembre fue revisada a 60,000 empleos, y el dato de octubre quedó muy por encima de ambas lecturas. Las cifras de contratación reciben tanta atención porque la Reserva Federal pondera las condiciones del mercado laboral junto con la inflación al fijar las tasas de interés, por lo que las sorpresas en empleo influyen directamente en el debate de política monetaria.
Perspectivas
Los inversionistas ahora miran a la próxima semana para ver si el repunte del viernes puede sostenerse o si solo fue un rebote breve. Se espera un nuevo lote de datos económicos, incluido el índice de precios al consumidor de octubre, un medidor seguido de cerca de la inflación estadounidense que dará una visión más clara de las presiones de precios. Leído junto con el informe de empleo del viernes, el dato de CPI completará el panorama de una economía que agrega trabajadores más rápido de lo esperado mientras los mercados asimilan las pérdidas de la semana lideradas por tecnológicas.

