EE. UU. y Japón intervienen conjuntamente para respaldar el yen ante el temor de ventas forzadas de bonos del Tesoro
Puntos clave
- •El Departamento del Tesoro de EE. UU. y el Ministerio de Finanzas de Japón intervinieron conjuntamente en los mercados de divisas el viernes para respaldar el yen, marcando una rara acción coordinada no vista desde la respuesta del G7 al terremoto de Tohoku de 2011.
- •La intervención fue impulsada por la preocupación de que Japón, con más de un billón de dólares en bonos del Tesoro de EE. UU., pudiera verse obligado a vender esos valores para financiar la compra de yen, lo cual podría haber elevado los rendimientos de los bonos del Tesoro de forma abrupta.
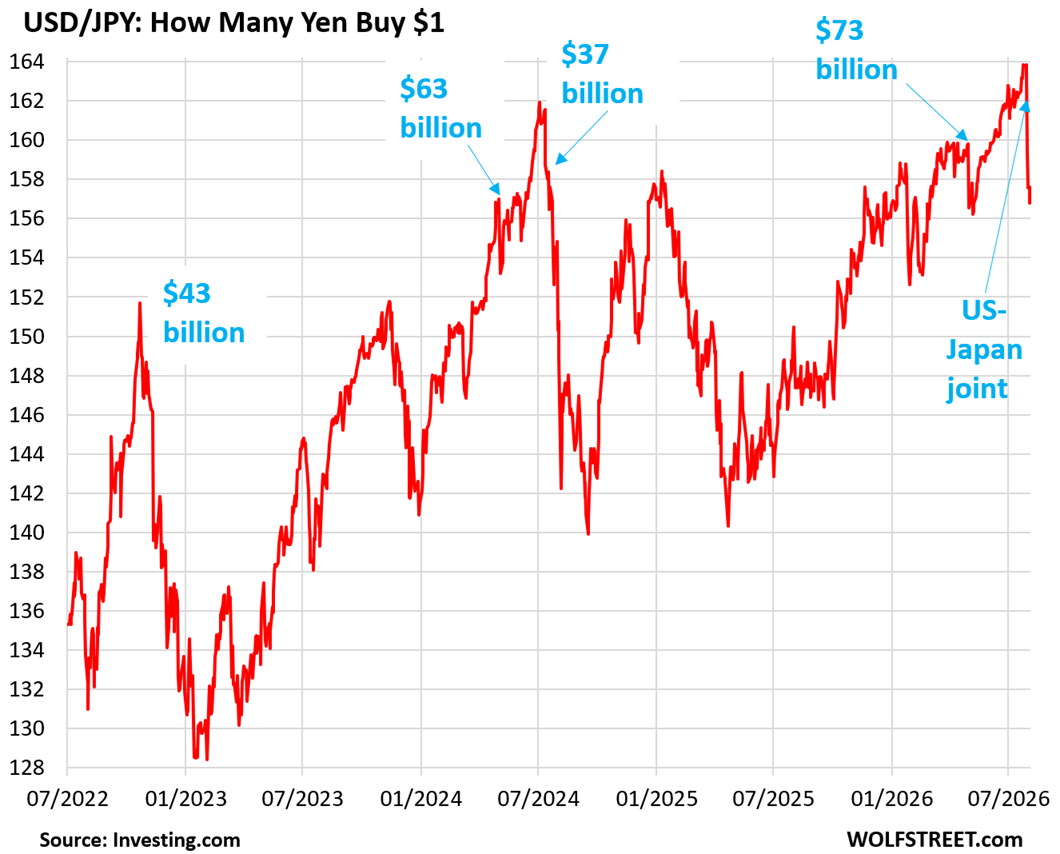
- •El yen se apreció desde aproximadamente ¥164 hasta ¥156.9 por dólar tras los efectos combinados de los rumores de intervención, la operación misma y las confirmaciones oficiales posteriores.
- •El Banco de Japón utilizará la instalación de repo permanente FIMA de la Reserva Federal para obtener liquidez en dólares entregando bonos del Tesoro como garantía, evitando así la necesidad de liquidar su cartera de bonos del Tesoro.
- •Los analistas sostienen que la intervención ofrece solo un alivio temporal y que se requieren tasas de política del BOJ sustancialmente más altas y una reducción más profunda del balance para establecer un piso duradero bajo el yen.
Intervención conjunta en divisas confirmada por el Tesoro de EE. UU. y el Ministerio de Finanzas de Japón
El Departamento del Tesoro de EE. UU., actuando a través de su agente fiscal, la Reserva Federal de Nueva York, y las autoridades de Japón intervinieron conjuntamente en el mercado de divisas el viernes para respaldar el yen, que había caído a aproximadamente ¥164 por dólar hacia el 28 de julio. Aunque los montos específicos no se han divulgado, la operación ha sido confirmada tanto por el secretario del Tesoro de EE. UU., Bessent, como por el Ministerio de Finanzas de Japón (MOF). Ambas partes indicaron que están dispuestas a repetir la intervención si es necesario. La intervención coordinada en divisas entre EE. UU. y Japón es poco frecuente; el precedente más destacado fue la acción conjunta del G7 tras el terremoto de Tohoku de marzo de 2011, lo que convierte la operación del viernes en una señal de la gravedad con la que ambos gobiernos ven la caída del yen.
El catalizador de la acción coordinada fue la creciente preocupación de que Japón pudiera verse obligado a vender valores del Tesoro de EE. UU. para obtener los dólares necesarios para comprar yen mientras luchaba por defender su moneda en colapso. Japón es el mayor tenedor extranjero de bonos del Tesoro de EE. UU., con tenencias que superan el billón de dólares, lo que significa que cualquier liquidación a gran escala podría repercutir en el mercado de bonos más profundo del mundo. Dicha venta forzada de bonos del Tesoro habría provocado un nuevo aumento en los rendimientos de los mismos. Como principal vendedor de bonos de EE. UU., el objetivo de Bessent es evitar que los rendimientos a largo plazo se disparen, independientemente de las demás condiciones vigentes. Se tomaron múltiples medidas para evitar este escenario.
Los rumores sobre una operación conjunta inminente ya habían impulsado al yen al alza el jueves. Luego, en un gesto llamativo, Bessent colocó una lista de tareas de un solo elemento a la vista de las cámaras en la reunión del gabinete celebrada en Camp David el viernes. El único elemento decía: "Buy Japanese Yen (JPY) $5 – 10 bill."
Según un comentario filtrado publicado por el Financial Times, la Reserva Federal de Nueva York vendió euros de sus reservas —no dólares— y compró yen con el producto de esa venta el viernes. El uso de euros en lugar de USD aún no ha sido confirmado oficialmente. Aunque el monto exacto no se filtró, la lista de tareas de Bessent ofreció una indicación de la escala. Simultáneamente, el MOF y el Banco de Japón (BOJ) también intervinieron, comprando yen en el mercado.
El MOF divulga los montos de intervención mensualmente, con una fecha de corte alrededor del día 28, lo que significa que las cifras de esta operación se publicarán a finales de agosto.
Impacto en el mercado y los límites de la intervención
El efecto combinado de los rumores previos a la intervención, la puesta en escena, la intervención misma y el posterior anuncio y confirmación impulsó una apreciación significativa del yen frente al dólar —de aproximadamente ¥164 por dólar el miércoles a ¥156.9 al momento del informe. Esto fue descrito como la mayor intervención conjunta realizada hasta la fecha.
Sin embargo, las anteriores intervenciones unilaterales de Japón no habían logrado revertir permanentemente la trayectoria a la baja del yen, ofreciendo solo un respiro temporal antes de que la moneda reanudara su descenso. Los analistas sostienen que se requiere una política monetaria sustancialmente más estricta por parte del BOJ —que incluya un endurecimiento cuantitativo (QT) agresivo y tasas de interés significativamente más altas implementadas rápidamente— para poner fin a la caída del yen de manera duradera. La causa raíz se atribuye ampliamente a las políticas monetarias ultra laxas del BOJ aplicadas entre 2012 y 2022, que crearon una brecha persistente de tasas de interés entre Japón y el resto del mundo. Ese diferencial incentivó a los inversores a tomar préstamos en yen de bajo rendimiento y destinar capital a activos de mayor rendimiento en otros lugares, una estrategia conocida como carry trade, que amplificó la presión a la baja sobre la moneda. Las intervenciones cambiarias, desde esta perspectiva, equivalen a un maquillaje temporal que en última instancia será puesto a prueba nuevamente por las fuerzas del mercado.
La instalación de repo permanente FIMA como alternativa a la venta de bonos del Tesoro
Para evitar además el riesgo de que Japón venda bonos del Tesoro de manera forzada, el Banco de Japón utilizará la instalación de repo permanente (SRF) de la Reserva Federal para Autoridades Monetarias Internacionales y Extranjeras (FIMA) en lugar de liquidar sus tenencias de bonos del Tesoro. Bajo la FIMA SRF, los bancos centrales extranjeros aprobados pueden entregar sus valores del Tesoro como garantía a cambio de efectivo en USD. Este mecanismo permite al BOJ obtener los dólares necesarios para las operaciones de apoyo al yen manteniendo intacta su cartera de bonos del Tesoro. Este cambio se incluyó como parte del anuncio, aunque el BOJ ha tenido acceso a la instalación durante años.
La Fed anunció el establecimiento de la FIMA SRF el 28 de julio de 2021, junto con su SRF regular disponible para los bancos de EE. UU. Esta instalación permanente reemplazó la instalación temporal de repo FIMA que la Fed había creado en marzo de 2020.
El cambio de Japón hacia la FIMA SRF para obtener liquidez en USD para futuras intervenciones eliminó la presión al alza en el mercado de bonos del Tesoro. En la mañana del informe, los rendimientos de los bonos del Tesoro en todos los plazos de dos años o más disminuyeron, con el rendimiento del Tesoro a 10 años cayendo aproximadamente 5 puntos básicos a 4.69% y el rendimiento del Tesoro a 30 años bajando unos 4 puntos básicos a 5.23%.
Tasa de política del BOJ y reducción del balance
La debilidad prolongada del yen se origina en una década de política monetaria agresivamente acomodaticia. La depreciación resultante de la moneda y las presiones inflacionarias canalizadas hacia la economía japonesa a través de importaciones cada vez más costosas —precios en términos de yen— han obligado al BOJ a apartarse de esas políticas.
Sin embargo, la tasa de política del BOJ se mantiene en apenas 1.0% tras cinco incrementos incrementales de tasas distribuidos a lo largo de más de dos años, y permanece negativa en términos reales —por debajo de la tasa de inflación. Con la tasa de referencia de la Reserva Federal sustancialmente más alta, el amplio diferencial de tasas sigue pesando sobre el yen. A finales de 2024, el BOJ inició el QT y posteriormente lo aceleró, reduciendo su balance en aproximadamente 16% hasta la fecha. Aunque esto puede haber ralentizado la espiral descendente del yen, los observadores sostienen que no ha sido suficiente y que se necesita una reducción del balance sustancialmente más profunda, junto con tasas de política significativamente más altas, para establecer un piso duradero bajo la moneda.

