Las ventas de viviendas existentes en EE. UU. caen a un mínimo de 16 años con tasas hipotecarias por encima del 7%
Puntos clave
- •Las ventas de viviendas existentes de octubre cayeron 5.5% mensual, a una tasa anual ajustada estacionalmente de 3.75 millones, el dato más bajo desde agosto de 2010, y estuvieron 8.8% por debajo del nivel de octubre de 2025.
- •La tasa promedio hipotecaria fija a 30 años de Freddie Mac se situó en 7.11% el 12 de noviembre, ligeramente por debajo del 7.18% de una semana antes, pero 0.87 puntos porcentuales más alta que el promedio de 6.24% registrado un año antes.
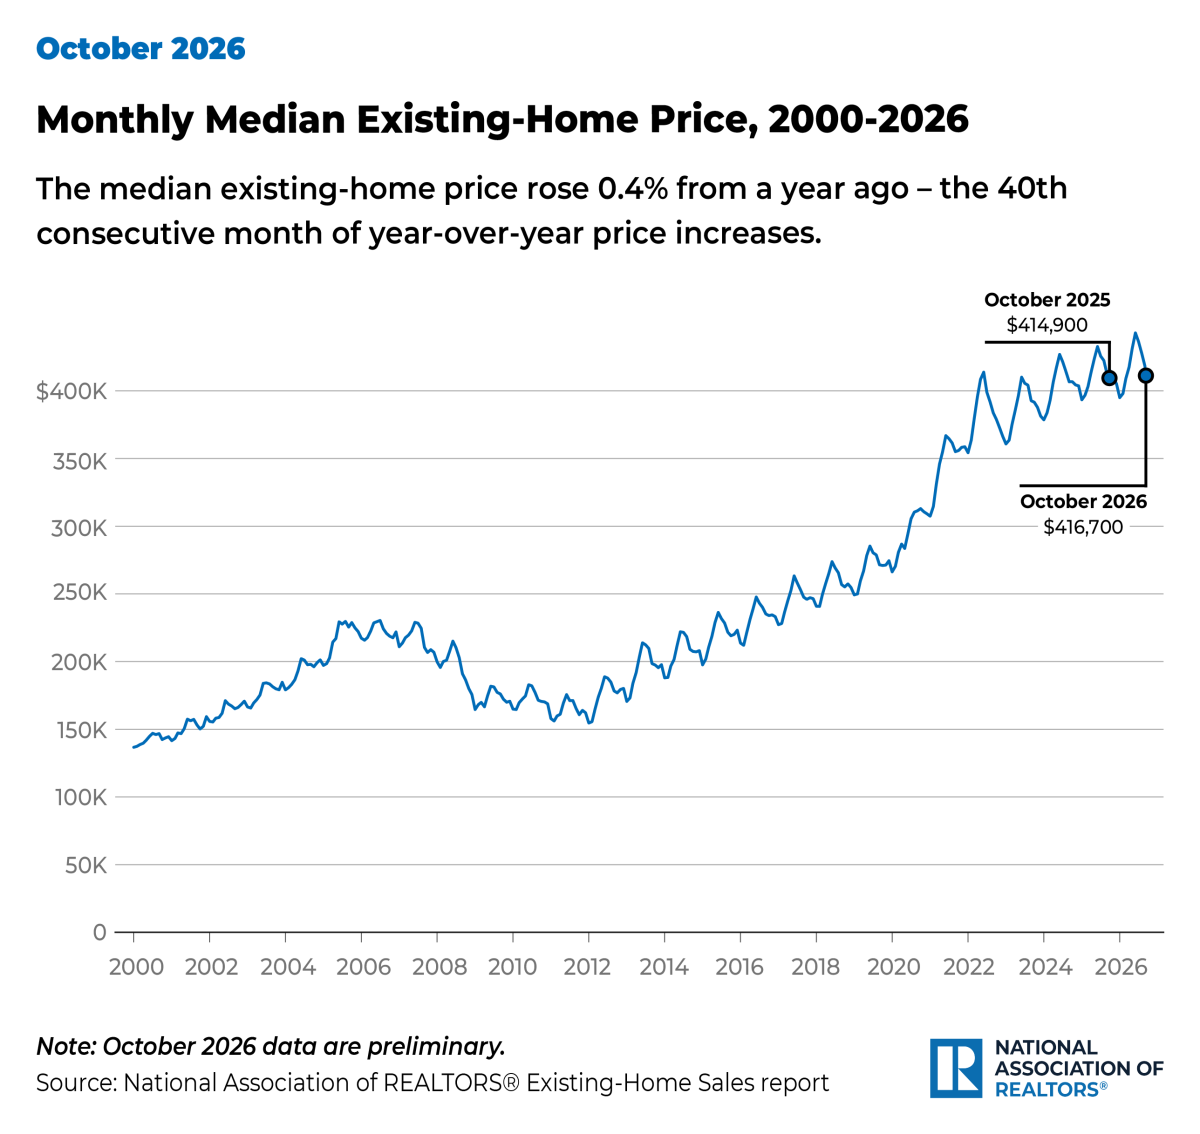
- •El inventario de viviendas existentes subió 1.3% desde septiembre, a 1.59 millones de unidades, lo que representa 5.1 meses de oferta, pero el precio mediano aun así aumentó 0.4% interanual a 416,700 dólares, marcando el 40º mes consecutivo de alzas anuales de precios.
- •Los compradores primerizos representaron 29% de las compras en octubre, frente al 31% de septiembre y el 32% de hace un año, mientras que los compradores en efectivo mantuvieron una participación del 29% de las transacciones.
Las ventas de viviendas existentes en EE. UU. cayeron 5.5% en octubre, a una tasa anual ajustada estacionalmente de 3.75 millones, el dato más débil desde agosto de 2010, según la Asociación Nacional de Realtors. Las transacciones cerradas estuvieron 8.8% por debajo de su nivel de octubre de 2025.
La caída se produce con los costos de financiamiento aún elevados, ya que la tasa promedio hipotecaria fija a 30 años se ha mantenido por encima del 7%. Freddie Mac situó el promedio en 7.11% el 12 de noviembre, ligeramente por debajo del 7.18% de una semana antes, pero muy por encima del promedio de 6.24% registrado un año antes. En conjunto, las cifras apuntan a un mercado en el que incluso una mejora modesta en el número de viviendas en venta no ha aliviado el problema de asequibilidad.
Los precios continuaron subiendo, aunque solo marginalmente en la comparación anual más reciente, mientras que los compradores primerizos representaron una porción menor de las compras. Los compradores en efectivo, menos sensibles a los movimientos de las tasas hipotecarias, mantuvieron una porción considerable del mercado.
Las ventas caen al ritmo anualizado más bajo en más de 16 años
La tasa anualizada de 3.75 millones refleja el ritmo de ventas tras el ajuste estacional, no el número literal de viviendas vendidas durante octubre. Aun así, la comparación con agosto de 2010 subraya cuánto ha retrocedido la actividad: el resultado de octubre fue el más bajo en más de 16 años.
La caída de 5.5% mensual siguió a un período ya reducido para las transacciones de reventa. La disminución de 8.8% interanual muestra que las ventas fueron más débiles incluso frente a octubre de 2025, y no simplemente un reflejo de la variación estacional normal.
Las ventas de viviendas existentes son un indicador ampliamente utilizado del mercado al que se enfrentan compradores y vendedores comunes, porque contabilizan transacciones cerradas de viviendas previamente habitadas. Dado que las compras de este tipo de viviendas representan la gran mayoría de las transacciones inmobiliarias en EE. UU., la serie se observa no solo como una medida de la demanda de vivienda, sino también como un indicador de la actividad de mudanzas, renovaciones y amueblamiento que suele acompañar un cambio de domicilio. Los datos no establecen que las tasas hipotecarias por sí solas causaran la caída de octubre. Pero el momento importa: los costos de financiamiento se mantuvieron altos mientras los precios continuaban elevados, dejando a los compradores que necesitan una hipoteca enfrentando un cálculo marcadamente distinto al de hace un año.
Una tasa de 7.11% a 30 años mantiene elevada la barrera de asequibilidad
Freddie Mac informó que su tasa promedio hipotecaria fija a 30 años se situó en 7.11% al 12 de noviembre. La baja semanal de 0.07 puntos porcentuales ofrece cierto alivio en el margen, pero la tasa fue 0.87 puntos porcentuales más alta que el promedio de 6.24% registrado un año antes.
Para un comprador que financia su compra, la tasa hipotecaria determina el pago mensual de capital e intereses y, por extensión, cuánta vivienda puede permitirse un hogar dentro de los límites de endeudamiento del prestamista. La brecha de 0.87 puntos porcentuales frente al año anterior es concreta para los presupuestos familiares: sobre un saldo de préstamo de 300,000 dólares, se traduce en unos 170 dólares más al mes en capital e intereses, aunque la cifra exacta depende del monto y las condiciones del préstamo. La tasa ofrecida a un prestatario individual puede diferir del promedio de la encuesta según factores como las condiciones del préstamo y las calificaciones del prestatario. Los impuestos, seguros, mantenimiento y otros costos de propiedad también quedan fuera de la tasa principal.
Los datos de ventas de octubre y la lectura de tasas de noviembre no son del mismo día, y las compras de vivienda suelen tardar en cerrarse. Aun así, la persistencia de tasas por encima del 7% ofrece un contexto importante para el ritmo de ventas excepcionalmente bajo. Un pequeño movimiento semanal en las tasas no equivale a un regreso al entorno de costos de financiamiento considerablemente más bajo de hace un año.
Más inventario no ha revertido el alza de precios
La oferta mejoró en octubre, pero no lo suficiente para producir una caída interanual del precio mediano nacional. El inventario de viviendas existentes subió 1.3% desde septiembre, a 1.59 millones de unidades, lo que representa 5.1 meses de oferta, según reportó Reuters. El inventario se ubicó 4.6% por encima de su nivel de hace un año.
La cifra de meses de oferta estima cuánto duraría el inventario disponible al ritmo de ventas vigente. Esa medida puede aumentar porque más viviendas salen al mercado, porque las viviendas se venden más lentamente, o ambas cosas. En este caso, el mayor inventario coincidió con una fuerte caída de las ventas cerradas, por lo que no debe interpretarse simplemente como un aumento de opciones para todos los compradores locales.
Los niveles de las tasas también inciden en el lado de la oferta. Cuando las tasas hipotecarias vigentes superan ampliamente las de los préstamos que muchos propietarios actuales contrataron años atrás, los propietarios que podrían vender tienen menos incentivo para listar y asumir una hipoteca más costosa —una dinámica comúnmente descrita en la industria como el efecto de bloqueo o "lock-in". Los datos de la NAR por sí solos no pueden aislar cuánto peso tuvo ese mecanismo en un mes determinado, una de las razones por las que las cifras de inventario se leen junto con los datos de ventas y precios.
Mientras tanto, el precio mediano de las viviendas existentes subió 0.4% interanual, a 416,700 dólares en octubre, según el informe de octubre de la NAR. Fue el 40º mes consecutivo de alzas anuales de precios.
La mediana es el punto medio de las transacciones, no el precio de una vivienda típica en cada mercado, y puede verse afectada por la mezcla de viviendas vendidas además de por los cambios en el valor de cada vivienda. Para los posibles compradores, sin embargo, la combinación es clara: un inventario mayor no se traduce automáticamente en precios de compra más bajos, en particular cuando el precio mediano de venta sigue siendo más alto que el de hace un año.
Los compradores primerizos pierden participación mientras las compras en efectivo se mantienen en 29%
Los compradores primerizos representaron 29% de las compras de viviendas existentes en octubre, frente al 31% de septiembre y el 32% de hace un año, dijo la NAR. Un cambio de un solo mes no prueba una tendencia duradera, pero la comparación anual es consistente con la presión que los precios altos y las tasas hipotecarias ejercen sobre los compradores que ingresan al mercado sin el capital de una venta de vivienda previa.
Los compradores en efectivo representaron 29% de las transacciones de octubre. Su presencia no significa que los compradores en efectivo no se vean afectados por los precios de las viviendas, pero no están expuestos al impacto inmediato en los pagos de una nueva tasa hipotecaria de la misma manera que los compradores financiados.
Los próximos datos mostrarán si ese equilibrio cambia. El próximo informe mensual de ventas de viviendas existentes de la NAR, su índice separado de ventas pendientes —que rastrea los contratos firmados antes del cierre— y la encuesta semanal de tasas hipotecarias de Freddie Mac son las medidas que los observadores suelen seguir para ver si la oferta, los precios y los costos de financiamiento se acercan o alejan de sus niveles de hace un año.
Las cifras principales muestran, por lo tanto, un equilibrio difícil para los hogares que consideran una compra: la oferta fue modestamente mayor y las tasas se aliviaron ligeramente semana a semana, pero las ventas de viviendas existentes cayeron a su ritmo anualizado más bajo desde 2010, el precio mediano alcanzó 416,700 dólares y la tasa promedio fija a 30 años se mantuvo en 7.11%.

