Las ventas de viviendas existentes en EE. UU. caen por tercer mes consecutivo mientras la oferta alcanza máximos de varios años
Puntos clave
- •Las ventas de viviendas unifamiliares existentes fueron 25% inferiores a su nivel de agosto de 2019 y 1.1% menores que un año antes.
- •Las ventas disminuyeron en el Sur, el Medio Oeste y el Noreste, mientras que en el Oeste no cambiaron frente al nivel de julio, revisado a la baja.
- •El inventario de viviendas unifamiliares aumentó a 1.42 millones de viviendas y los meses de oferta subieron a 4.7.
- •Las ventas de condominios y cooperativas cayeron a una tasa anual de 360,000, igualando el nivel más bajo de los datos disponibles desde finales de 2011.
- •Los mercados inmobiliarios locales divergieron: los precios de las viviendas unifamiliares cayeron hasta 26% en algunos mercados, mientras que subieron hasta nuevos máximos en otros.
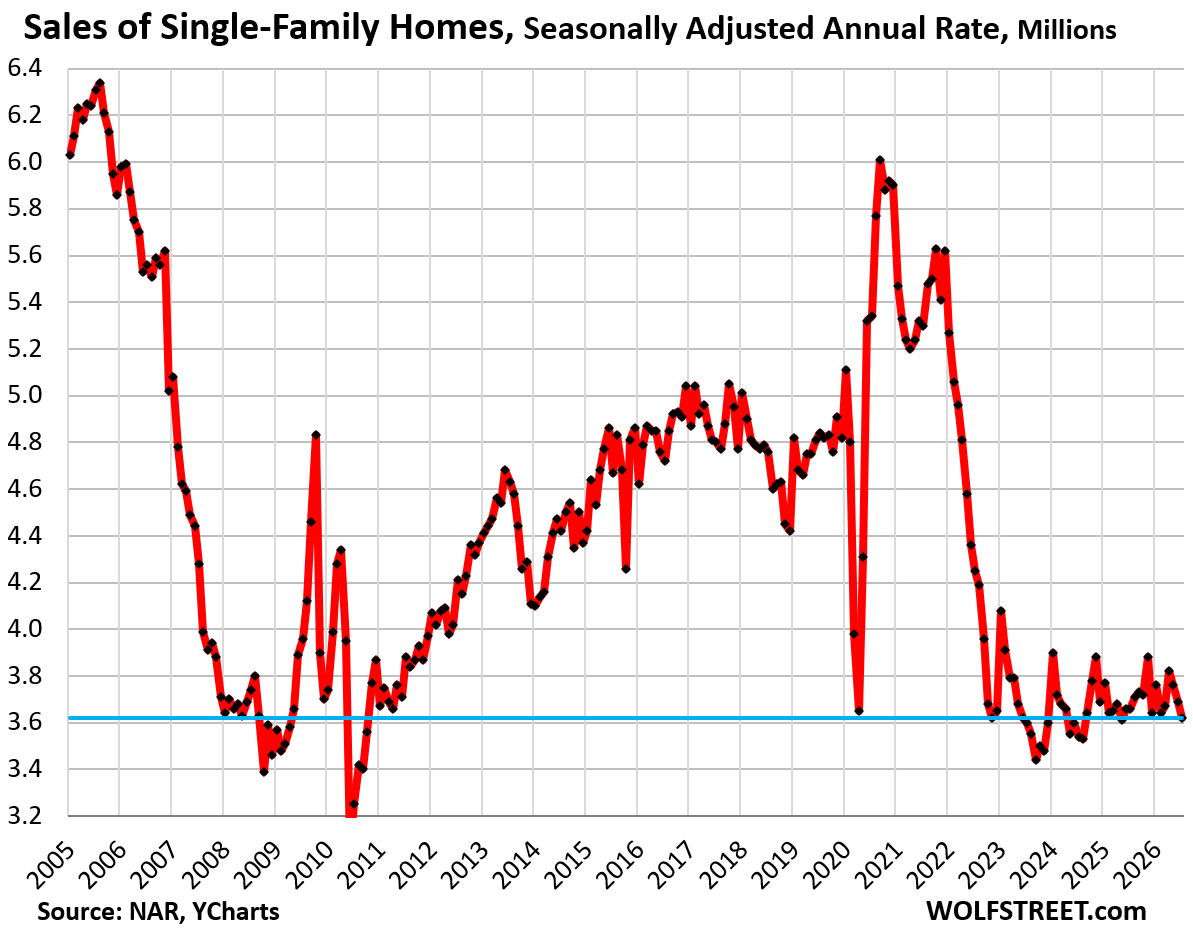
Las ventas de viviendas unifamiliares existentes en EE. UU. disminuyeron por tercer mes consecutivo en agosto, mientras que los inventarios y los meses de oferta aumentaron hasta sus niveles más altos en años, según datos publicados por la Asociación Nacional de Agentes Inmobiliarios.
Las ventas de viviendas unifamiliares existentes cayeron 1.9% en agosto frente a julio sobre una base ajustada estacionalmente, hasta una tasa anual ajustada estacionalmente de 3.62 millones de viviendas. Las ventas fueron 1.1% inferiores al nivel ya deprimido de un año antes, 25% inferiores a las de agosto de 2019, 9% inferiores a las de agosto de 2009 durante la crisis inmobiliaria y 5% inferiores a las de agosto de 1996.
El inventario de viviendas unifamiliares aumentó a 1.42 millones de viviendas en venta. La oferta subió a 4.7 meses, el mismo nivel registrado en el verano de 2016 y el más alto desde noviembre de 2015. La medida de meses de oferta refleja la cantidad de inventario disponible al final del mes en relación con el ritmo de ventas durante ese mes. Como el inventario aumentó mientras las ventas disminuyeron, el incremento de los meses de oferta reflejó tanto una mayor disponibilidad de viviendas como un ritmo de ventas más lento. Las próximas publicaciones mostrarán si esa mayor oferta persiste y si las caídas regionales de las ventas se extienden más allá de las tres regiones que disminuyeron en agosto.
Las ventas de condominios y cooperativas también se debilitaron. Las ventas cayeron 2.7% frente a julio, hasta una tasa anual ajustada estacionalmente de 360,000, igualando el mínimo histórico de los datos disponibles desde finales de 2011. Las ventas fueron 2.7% inferiores a las de agosto de 2025, 39% inferiores a las de agosto de 2019 y 35% inferiores a las de agosto de 2012, el primer agosto incluido en la serie de datos.
La oferta de condominios aumentó a 6.6 meses, igualando el nivel de mayo de 2025 y alcanzando su nivel más alto desde 2012.
Ventas por región
Las ventas de viviendas existentes, incluidas las viviendas unifamiliares, los condominios y las cooperativas, disminuyeron mes a mes en tres de las cuatro regiones de EE. UU. Las ventas en el Oeste no cambiaron frente al nivel de julio, revisado a la baja.
En el Sur, la tasa anual ajustada estacionalmente de ventas cayó 1.6% en agosto frente a julio, marcando el tercer descenso mensual consecutivo. Las ventas alcanzaron 1.84 millones de viviendas. En comparación con agosto de años anteriores, los cambios fueron:
- 2025: 0% interanual
- 2024: +4.0%
- 2023: 0%
- 2022: -12.4%
- 2019: -20.0%
- 2018: -18.2%
En el Oeste, la tasa anual ajustada estacionalmente se mantuvo en 720,000 viviendas, igualando la cifra de julio revisada a la baja. En comparación con agosto de años anteriores:
- 2025: -2.7% interanual
- 2024: -2.7%
- 2023: -2.7%
- 2022: -19.1%
- 2019: -36.8%
- 2018: -35.7%
En el Medio Oeste, la tasa anual ajustada estacionalmente de ventas cayó 3.1%, hasta 940,000 viviendas, el cuarto descenso mensual consecutivo. En comparación con agosto de años anteriores:
- 2025: +2.1% interanual
- 2024: +4.3%
- 2023: 0%
- 2022: -19.2%
- 2019: -23.6%
- 2018: -23.6%
En el Noreste, la tasa anual ajustada estacionalmente cayó 4.0%, hasta 480,000 viviendas. En comparación con agosto de años anteriores:
- 2025: -2.0% interanual
- 2024: -2.0%
- 2023: 0%
- 2022: -22.6%
- 2019: -31.4%
- 2018: -31.4%
Tasas hipotecarias, inflación y precios de las viviendas
La tasa hipotecaria fija promedio a 30 años subió a 6.76%, según la medición semanal de Freddie Mac. En el contexto de las últimas cinco décadas, esa tasa no es históricamente alta. Es elevada en relación con el periodo de represión financiera de la Reserva Federal que comenzó en 2008 y que, tras una pausa, continuó hasta 2022.
Durante ese periodo, la Reserva Federal compró billones de dólares en valores del Tesoro y valores respaldados por hipotecas, o MBS, con el objetivo de contener las tasas hipotecarias y otras tasas de interés, al tiempo que respaldaba precios más altos para las viviendas y otros activos.
El periodo terminó en 2022, con una inflación de los precios al consumidor en su nivel más alto en 40 años y un aumento histórico de los precios de las viviendas durante dos años. Posteriormente, ese aumento contribuyó a lo que se ha descrito como una “crisis de asequibilidad” y coincidió con ventas de viviendas deprimidas. Las tasas hipotecarias cercanas al 7% se encuentran en el extremo inferior del rango observado antes de que comenzara la represión financiera de la Fed.
Precios nacionales y locales de las viviendas
El precio mediano nacional de una vivienda unifamiliar disminuyó siguiendo los patrones estacionales, hasta $434,800 en agosto sobre una base no ajustada estacionalmente. El precio aumentó 1.7% frente a un año antes.
La crisis de asequibilidad siguió a un aumento de 40% en el precio mediano nacional de las viviendas unifamiliares durante los dos años hasta mediados de 2022, sobre precios que ya eran elevados. Desde finales de 2022, los salarios nacionales han aumentado más rápido que el precio mediano nacional de las viviendas unifamiliares, aliviando gradualmente la presión de asequibilidad con el tiempo.
El aumento de los precios de las viviendas terminó en junio de 2022. Durante los más de cuatro años transcurridos desde entonces, la fuente reportó los siguientes cambios:
- Precio mediano nacional de las viviendas unifamiliares: +3.3% durante el periodo reportado
- Ingresos promedio por hora: +17.3% hasta agosto
- Índice de Precios al Consumidor (CPI): +12.8% hasta julio
Sin embargo, los precios medianos nacionales no reflejan directamente las condiciones para compradores y vendedores individuales, porque los mercados locales varían significativamente. En 15 mercados grandes, los precios de las viviendas unifamiliares cayeron entre 11% y 26%, incluidos:
- Austin, Texas: -26%
- Oakland, California: -24%
- Cape Coral, Florida: -22%
- Nueva Orleans, Louisiana: -20%
En otras ciudades grandes, los precios continuaron subiendo hasta alcanzar nuevos máximos. Los mayores aumentos interanuales entre los mercados enumerados fueron:
- Chicago: +4.9%
- Rochester: +4.4%
- Nueva York: +4.1%
- Milwaukee: +3.5%
El precio mediano nacional de los condominios y las cooperativas también disminuyó siguiendo los patrones estacionales en agosto, pero aumentó 1.5% interanual. En muchos mercados locales de condominios, los precios han caído considerablemente desde sus máximos. La fuente señaló descensos de entre 15% y 33% desde los máximos en 33 mercados grandes, y varios cayeron por debajo de sus máximos de 2006. Entre los ejemplos se incluyen:
- Cape Coral, Florida: -33%
- Oakland, California: -32%
- Petersburg, Florida: -30%
- Austin, Texas: -28%
- Fort Myers, Florida: -27%
- Sarasota County, Florida: -24%
- Garland, Texas: -22%
- Tampa, Florida: -21%
El análisis relacionado de Wolf Street está disponible en “Oh Dear, Condo Prices Fell by 15% to 33% in 33 Bigger Markets, Some Below 2006 Levels, as Historic Condo Bubbles Deflate”. Su análisis anterior sobre los precios de las viviendas unifamiliares está disponible aquí.

