Estadísticas de los ETF de Bitcoin 2026: datos completos sobre entradas, activos bajo gestión y rendimiento
Puntos clave
- •Los ETF de Bitcoin al contado de EE. UU. han atraído 57,79 mil millones de dólares en entradas netas acumuladas desde su lanzamiento el 11 de enero de 2024, llevando los activos netos totales a 111,09 mil millones de dólares al 8 de octubre de 2026.
- •El IBIT de BlackRock posee 68,67 mil millones de dólares en activos, más del 60% del total de EE. UU. y más de cuatro veces el FBTC de Fidelity, mientras que el GBTC de Grayscale ha registrado 27,94 mil millones de dólares en salidas acumuladas bajo su comisión del 1,50%.
- •Tras alrededor de 2,65 mil millones de dólares en entradas en septiembre, los fondos de EE. UU. registraron una salida neta de 484,9 millones de dólares el 7 de octubre de 2026, la mayor salida diaria desde el 25 de junio y unas 2,1 desviaciones estándar por debajo del flujo diario promedio de 90 días.
- •Las comisiones de gestión de los ETF de Bitcoin al contado de EE. UU. abarcan un rango de diez veces, de 0,15% a 1,50% anual, y la mayoría de los lanzamientos de enero de 2024 se fijaron por debajo del 0,25% para competir contra el GBTC.
- •Los inversores europeos dependen de ETP respaldados físicamente porque las reglas UCITS prohíben los ETF de Bitcoin de un solo activ, y aunque todos los principales productos europeos registraron un rendimiento negativo a 12 meses, las ganancias a tres años oscilan entre aproximadamente 174% y 190%.
Los fondos cotizados (ETF) de Bitcoin al contado de EE. UU. han transformado la forma en que millones de personas invierten en criptomonedas. Desde que los primeros ETF de Bitcoin al contado de EE. UU. comenzaron a cotizar el 11 de enero de 2024, estos productos han atraído decenas de miles de millones de dólares en entradas netas acumuladas de inversores minoristas e institucionales. Al 8 de octubre de 2026, los activos netos totales de los ETF de Bitcoin al contado de EE. UU. ascienden a 111,09 mil millones de dólares, una cifra que ubica al conjunto de fondos entre las mayores reservas de Bitcoin en manos de instituciones financieras del mundo.
El crecimiento ha sido rápido, pero los flujos que lo respaldan han sido volátiles. Las entradas netas acumuladas suman 57,79 mil millones de dólares, un total construido a través de una fuerte compra inicial, un período de salidas a mediados de 2026 y una marcada recuperación a finales del verano.
Este informe recopila los datos más recientes sobre los activos de los ETF de Bitcoin, flujos diarios, estructuras de comisiones, rendimiento a largo plazo y el mercado paralelo europeo de productos cotizados. Todas las cifras corresponden al 8 de octubre de 2026, salvo indicación contraria. Los datos provienen de SoSoValue, Farside Investors, CoinDesk, ETF Database y justETF.
Tabla 1: Estadísticas clave de los ETF de Bitcoin de EE. UU. al 8 de octubre de 2026. Fuente: SoSoValue, Farside Investors, CoinDesk.
Un camino accidentado hacia los 57,79 mil millones de dólares en entradas acumuladas
El camino hacia los 57,79 mil millones de dólares no fue fluido. Los flujos netos acumulados se volvieron negativos a mediados de 2026, alcanzando un mínimo de -5,76 mil millones de dólares en julio antes de recuperarse con fuerza en agosto y septiembre, un repunte que mostró la rapidez con la que puede cambiar el sentimiento en este mercado.
El flujo neto acumulado de 2026 asciende a apenas 717 millones de dólares, un margen estrecho por encima de cero considerando los totales acumulados involucrados. La mayor parte de las entradas históricas llegó en 2024, cuando los fondos eran nuevos y la demanda de los gestores institucionales era alta.
El IBIT de BlackRock domina el panorama
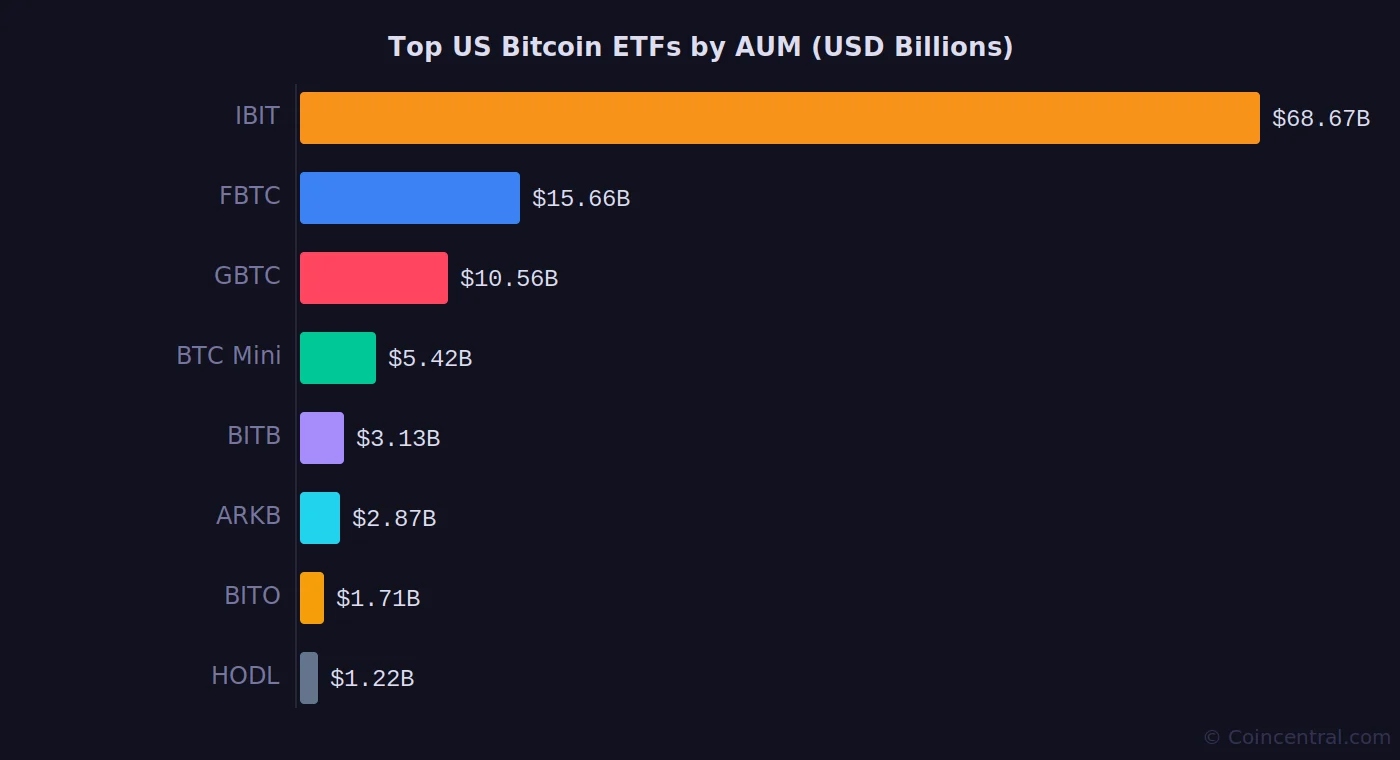
El iShares Bitcoin Trust (IBIT) de BlackRock supera con claridad a todos los demás fondos de EE. UU. IBIT posee 68,67 mil millones de dólares en activos, más de cuatro veces los 15,66 mil millones del FBTC de Fidelity, que ocupa el segundo lugar.
Ese dominio refleja la capacidad de BlackRock para distribuir productos a través de grandes plataformas de corretaje, empresas de asesoría patrimonial y asesores de inversión registrados. El fondo se lanzó el mismo día que nueve competidores en enero de 2024, pero rápidamente tomó la delantera.
El Bitcoin Trust original de Grayscale (GBTC), que alguna vez fue el único producto de Bitcoin institucional a gran escala, ha enfrentado salidas constantes desde su conversión a ETF en enero de 2024. Su comisión anual del 1,50% es la más alta entre los ETF de Bitcoin al contado y ha llev a muchos inversores hacia alternativas más económicas.
Tabla 2: Principales ETF de Bitcoin de EE. UU. por AUM, 8 de octubre de 2026. Fuente: SoSoValue, ETF Database.
Gráfico 1: Principales ETF de Bitcoin de EE. UU. por activos bajo gestión. Fuente: SoSoValue.
Grayscale lanzó su Bitcoin Mini Trust (BTC) como una alternativa de baja comisión al GBTC. El Mini Trust cobra apenas 0,15% anual y ha reunido 5,42 mil millones de dólares en activos. Posee 142.230 BTC, más Bitcoin que el ARKB a pesar de tener un AUM en dólares menor, como resultado de las diferencias de precio en el momento de la compra.
El Morgan Stanley Bitcoin Trust (MSBT) también ha crecido rápidamente, alcanzando 903,8 millones de dólares en activos, según ETF Database. El fondo no fue incluido en la clasificación anterior, pero forma parte del panorama general de los ETF de Bitcoin de EE. UU.; su volumen diario promedio no estaba disponible públicamente al momento de este informe.
Flujos diarios: un septiembre fuerte se desvanece en octubre
Los flujos de los ETF de Bitcoin a finales de septiembre y principios de octubre de 2026 siguieron un arco claro: un inicio fuerte, un desvanecimiento gradual y luego una inversión brusca. El 21 de septiembre se registró la mayor entrada diaria del período, con 999 millones de dólares. Para el 7 de octubre, los fondos habían anotado una salida diaria de 484,9 millones de dólares.
Los datos de Farside Investors muestran la rapidez con la que cambió la marea. Tras unos 2,65 mil millones de dólares en entradas netas durante septiembre, octubre ya estaba 165,6 millones de dólares en rojo al 7 de octubre.
Los flujos han sido volátiles en tramos de seis sesiones. Entre el 1 y el 7 de octubre, el mercado osciló entre pequeñas entradas y salidas en días consecutivos antes de que la salida del 7 de octubre se desplomara con fuerza.
Tabla 3: Flujos netos diarios de los ETF de Bitcoin, del 21 de septiembre al 7 de octubre de 2026. Fuente: Farside Investors.
Gráfico 2: Flujos netos diarios de los ETF de Bitcoin, del 21 de septiembre al 7 de octubre de 2026. Fuente: Farside Investors.
La trayectoria durante la segunda mitad de septiembre fue claramente descendente. La entrada de 999 millones de dólares del 21 de septiembre fue seguida por totales diarios cada vez menores, con la primera salida significativa llegando el 30 de septiembre. Octubre abrió con un intento de recuperación que nunca recuperó el impulso de mediados de septiembre. La distancia entre el pico del 21 de septiembre y el mínimo del 7 de octubre de -484,9 millones de dólares ilustra la velocidad con la que puede cambiar el sentimiento hacia los ETF.
Para los lectores que siguen la próxima fase del mercado, los indicadores más directamente observables son los flujos netos mensuales, la concentración de activos en los fondos más grandes y si las diferencias de comisiones siguen coincidiendo con traslados de activos entre productos. Los datos disponibles no establecen que un solo factor cause los movimientos diarios del precio de Bitcoin, pero sí muestran dónde se concentra la demanda y con qué rapidez pueden cambiar los flujos a nivel de fondo.
La salida del 7 de octubre en contexto
El 7 de octubre de 2026, los ETF de Bitcoin al contado de EE. UU. registraron salidas netas de 484,9 millones de dólares, según datos de SoSoValue. CoinDesk reportó la cifra como 487,1 millones de dólares, con la diferencia atribuible a redondeos y al momento de la recopilación de datos. En cualquier caso, marcó la mayor salida diaria desde el 25 de junio de 2026.
Estadísticamente, la sesión fue un valor atípico. La salida se situó 2,1 desviaciones estándar por debajo del flujo diario promedio de entrada de 90 días, de aproximadamente 92 millones de dólares. En una distribución normal, aproximadamente el 95% de las observaciones caen dentro de dos desviaciones estándar de la media, por lo que una lectura más allá de ese umbral ubica al 7 de octubre entre el 2% y el 3% bajo de todos los resultados diarios del período.
Las pérdidas del día se repartieron entre varios fondos. El IBIT de BlackRock representó la mayor porción, con 207,7 millones de dólares, alrededor del 43% de la salida total por sí solo.
Tabla 4: Salidas de los ETF de Bitcoin por fondo el 7 de octubre de 2026. Fuente: Farside Investors.
Bitcoin cotizaba alrededor de 83.000 dólares durante la sesión de salidas. Los analistas señalaron el rango de 80.500 a 81.500 dólares como una zona clave de soporte, con el promedio móvil de 50 días situado en la misma área. Una ruptura por debajo de ese nivel podría exponer los 80.000 dólares y alterar la tendencia alcista más amplia.
El contexto de principios de año enmarca el movimiento. La salida máxima histórica en un solo día de todos los fondos es de 1,11 mil millones de dólares, por lo que los -484,9 millones de dólares del 7 de octubre fueron grandes, pero quedaron cortos de ese extremo. La entrada máxima registrada en un solo día es de 1,37 mil millones de dólares.
El contraste con septiembre es marcado. Septiembre registró flujos diarios positivos todos los días menos uno, mientras que octubre ha tenido dificultades para encontrar un interés comprador constante. Los analistas han señalado esto como una preocupación, dado que Bitcoin ha necesitado una demanda sostenida de ETF para superar sus recientes niveles de resistencia.
Comisiones: una brecha de diez veces entre productos al contado
Las comisiones de gestión en el mercado de ETF de Bitcoin al contado de EE. UU. oscilan entre 0,15% y 1,50% anual, una brecha de diez veces entre el producto más barato y el más caro que puede restar una parte significativa de los rendimientos a lo largo de varios años.
La mayoría de los fondos lanzados en enero de 2024 fijaron sus comisiones por debajo del 0,25% para atraer inversores alejándolos de la tasa mucho más alta del GBTC. El EZBC de Franklin, con 0,19%, y el BITB de Bitwise, con 0,20%, se encuentran entre los más competitivos en precios. El Grayscale Bitcoin Mini Trust (BTC) cobra 0,15%, la comisión más baja entre los productos al contado de un emisor importante; Grayscale lo creó específicamente para ofrecer a los inversores una alternativa al GBTC dentro de su propia gama.
Tabla 5: Ratios de gastos anuales de los ETF de Bitcoin al contado de EE. UU., ordenados por comisión. Fuente: SoSoValue, ETF Database.
Gráfico 3: Ratios de gastos anuales de los ETF de Bitcoin de EE. UU., de mayor a menor. Fuente: ETF Database.
La competencia en comisiones ha sido un rasgo definitorio de este mercado desde el primer día. La mayoría de los fondos eximieron de comisiones durante un período introductorio tras el lanzamiento y luego se estabilizaron en tasas permanentes, y el mercado ha convergido en gran medida en torno al 0,20% al 0,25% para los principales productos al contado.
Las salidas persistentes del GBTC confirman que los inversores sensibles a las comisiones están atentos. El fondo ha registrado 27,94 mil millones de dólares en salidas netas acumuladas desde su conversión a formato ETF, y gran parte de ese dinero parece haberse trasladado al IBIT, al FBTC y a otras alternativas de menor costo.
Europa: los ETP cubren el vacío dejado por las reglas UCITS
Los inversores europeos no pueden acceder a los ETF de Bitcoin en el sentido tradicional. La normativa de la UE conocida como reglas UCITS exige que los fondos de inversión mantengan una cesta diversificada de activos, y un fondo de Bitcoin de un solo activo no califica, a diferencia de lo que ocurre en Estados Unidos.
En su lugar, los inversores europeos utilizan notas cotizadas (ETN) y productos cotizados (ETP) respaldados físicamente por Bitcoin. Estos productos mantienen Bitcoin real en nombre de los inversores y cotizan en bolsas europeas, pero están estructurados de manera diferente a los ETF según la legislación local de valores.
Los tres mayores productos europeos son gestionados por CoinShares, WisdomTree e iShares. Los tres cobran 0,15% anual y poseen entre 1.386 y 1.618 millones de euros en activos, una fracción de lo que el IBIT posee por sí solo, lo que subraya cuánto más grande es el mercado estadounidense.
Tabla 6: Principales ETP de Bitcoin europeos por tamaño de fondo. Fuente: justETF, al 7 de octubre de 2026.
Gráfico 4: Princip ETP de Bitcoin europeos por activos bajo gestión. Fuente: justETF.
El rango de comisiones en Europa es más amplio que en EE. UU. El Bitwise Physical Bitcoin ETP cobra 2,00%, la más alta entre los productos respaldados físicamente en todo el mundo. En el extremo opuesto, el Bitwise Core Bitcoin ETP cobra apenas 0,05%, menos que cualquier ETF de Bitcoin al contado de EE. UU.
El 21shares Bitcoin ETP y el 21shares Bitcoin Core ETP provienen del mismo emisor, pero tienen precios muy distintos: 1,49% frente a 0,10%. El producto Core se lanzó más tarde y se fijó su precio para competir con las opciones más baratas del mercado, mientras que el producto original ha mantenido su comisión más alta.
Rendimiento de los ETP europeos: en rojo a un año, fuerte a tres
Todos los ETP de Bitcoin europeos registraron un rendimiento negativo a 12 meses hasta principios de octubre de 2026, ya que el precio de Bitcoin cayó desde los máximos alcanzados a finales de 2025 y arrastró a la baja a todos los productos respaldados físicamente, independientemente del nivel de comisiones.
El mejor rendimiento a un año corresponde al 1Valour Bitcoin Physical Staking, con -22,54%; el producto incluye un componente de rendimiento por staking de Bitcoin que compensa parte de la pérdida de precio y del impacto de las comisiones. El peor es el Bitwise Physical Bitcoin ETP, con -25,09%, lastrado en gran medida por su comisión anual del 2,00%.
El panorama a tres meses es mucho más alentador. Casi todos los productos obtuvieron rendimientos de entre 43% y 46% en los tres meses hasta principios de octubre de 2026, reflejando la fuerte recuperación del precio de Bitcoin de julio a septiembre de 2026.
Tabla 7: Rendimientos acumulados de los ETP de Bitcoin europeos por período. Fuente: justETF, 7 de octubre de 2026.
Gráfico 5: Rendimientos a 1 año de los ETP de Bitcoin europeos en escala ampliada (línea base: -22%). Barra más corta = mejor rendimiento. Fuente: justETF.
Debido a que las cifras a un año se agrupan entre -22,54% y -25,09%, las diferencias solo se hacen visibles en una escala ampliada. La brecha de 2,55 puntos porcentuales entre el mejor y el peor es significativa con el tiempo, y las comisiones son el principal factor de esa diferencia.
A tres años, los resultados son mucho más positivos. El 21shares Bitcoin Core ETP lidera con +189,64%, seguido del WisdomTree Physical Bitcoin con +188,71% y del Invesco Physical Bitcoin con +188,55%. El rendimiento a tres años más débil con datos disponibles es el del Bitwise Physical Bitcoin ETP, con +173,87%, debido a que su comisión anual del 2,00% se capitalizó a lo largo del período.
IBIT vs FBTC vs GBTC: tres fondos, tres historias de inversores
Tres fondos dominan el mercado de ETF de Bitcoin de EE. UU.: el IBIT de BlackRock, el FBTC de Fidelity y el GBTC de Grayscale. En conjunto, poseen alrededor de 94,9 mil millones de dólares en activos, aproximadamente el 85% del total de todos los ETF de Bitcoin al contado de EE. UU.
El dominio del IBIT es claro en cada punto de datos. Posee 68,67 mil millones de dólares en activos, frente a 15,66 mil millones del FBTC y 10,56 mil millones del GBTC. Su volumen de negociación diario de 118 millones de dólares el 8 de octubre fue más de 15 veces el de cualquiera de sus competidores más cercanos.
Los tres fondos cuentan tres historias muy distintas sobre el comportamiento de los inversores. El IBIT ha atraído 65,72 mil millones de dólares en entradas netas acumuladas, y el FBTC 10,73 mil millones, mientras que el GBTC ha sufrido 27,94 mil millones de dólares en salidas netas acumuladas, un contraste que refleja el cambio más amplio en dónde colocan su dinero los inversores de Bitcoin.
Tabla 8: Comparación lado a lado de IBIT, FBTC y GBTC. Fuente: Farside Investors, SoSoValue, ETF Database.
El GBTC es el único fondo importante que cotiza con descuento sobre el valor liquidativo, de -0,05%, lo que significa que los inversores pagan ligeramente menos que el valor del Bitcoin que respalda cada participación. El FBTC muestra la mayor prima, con +0,43%, lo que significa que los inversores pagan ligeramente más que el NAV por mantener participaciones. Ambas brechas pequeñas, pero vale la pena seguir su evolución.
En particular, la salida máxima diaria del GBTC, de 642,5 millones de dólares, supera la del IBIT, de 528,3 millones de dólares, aunque el IBIT es más de seis veces mayor en AUM. Eso refleja la intensa presión vendedora que enfrentó el GBTC inmediatamente después de su conversión a ETF, cuando los inversores que habían estado retencidos durante años finalmente pudieron salir.
En lo que va del año, el GBTC cae 3,25%, frente al -2,34% del IBIT y al -2,30% del FBTC. El punto porcentual adicional de bajo rendimiento se explica en gran medida por la ventaja de comisión de 1,25 puntos porcentuales que el IBIT y el FBTC tienen sobre el GBTC.
Conclusiones clave
- Los ETF de Bitcoin han atraído 57,79 mil millones de dólares en entradas netas desde su lanzamiento el 11 de enero de 2024. Los activos totales de los fondos de EE. UU. ascienden a 111,09 mil millones de dólares, con el IBIT de BlackRock manteniendo por sí solo más del 60% de ese total.
- Los flujos se volvieron erráticos en octubre de 2026. Tras un septiembre fuerte que trajo 2,65 mil millones de dólares en entradas mensuales, el mercado produjo una salida de 484,9 millones de dólares el 7 de octubre, la mayor en más de tres meses, poniendo a octubre en camino de ser el primer mes negativo desde el mínimo de julio.
- La competencia en comisiones ha sido intensa. La mayoría de los nuevos ETF al contado se lanzaron con precios por debajo del 0,25%, ejerciendo una presión constante sobre la comisión del 1,50% del GBTC. El GBTC ha perdido casi 28 mil millones de dólares en flujos netos acumulados a medida que los inversores se trasladaron a opciones más baratas.
- En Europa, el mercado de ETP de Bitcoin está creciendo, pero sigue siendo pequeño en comparación con EE. UU. Los tres principales productos poseen entre 1.400 y 1.600 millones de euros cada uno, y las estructuras de comisiones varían más, desde 0,05% hasta 2,00% anual.
- El rendimiento a doce meses ha sido negativo en todos los productos europeos debido a la caída del precio de Bitcoin desde los máximos de 2025. A tres años, la mayoría de los ETP europeos muestran rendimientos de entre 173% y 189%, reflejando la apreciación a largo plazo de Bitcoin.
Fuentes
- SoSoValue: datos de flujo neto y AUM de los ETF de Bitcoin al contado de EE. UU.
- Farside Investors: datos diarios de flujos de los ETF de Bitcoin
- CoinDesk: "Bitcoin ETF Investors Head for the Exit" (8 de octubre de 2026)
- ETF Database: lista de ETF de Bitcoin de EE. UU., ratios de gastos y resumen
- justETF: datos y rendimientos de los ETP de Bitcoin europeos
Este artículo apareció originalmente en CoinCentral.

