Reino Unido ante una encrucijada en el Mar del Norte mientras Jackdaw y Rosebank esperan aprobación
Puntos clave
- •El gobierno del Reino Unido enfrenta una decisión inminente sobre la aprobación del campo gasífero Jackdaw de Shell y el campo Rosebank liderado por Equinor, que en conjunto representan casi £11 mil millones de inversión privada.
- •El Energy Profits Levy, elevado al 38% y que lleva la tasa impositiva marginal sobre las ganancias del Mar del Norte al 78%, ha dificultado justificar casos de negocio de inversión.
- •BP ha anunciado que está comercializando su negocio de petróleo y gas en el Mar del Norte británico, continuando el éxodo de operadores de la cuenca.
- •Casi un cuarto del gasto en el Mar del Norte durante los próximos cinco años se destinará al desmantelamiento, que se proyecta supere la inversión de capital a partir de 2029.
- •El impacto combinado de los alivios fiscales por desmantelamiento y los ingresos tributarios perdidos podría aproximarse a £13 mil millones para 2035, según estimaciones actuales.
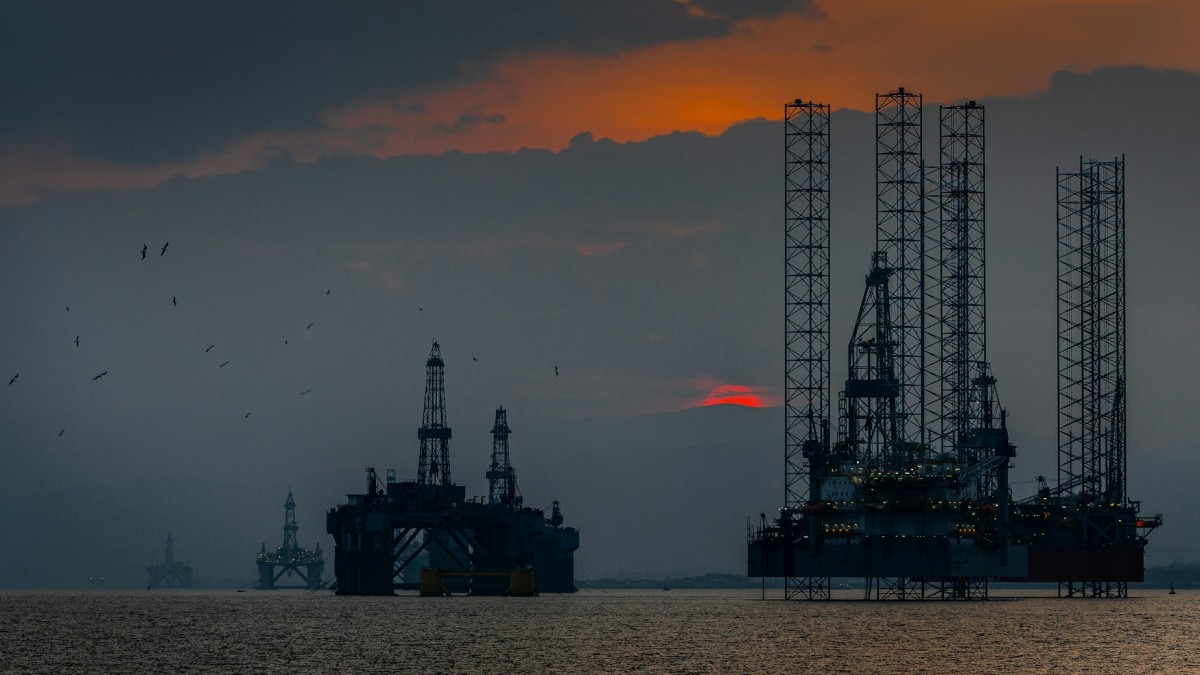
La inminente decisión del gobierno del Reino Unido sobre si aprobar los campos Jackdaw y Rosebank marcará un momento crucial en la historia y el futuro del Mar del Norte. Jackdaw, operado por Shell, es un desarrollo gasífero, mientras que Rosebank, liderado por Equinor (ahora en sociedad con Ithaca Energy tras la venta de una participación por parte de Equinor), es el mayor campo de petróleo y gas sin desarrollar en el sector británico. En conjunto representan casi £11 mil millones de inversión privada, y el resultado indicará si Reino Unido puede reconstruir su reputación como destino serio para la inversión energética.
La aprobación enviaría una señal positiva, pero el tema va mucho más allá de dos proyectos. Años de inestabilidad de políticas bajo gobiernos sucesivos, restricciones a nuevas perforaciones y el Energy Profits Levy (EPL) —un impuesto sobre ganancias extraordinarias introducido en 2022 y posteriormente aumentado al 38% (elevando la tasa impositiva marginal sobre las ganancias del Mar del Norte al 78%)— han hecho extremadamente difícil justificar inversiones, provocando que el capital se seque.
Acelerar el cierre del Mar del Norte británico no reduce las emisiones globales. La demanda de petróleo y gas persiste —Reino Unido todavía obtiene aproximadamente la mitad de su gas del Mar del Norte, y el resto lo importa—, lo que significa que la producción y las emisiones de carbono simplemente se exportan, privando al país de empleos valiosos, inversión e ingresos fiscales. Esto daña la seguridad energética y la riqueza nacional a largo plazo, una preocupación agudizada por los choques de suministro que Europa experimentó tras la invasión rusa de Ucrania. En palabras del autor, esto no es un declive gestionado, sino una "destrucción ideológica de un recurso nacional propiedad del país en nombre del cero neto".
La paradoja del desmantelamiento
Aprobar Jackdaw y Rosebank no revertirá por sí solo los años de daño. Tras habérseles dicho durante años que el Mar del Norte británico no es un lugar confiable para invertir capital, los operadores han votado con sus pies: cerrando campos y redirigiendo inversiones. El mes pasado, BP se convirtió en el más reciente de una larga lista de operadores en anunciar su retirada, al revelar que está comercializando su negocio de petróleo y gas en el Mar del Norte británico.
Irónicamente, gran parte de esa inversión redirigida ha fluido hacia la misma cuenca, pero bajo una bandera distinta. Noruega ahora invierte aproximadamente 10 veces más que Reino Unido en su propia plataforma continental y incluso exporta parte de ese gas de regreso a las costas británicas.
Cuando la inversión desaparece, los campos cierran antes y el desmantelamiento se adelanta. La North Sea Transition Authority reveló recientemente que casi un cuarto de todo el gasto en la cuenca durante los próximos cinco años se destinará a desmantelar infraestructura en lugar de construirla. A partir de 2029, se proyecta que el gasto en desmantelamiento supere la inversión de capital.
El declive acelerado del Mar del Norte tiene otra consecuencia significativa y a menudo ignorada para el Tesoro. Las empresas pueden compensar fiscalmente una proporción considerable de los costos de desmantelamiento, por lo que los cierres prematuros no solo apagan futuros ingresos fiscales: adelantan la factura. Las estimaciones actuales sugieren que el impacto combinado de los alivios fiscales por desmantelamiento y los ingresos tributarios perdidos podría aproximarse a £13 mil millones para 2035. Con las finanzas públicas ya bajo presión, acelerar ese pasivo equivale, en opinión del autor, a un daño económico autoinfligido.
¿Cómo se ve la estabilidad?
El petróleo y el gas seguirán siendo parte de la matriz energética británica durante años. La cuestión no es si el país usa estos recursos, sino si los produce él mismo o paga a otros países para que lo hagan. También es una cuestión de ritmo: el propio Comité de Cambio Climático del gobierno ha recomendado que la producción británica decline en línea con la demanda en lugar de cerrarse abruptamente, un encuadre que sitúa el debate actual tanto en la velocidad y previsibilidad de la transición como en su dirección.
Permitir que Jackdaw y Rosebank avancen enviaría una señal importante sobre la dirección que Reino Unido pretende tomar. Sin embargo, una luz verde para ambos campos por sí sola no basta. Más allá de la aprobación, el autor aboga por un régimen fiscal más estable que brinde a los operadores la certeza que necesitan para invertir, la eliminación de las restricciones gubernamentales a nuevas perforaciones y una reforma del EPL.
El gobierno ahora enfrenta una elección: gestionar responsablemente un recurso natural crítico y pilar de la seguridad energética británica mientras protege empleos e ingresos fiscales, o acelerar su declive —exportando emisiones y aumentando importaciones en un momento de inestabilidad global— dejando un enorme agujero en las finanzas del Tesoro.
Por Brian Gilvary, presidente de INEOS Energy, vía CityAM
Fuente: OilPrice.com
