La inflación del Reino Unido se acelera a 2.9% por costos energéticos mientras el Banco de Inglaterra enfrenta una difícil decisión de tasas
Puntos clave
- •La inflación general se mantuvo por encima de la meta del 2% del Banco de Inglaterra pese a estar en línea con las expectativas del mercado.
- •La inflación subyacente se mantuvo en 2.6%, mientras la de servicios no cambió en 3.4%, lo que indica una aceleración limitada de los precios internos.
- •El crecimiento de los ingresos promedio se desaceleró a 3.9% en julio desde 4.2% anterior, y las solicitudes de subsidios por desempleo aumentaron en 27,800 en agosto.
- •Se espera ampliamente que el Banco de Inglaterra mantenga las tasas de interés sin cambios y se enfoque en su orientación de política y la división de votos.
- •GBP/USD subió brevemente a alrededor de 1.3495 tras la publicación antes de retroceder hacia 1.3480, lo que indica una respuesta limitada del mercado.
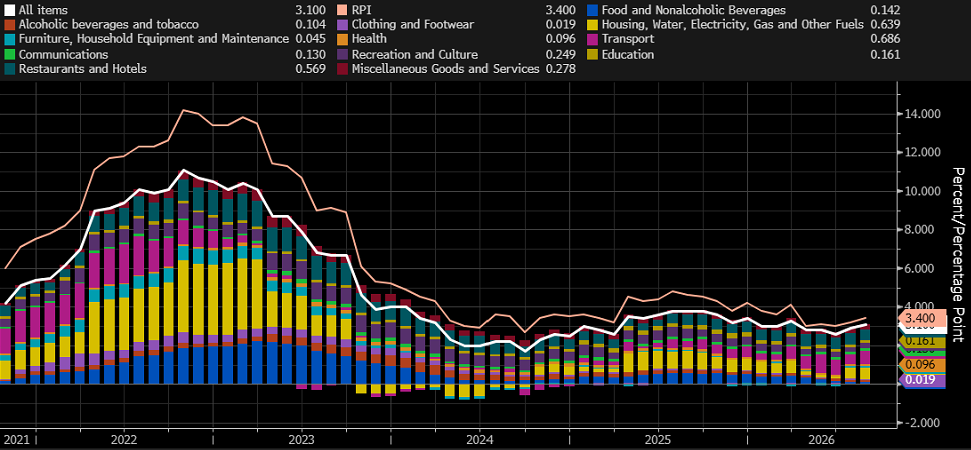
La inflación de precios al consumidor del Reino Unido se aceleró a 2.9% interanual en agosto, desde 2.6%, impulsada por los precios de la energía, mientras la inflación subyacente y la de servicios se mantuvieron estables. El dato llegó un día antes del último anuncio de política monetaria del Banco de Inglaterra, donde se espera ampliamente que el banco central deje las tasas de interés sin cambios. Junto con la desaceleración del crecimiento salarial y el fuerte aumento de las solicitudes de subsidios por desempleo, los datos subrayan el difícil equilibrio al que se enfrenta el Banco de Inglaterra entre presiones de precios persistentes y un mercado laboral que pierde fuerza.
Los costos de energía impulsan al alza la inflación general
La inflación de precios al consumidor del Reino Unido subió de 2.6% a 2.9% interanual en agosto, en línea con las expectativas del mercado. La inflación subyacente, que excluye los volátiles precios de alimentos y energía, registró un ligeramente mayor, manteniéndose en 2.6% frente a las expectativas de una caída a 2.5%. Las cifras confirman que las presiones de precios en la economía británica siguen siendo relativamente persistentes — y dejan la inflación claramente por encima de la meta del 2% del Banco de Inglaterra, el nivel que los responsables de política consideran consistente con la estabilidad de precios.
El aumento de la inflación general se debió principalmente a los precios de la energía, incluido el combustible más caro. Esta dinámica adquiere mayor relevancia ante el continuo aumento del precio global del petróleo: tras el avance de los hutíes en Yemen, el crudo se acerca a los 110 USD por barril, lo que incrementa el riesgo de que la inflación del Reino Unido se mantenga por encima de la meta del Banco de Inglaterra durante más tiempo.
Las presiones de precios internas permanecen contenidas
Para el Banco de Inglaterra, los indicadores de presión de precios internos son más importantes que el dato de CPI general por sí solo. La inflación subyacente se mantuvo en 2.6%, mientras la inflación de servicios —ampliamente vista como un indicador de la presión de precios generada internamente— se mantuvo sin cambios en 3.4%, un resultado algo mejor que previsiones, que apuntaban a un alza a 3.5%. Los pasajes aéreos también tuvieron un impacto menor al esperado: los precios subieron 6.2% frente a julio, pero esto no fue suficiente para empujar al alza la inflación de servicios.
En conjunto, los datos sugieren que el aumento de los costos de energía aún no ha generado efectos significativos de segunda ronda. En otras palabras, los precios más altos de combustibles y energía no se están transmitiendo visiblemente a los salarios ni a otras categorías del sector servicios.
El mercado laboral pierde impulso
Las últimas cifras del mercado laboral ofrecen un panorama igualmente mixto. Los ingresos semanales promedio aumentaron 3.9% interanual en julio, en línea con los pronósticos pero por debajo del ritmo de crecimiento del mes anterior de 4.2%. El crecimiento del salario regular, excluyendo bonos, se mantuvo en 3.5%.
La tasa de desempleo se mantuvo sin cambios en 4.9%, algo mejor que el 5.0% previsto por los economistas. Sin embargo, el número de personas que solicitan subsidios relacionados con el desempleo aumentó en 27,800 en agosto, considerablemente más que el alza prevista de 8,300, tras una caída de 11,800 en el mes anterior. Dado que el conteo de solicitantes se elabora con registros administrativos y se publica mensualmente, suele interpretarse como una señal más oportuna del debilitamiento de la demanda laboral que la tasa de desempleo basada en encuestas.
La economía del Reino Unido envía, por lo tanto, señales contradictorias. Los datos de crecimiento de julio, mejores a lo esperado, indican que la actividad económica se mantiene resiliente, pero el debilitamiento del crecimiento salarial y el fuerte aumento de las solicitudes de subsidios apuntan a un mercado laboral frágil.
No hay un caso claro para una alza inmediata de tasas
El Banco de Inglaterra debe equilibrar el riesgo de una inflación persistente frente a la posibilidad de un mayor debilitamiento del empleo y del crecimiento económico. Una energía más cara respalda el mantenimiento de una postura restrictiva, pero una inflación de servicios estable y una desaceleración del crecimiento salarial reducen la necesidad de una alza inmediata de tasas.
Es poco probable que el informe de inflación de hoy cambie sustancialmente las expectativas antes de la decisión de mañana. Se espera ampliamente que el Banco de Inglaterra mantenga las tasas de interés sin cambios, con los mercados enfocados principalmente en la división de votos del Comité de Política Monetaria, encargado de fijar las tasas, y en la orientación sobre las próximas reuniones.
El cambio en la valoración de los mercados ha sido considerable. A finales de junio, los mercados descontaban poco más de una alza de tasas para mediados del próximo año; ahora esperan alrededor de cuatro aumentos. El análisis atribuye este movimiento a los precios más altos de la energía y a la postura más agresiva adoptada por los principales bancos centrales: el Banco Central Europeo ha transmitido un mensaje más restrictivo, el de la Reserva de Australia se encamina hacia otra alza, y la Reserva Federal y el Banco de Japón también podrían endurecer su política.
Las expectativas del mercado podrían ser demasiado agresivas
Según el análisis de MarketPulse, cuatro alzas de tasas del Banco de Inglaterra siguen siendo un escenario agresivo. Las últimas cifras de inflación no justifican claramente el inicio de un ciclo rápido de endurecimiento: la inflación general se ha acercado al 3%, pero la inflación de servicios no se ha acelerado y las presiones salariales se están aliviando gradualmente.
El próximo debate sobre el presupuesto del Reino Unido crea una fuente adicional de incertidumbre. Cualquier nuevo ajuste fiscal podría debilitar la actividad económica y reducir el margen del Banco de Inglaterra para subir las tasas de interés. En los próximos meses, la pregunta central es si la presión de precios impulsada por la energía se mantiene contenida, como sugieren los datos de agosto, o si comienza a reflejarse en salarios y servicios — el desarrollo que más directamente determinaría los próximos movimientos del comité.
Reacción limitada del mercado
GBP/USD subió inicialmente a alrededor de 1.3495 tras la publicación del CPI antes de retroceder hacia 1.3480. La reacción limitada sugiere que los datos no han alterado fundamentalmente las perspectivas de la política monetaria del Reino Unido. Si el Banco de Inglaterra no valida las expectativas agresivas del mercado, los inversores podrían reducir sus apuestas sobre futuras alzas de tasas, creando riesgo a la baja para la libra esterlina.
Desde julio de 2025, GBP/USD se ha negociado dentro de un amplio rango de consolidación entre 1.37–1.38 y 1.30–1.3160. El dólar estadounidense se ha venido fortaleciendo nuevamente desde el 26 de agosto de este año, aunque la magnitud de la caída del par de divisas sigue siendo limitada por ahora. La tendencia a largo plazo sigue siendo alcista, sin señales claras de reversión en esta etapa.
Este artículo se basa en un análisis publicado originalmente por OANDA MarketPulse. Las opiniones expresadas en el análisis original son del autor y no reflejan necesariamente las de OANDA Business Information & Services, Inc. ni las de sus filiales, subsidiarias, directivos o consejeros. La publicación original tiene fines exclusivamente informativos y educativos.

