Principales índices bursátiles de EE. UU. caen mientras los rendimientos del Tesoro alcanzan máximos históricos pese al sólido reporte de Micron
Puntos clave
- •El Dow cayó alrededor de 0.5%, unos 328 puntos, mientras el S&P 500 y el Nasdaq perdieron cerca de 0.3% cada uno, ya que el alza de los rendimientos del Tesoro opacó las noticias corporativas positivas.
- •El rendimiento del Tesoro a 10 años subió a 5.33% el jueves, su lectura más alta en varias décadas, con los rendimientos a 10, 20 y 30 años alcanzando máximos de 24 años.
- •El PMI Manufacturero de S&P Global de septiembre se ubicó en 55.9, por debajo de la estimación preliminar de 57, mientras los datos del ISM mostraron un salto significativo en los precios de insumos manufactureros que podría comprimir márgenes y reavivar preocupaciones inflacionarias.
- •Micron superó las expectativas del cuarto trimestre con ingresos de $54.23 mil millones y EPS ajustado de $33.42, y emitió una guía para el primer trimestre por encima del consenso, aunque sus acciones apenas se movieron.
- •Las solicitudes iniciales de desempleo cayeron por cuarta semana consecutiva y los recortes de puestos anunciados disminuyeron en septiembre, antes del reporte mensual de empleo del viernes que podría moldear las expectativas de tasas.
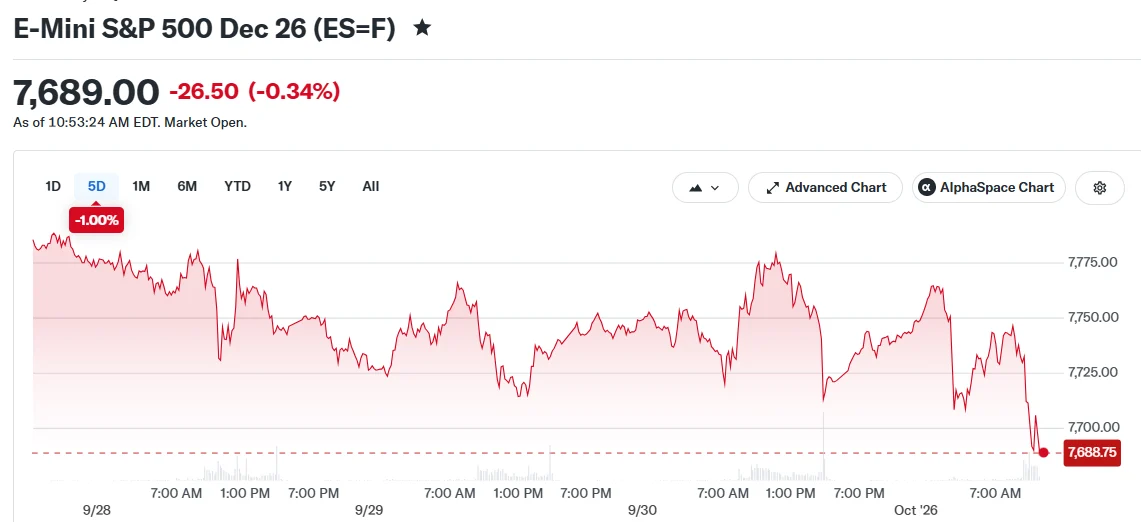
Las acciones estadounidenses cerraron a la baja el jueves, ya que un ascenso implacable en los rendimientos del Tesoro dominó el sentimiento del mercado, opacando las noticias corporativas positivas del fabricante de chips de memoria Micron. El retroceso marcó un inicio cauteloso de las operaciones de octubre.
El Promedio Industrial Dow Jones cedió aproximadamente 0.5% durante la sesión. El S&P 500 cayó 0.3%, mientras el Nasdaq Composite registró una pérdida similar de 0.3%. Los tres principales índices cotizaron en terreno positivo durante las primeras horas, pero esas ganancias se esfumaron a medida que las presiones del mercado de renta fija se intensificaron durante la sesión matutina.
Los rendimientos del Tesoro continúan su marcha al alza
El rendimiento de referencia del Tesoro a 10 años extendió su escalada el jueves, acercándose al umbral de 5.3% — la lectura más alta en varias décadas para este seguido indicador.
Como señaló Bull Theory en X:
$550 billion has been wiped out from US stocks in the last 45 minutes. Reasons: 1. US 10-year, 20-year, and 30-year Treasury yields all just hit a new 24-year high. 2. US Manufacturing PMI also came in below expectations. pic.twitter.com/38Fnouv1ja
— Bull Theory (@BullTheoryio), October 1, 2026
El avance en los rendimientos siguió a un período de tres meses especialmente desafiante para los inversores de renta fija, con los mercados de bonos conclendo apenas una de sus peores actuaciones trimestrales de la historia reciente al comenzar octubre — un reflejo de la relación inversa entre los precios de los bonos y los rendimientos. Los rendimientos elevados aumentan los costos de financiamiento en toda la economía y, al mismo tiempo, reducen el atractivo relativo de las acciones frente a los bonos, ya que los inversores pueden obtener mayores rendimientos de instrumentos de menor riesgo. La tasa a 10 años en particular funciona como punto de referencia en todo el sistema financiero, influyendo desde la fijación de hipotecas hasta las tasas de descuento que los inversores usan para valorar las ganancias corporativas futuras.
Los segmentos del mercado sensibles a las tasas soportaron el mayor peso de la presión vendedora del jueves. Las compañías de materiales, bienes raíces y servicios financieros registraron algunas de las caídas más pronouncedas de la sesión, mientras que energía y tecnología fueron los únicos sectores que se mantuvieron en terreno positivo. En un momento de la rueda matutina, menos de un tercio de los componentes del S&P 500 avanzaban.
Datos manufactureros decepcionantes suman preocupaciones
Un par de reportes del sector manufacturero publicados el jueves dibujaron un panorama de desaceleración del impulso junto con presiones de precios en aumento. El Índice de Gerentes de Compras Manufacturero de S&P Global se ubicó en 55.9 en septiembre, por debajo de la estimación preliminar de 57 — aunque todavía sobre la marca de 50 que separa la expansión de la contracción en el sector. Por su parte, el Institute for Supply Management documentó un salto significativo en los precios de insumos manufactureros durante septiembre. El aumento de los costos de materias primas puede comprimir los márgenes corporativos y reavivar las preocupaciones inflacionarias.
Las publicaciones de datos siguieron a una conclusión desafiante del tercer trimestre, en el que el Dow registró caídas tanto en septiembre como en el período completo de tres meses, aunque el Nasdaq logró ganancias trimestrales.
Micron entrega resultados sólidos, pero sus acciones se mantienen planas
Micron anunció resultados financieros del cuarto trimestre que superaron las proyecciones de los analistas y elevó su guía para el primer trimestre por encima de las expectativas del mercado. Como uno de los mayores fabricantes de chips de memoria del mundo, los resultados de Micron también sirven como termómetro de la demanda en los mercados de centros de datos, PC y teléfonos inteligentes que consumen sus productos.
MICRON $MU Q4'26 EARNINGS HIGHLIGHTS Revenue: $54.23B (Est. $51.07B) ; +379% YoY Adj. EPS: $33.42 (Est. $31.61) Adj. Gross Margin: 87.0% (Est. 86.1%) Q1 FY27 Guide: Revenue: $61.5B ± $1.5B (Est. $57.02B) Adj. EPS: $38.15 ± $1.00 (Est. $35.40) … pic.twitter.com/DvLalHRPYe
— Wall St Engine (@wallstengine), September 30, 2026
Sorprendentemente, las acciones de Micron apenas se movieron pese a las noticias alentadoras, ya que los participantes del mercado parecían más concentrados en la dinámica del mercado de bonos que en los desarrollos de empresas específicas. El desempeño entre otros nombres de semiconductores y tecnología varió ampliamente: un destacado fabricante de chips registró ganancias modestas tras un sólido septiembre, mientras que otra compañía de semiconductores retrocedió tras subir 30% el mes anterior.
El mercado laboral muestra resiliencia continua
Los datos de empleo apuntaron a una fortaleza sostenida del mercado laboral. Las solicitudes iniciales de subsidios por desempleo disminuyeron por cuarta semana consecutiva en el período de reporte más reciente. Un reporte laboral adicional de Challenger, Gray & Christmas reveló que las corporaciones anunciaron menos eliminaciones puestos en septiembre, aunque las empresas no han acelerado su actividad de contratación.
Estos indicadores de empleo llegan antes del completo reporte mensual de empleo del viernes, que ofrecerá una visión más amplia de las tendencias de contratación y la dinámica del desempleo — cifras que habitualmente moldean las expectativas sobre la trayectoria de las tasas de interés.
Nike tiene programado anunciar sus resultados trimestrales tras el cierre del mercado del jueves. Las acciones del gigante de ropa deportiva han rondado niveles mínimos de una década, lo que pone mayor escrutinio sobre la actualización de desempeño de la compañía.
A medida que avanzaba la rueda de media mañana, el rendimiento del Tesoro a 10 años se situaba en 5.33%, mientras el de 2 años retrocedía a 4.852%. El Dow estaba a la baja por aproximadamente 328 puntos, con el S&P 500 cayendo 0.36% y el Nasdaq cediendo 0.31%.
Fuente: Blockonomi

