La semana próxima: informe de empleo, datos de inflación y resultados de Micron en el centro de la atención de los mercados
Puntos clave
- •El índice PCE de agosto, la medida de inflación preferida de la Reserva Federal, se publicará el 30 de septiembre como la primera lectura de inflación desde la subida de tasas del 16 de septiembre, y un dato más alto de lo esperado podría aumentar las probabilidades de un incremento en octubre.
- •Los economistas encuestados por Reuters esperan que el informe de empleo de septiembre, previsto para el 2 de octubre, muestre 100,000 empleos añadidos y una tasa de desempleo estable en 4.2%.
- •Micron presenta sus resultados fiscales del cuarto trimestre el miércoles, con analistas que prevén $31.52 por acción y unos $51.07 mil millones en ingresos, y el fabricante de chips de memoria se observa de cerca como una señal de la demanda de centros de datos de IA.
- •El rendimiento del Tesoro a 30 años cerró en 5.49%, su nivel más alto en más de 22 años, mientras el rendimiento a 10 años terminó la semana en 5.17%, elevando los costos de financiamiento en hipotecas y deuda corporativa.
- •La amplitud del mercado se ha estrechado, con ocho de los 11 sectores del S&P 500 en negativo en septiembre y una versión de ponderación equitativa del índice cayendo alrededor de 4% en el mes, lo que indica que las ganancias han dependido de un pequeño grupo de grandes acciones tecnológicas.
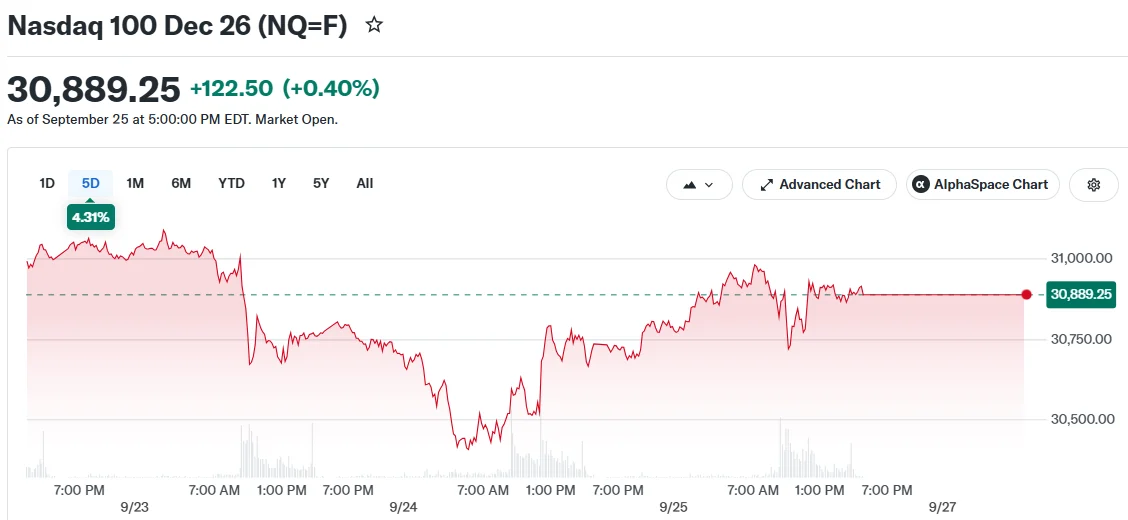
Wall Street inicia la semana del 28 de septiembre con la atención puesta en la inflación, el empleo y un calendario cargado de resultados corporativos, mientras los inversores buscan nuevas señales sobre la dirección de la política de la Reserva Federal y la salud del gasto de consumidores y empresas.
El informe de inflación PCE es el primero desde la subida de tasas de septiembre de la Fed
La Oficina de Análisis Económico publicará el miércoles 30 de septiembre el índice de precios de Gasto de Consumo Personal (PCE) de agosto. El informe PCE es el indicador de inflación preferido de la Reserva Federal y marca la primera lectura de inflación desde que el banco central subió las tasas de interés el 16 de septiembre. A diferencia del Índice de Precios al Consumidor, más conocido, el índice PCE abarca una porción más amplia del gasto de los hogares —incluyendo costos pagados en nombre de los consumidores, como la cobertura médica proporcionada por el empleador— y se ajusta por sustitución a medida que los precios cambian, un alcance que es central en la razón por la que la Fed lo considera su principal barómetro de la inflación.
El PCE subyacente subió 3.3% interanual en el último informe, un ritmo que sigue muy por encima del objetivo del 2% de la Fed. Una lectura más alta de lo esperado podría aumentar las probabilidades de otra subida de tasas en octubre.
El dato llega tras un período firme para las acciones. Los tres principales índices bursátiles de EE. UU. ganaron la semana pasada, el Nasdaq cerró cerca de un máximo histórico y el Dow cortó una racha de tres semanas de pérdidas.
Datos de empleo y confianza del consumidor en el centro de la escena
La atención se dirige al mercado laboral hacia el final de la semana. The Conference Board actualizará su Índice de Confianza del Consumidor el martes 29 de septiembre. El índice cayó en agosto, aunque los estadounidenses se sintieron ligeramente más optimistas sobre el mercado laboral.
El informe de empleo de septiembre se dará a conocer el viernes 2 de octubre. Los economistas encuestados por Reuters esperan que la economía agregara 100,000 empleos, con la tasa de desempleo manteniéndose en 4.2%. La contratación de agosto superó los pronósticos, aunque no lo suficiente para cambiar el patrón de baja contratación y bajos despidos observado durante todo el año. Un informe más fuerte de lo esperado podría reforzar el argumento a favor de otra subida de tasas de la Fed. Las cifras laborales tienen ese peso porque el máximo empleo figura junto a la estabilidad de precios en el mandato dual de la Fed, colocando los datos de nómina y desempleo directamente en el camino de las decisiones de política monetaria.
El sentimiento del consumidor ha estado bajo presión. La encuesta de la de Michigan mostró un sentimiento en su segundo nivel más bajo en los 74 años de historia del sondeo. Las tasas hipotecarias añaden presión, con la tasa fija a 30 años subiendo a 7.45%, su nivel más alto desde enero de 2025. El gasto de los hogares representa aproximadamente dos tercios de la producción económica de EE. UU., razón por la cual los cambios en el ánimo del consumidor se vigilan de cerca como señales tempranas de tensión en el crecimiento.
Micron, Carnival, CarMax y Nike lideran la agenda de resultados
Los resultados de empresas que abarcan viajes, retail, chips, alimentos y consultoría ofrecerán una ventana al gasto de consumidores y empresas. Earnings Whispers compartió el calendario de reportes de la semana en X:
#earnings for the week of September 28, 2026 $MU $NKE $CCL $ACN $CAG $JBL $KMX $AYI $MTN $UEC $IVA $MKC $JEF $CNXC $FDS $PRGS $AIR $SANG $GNS $BSET $ATCH pic.twitter.com/qDjcnxmtyc
— Earnings Whispers (@eWhispers) September 25, 2026
Carnival Corporation abre la semana de resultados el lunes 28 de septiembre. Los analistas esperan $1.35 por acción con ingresos de $8.39 mil millones. El gasto en cruceros se mantuvo firme este verano incluso cuando algunos consumidores recortaron otros costos de viaje.
CarMax presenta sus resultados fiscales del segundo trimestre el martes. Un inversor activista presionó a la minorista de vehículos usados a principios de año para que considerara recortes de precios, y el informe podría mostrar si esa presión sobre los precios se ha aliviado.
Micron Technology presenta sus resultados fiscales del cuarto trimestre el miércoles. Los analistas prevén $31.52 por acción con ingresos de unos $51.07 mil millones. El fabricante de chips de memoria se observa de cerca como una señal de la demanda vinculada a los centros de datos de IA, donde las construcciones a gran escala dependen de cantidades sustanciales de hardware de memoria.
Nike presenta sus resultados fiscales del primer trimestre el miércoles después del cierre, con los analistas esperando $0.44 por acción con ingresos de $11.33 mil millones. El informe anterior de la compañía mostró una caída del 12% en las ventas en China, una región que históricamente se ha ubicado entre los mayores mercados internacionales de Nike.
McCormick & Company también presenta resultados el miércoles. Los analistas esperan $0.76 por acción con ingresos cercanos a $1.98 mil millones. El fabricante de especias planea fusionarse con Unilever.
Accenture presenta resultados el jueves 1 de octubre. Los analistas esperan $3.18 por acción con ingresos de $18.03 mil millones. La firma de consultoría firmó recientemente una alianza de cinco años de seguridad en IA con Anthropic.
Rendimientos de los bonos y condiciones generales del mercado
El rendimiento del Tesoro a 10 años cerró la semana pasada en 5.17%, mientras el rendimiento a 30 años alcanzó su nivel más alto en más de 20 años.
U.S. 30-Year Treasury Yield closes at 5.49%, the highest level in more than 22 years 🚨 🚨 pic.twitter.com/MyAfEkUceX
— Barchart (@Barchart) September 25, 2026
Los rendimientos de plazos largos han venido subiendo, y los rendimientos más altos hacen que las ganancias futuras de las empresas valgan menos en dólares de hoy. Los rendimientos del Tesoro también sirven como tasa de referencia para los costos de financiamiento en toda la economía, filtrándose en las hipotecas, la deuda corporativa y otras formas de crédito, razón por la cual su ascenso resuena mucho más allá de los mercados de bonos.
La amplitud del mercado se ha estrechado. Ocho de los 11 sectores del S&P 500 fueron negativos en septiembre, y una versión de ponderación equitativa del índice cayó alrededor de 4% en el mes, una señal de que las ganancias del han dependido en gran medida de un pequeño grupo de grandes acciones tecnológicas.
El oro cerró cerca de $4,322.40, el petróleo cotizó alrededor de $92.79 y Bitcoin terminó la semana cerca de $83,809. El VIX, una medida de la volatilidad esperada del mercado, cayó a 14.87.
Varias empresas cotizan ex-dividendo esta semana, incluidas Cisco Systems, Deere y Bristol-Myers Squibb, una designación que marca la fecha límite para que los nuevos compradores califiquen para los próximos pagos de dividendos programados de esas compañías.
Los inversores ponderarán los datos de empleo e inflación de esta semana frente a los elevados rendimientos de los bonos para calibrar la próxima dirección del mercado en las sesiones venideras.
Fuente: CoinCentral

