Cómo las stablecoins y la IA podrían transformar los pagos globales para 2030
Puntos clave
- •Los panelistas dijeron que las credenciales de identidad reutilizables podrían permitir a los usuarios verificarse una sola vez para 2030, reemplazando las verificaciones KYC repetitivas actualmente requeridas en billeteras y plataformas bancarias.
- •Mastercard impulsa una visión de 'red de redes', con su plataforma Mastercard Move integrando capacidades basadas en stablecoins para que emisores y adquirentes puedan liquidar obligaciones fuera del horario bancario convencional.
- •Los expertos no esperaban un cambio rápido lejos de las stablecoins denominadas en dólares estadounidenses para 2030, ya que las restricciones regulatorias y la profunda liquidez del dólar limitan la expansión de tokens en monedas alternativas.
- •El panel argumentó que la interoperabilidad debe ir más allá de conectar blockchains y conectar la infraestructura de activos digitales con bancos y redes de pago, o la liquidación blockchain correría el riesgo de permanecer como una vía paralela para empresas nativas cripto.
- •Los pagos autónomos con IA plantean preguntas sin resolver sobre autorización, fraude y responsabilidad, que iniciativas como Agent Pay for Machines (AP4M) buscan abordar mediante intención verificable y recibos onchain criptográficamente verificables.
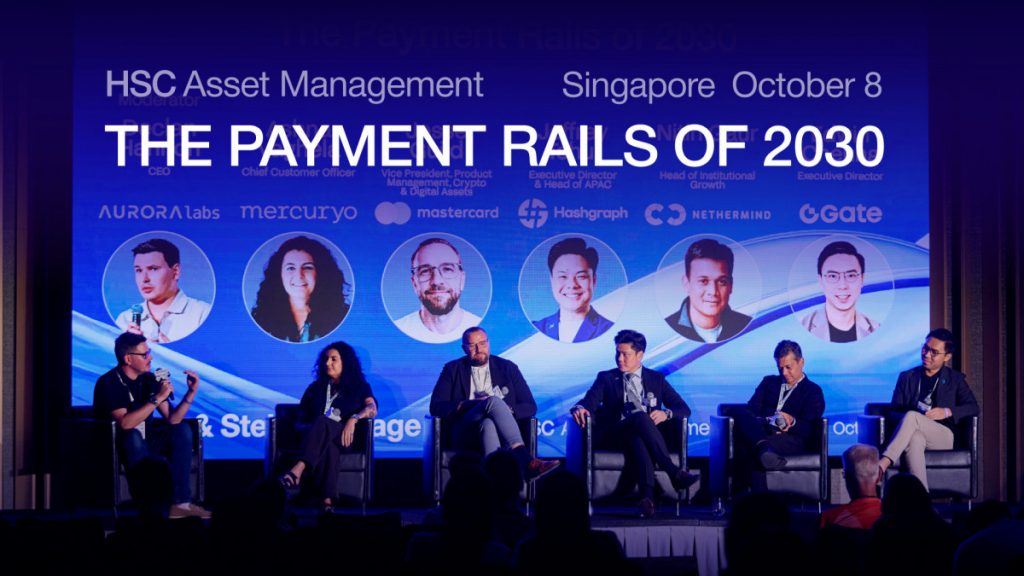
El futuro de los pagos globales podría depender menos de construir una infraestructura financiera completamente nueva que de hacer que los sistemas existentes funcionen de manera integrada. Ese fue un tema central de 'The Payment Rails of 2030', un panel celebrado en HSC Asset Management en Singapur el 8 de octubre de 2026. Líderes de la industria examinaron cómo las stablecoins, la infraestructura blockchain, los marcos regulatorios y la inteligencia artificial podrían transformar el movimiento del dinero en los próximos cuatro años.
Moderado por Declan Hannon de Aurora Labs, el debate reunió a Ashna Vaghela de Mercuryo, Jesse Guild de Mastercard, Jeffrey Tchui de Hashgraph, Nitin Gaur de Nethermind y Edwin Cheung de Gate.
El panel exploró cómo podrían ser los pagos en 2030 si las stablecoins mueven dinero las 24 horas, las redes blockchain conectan transacciones a través de fronteras y los agentes de IA comienzan a realizar pagos en nombre de los usuarios. La discusión se centró en las tecnologías y los desafíos que podrían influir en el futuro de las finanzas globales. Las stablecoins—tokens basados en blockchain diseñados para mantener un valor estable frente a una moneda de referencia, generalmente el dólar estadounidense—están en el centro de esa conversación porque combinan la operación continua de las redes blockchain con una unidad de cuenta que las empresas convencionales ya comprenden.
Simplificar los pagos comienza con la identidad y la experiencia del usuario
Uno de los primeros problemas planteados fue la necesidad repetida de verificación de identidad. Los procedimientos de Conozca a su Cliente (KYC) siguen siendo innecesariamente repetitivos entre billeteras, servicios bancarios y otras plataformas. Esa repetición existe en gran parte porque se espera que las instituciones verifiquen a los clientes según sus propios criterios en lugar de confiar en verificaciones realizadas por otros, por lo que los mismos datos personales se recopilan una y otra vez. Cada verificación redundante añade fricción en el registro para los usuarios y costos de cumplimiento para los proveedores, razón por la cual las credenciales reutilizables se han convertido en un objetivo recurrente en el diseño de pagos.
Para 2030, los usuarios podrían poder verificar su identidad una sola vez y reutilizar esas credenciales en múltiples servicios. El estado actual del KYC se comparó con los fax: un proceso que eventualmente podría convertirse en una característica obsoleta de los servicios financieros.
El desafío va más allá de la verificación de identidad. La gestión de monedas fiat, stablecoins y criptomonedas sigue fragmentada en aplicaciones separadas. Los pueden necesitar alternar entre una cuenta bancaria, un exchange y una billetera cripto simplemente para entender su posición financiera o determinar cómo realizar un pago.
Se están realizando esfuerzos para crear una experiencia más unificada que reúna cuentas de pago fiat multidivisa y stablecoins. El objetivo a largo plazo es conectar las redes de pago tradicionales con sistemas basados en blockchain, permitiendo que los usuarios muevan dinero por diferentes canales sin tener que comprender la infraestructura que opera detrás de cada transacción.
Un ejemplo práctico del sudeste asiático ilustró las dificultades de dividir la cuenta de una cena entre personas que usan diferentes aplicaciones de pago, cuentas bancarias y activos digitales. Incluso cuando todos están dispuestos a pagar, completar la transacción puede implicar múltiples aplicaciones, verificaciones de identidad y procedimientos de seguridad.
Los oradores coincidieron en que estos obstáculos no son necesariamente limitaciones tecnológicas. En muchos casos, reflejan la fragmentación de sistemas que se desarrollaron de forma independiente.
Las stablecoins podrían extender los pagos más allá del horario bancario
La disponibilidad de infraestructura de pago las 24 horas fue otro tema importante. Los sistemas bancarios tradicionales suelen operar según horarios comerciales, calendarios de liquidación y restricciones regionales. Las redes blockchain, en cambio, pueden procesar transacciones de forma continua. La diferencia es más visible en los pagos transfronterizos, donde las transferencias que pasan por varios bancos deben esperar los horarios de corte de cada tramo y pueden quedar inactivas durante fines de semana y días festivos.
Mastercard visualiza una 'red de redes' que conecte la infraestructura de pagos fiat con las vías blockchain. Como parte de esta visión, la plataforma de pagos transfronterizos de la compañía, Mastercard Move, integra capacidades de pago basadas en stablecoins para expandir cómo se mueve el dinero a nivel global.
La capacidad de liquidar transacciones en stablecoins podría ofrecer beneficios prácticos para las instituciones financieras. Dado que las redes blockchain operan de forma continua, los emisores y adquirentes podrían liquidar ciertas obligaciones fuera del horario bancario convencional, mejorando potencialmente la gestión del capital de trabajo y reduciendo retrasos.
Sin embargo, el panel enfatizó que una liquidación más rápida por sí sola no garantiza una adopción generalizada. Las empresas también necesitan procesos de cumplimiento claros, costos de conversión predecibles, velocidades de transacción confiables y soporte cuando algo sale mal.
Estos requisitos son esenciales para llevar los pagos con stablecoins a las operaciones comerciales convencionales. Las empresas necesitan confianza en que sus transacciones cumplen los requisitos regulatorios, en que los costos de conversión tienen sentido económico y en que alguien puede resolver los problemas cuando surjan. La adopción dependerá de la confiabilidad de toda la experiencia de pago, no solo de la velocidad de la tecnología subyacente. Un indicador a observar entre ahora y 2030 es si liquidar en stablecoins se convierte en una parte rutinaria de las operaciones de emisores y adquirentes, y no en una capacidad ocasional.
El dólar estadounidense probablemente seguirá dominando los pagos con stablecoins
A pesar del creciente interés en monedas alternativas y liquidaciones basadas en blockchain, los expertos no esperaban un cambio rápido lejos de las stablecoins denominadas en dólares estadounidenses para 2030. Las restricciones regulatorias y las diferencias entre los sistemas financieros nacionales probablemente seguirán limit la expansión de la actividad de stablecoins no denominadas en dólares. Esa expectativa refleja el papel más amplio del dólar en la facturación del comercio global y en las reservas, donde la profunda liquidez otorga a los tokens vinculados al dólar una ventaja que las monedas alternativas aún no han igualado.
Las monedas locales y los acuerdos de pago regionales podrían ganar terreno en casos de uso específicos, pero un cambio sustancial en la moneda de liquidación dominante probablemente requeriría desarrollos regulatorios significativos.
Existen oportunidades potenciales en el financiamiento del comercio, las materias primas y el movimiento de activos del mundo real tokenizados. El transporte marítimo ofrece un ejemplo relevante: la carga puede representar un valor considerable, mientras que los retrasos en la liquidación de facturas pueden impedir que las mercancías sigan avanzando. La liquidación basada en blockchain podría ayudar a resolver estos cuellos de botella al permitir que el dinero se mueva de manera más continua junto con las transacciones comerciales.
Los patrones de adopción regional pueden diferir. La actividad de stablecoins en mercados como Hong Kong y Singapur no se traduce necesariamente en un uso cotidiano generalizado entre la población general. Los mercados del sudeste asiático, incluidos Tailandia y Filipinas, muestran crecimiento en la actividad de stablecoins relacionada con pagos.
Esto destaca una distinción importante: los altos volúmenes de transacciones no indican automáticamente una adopción masiva. La claridad regulatoria, los hábitos de pago locales y las aplicaciones prácticas cotidianas influirán en que las stablecoins se conviertan en una parte rutinaria de las finanzas de consumidores y empresas.
La infraestructura blockchain avanza hacia la interoperabilidad
La discusión también examinó si la proliferación de redes blockchain finalmente daría paso a una infraestructura financiera más unificada.
No es necesario que cada blockchain cumpla el mismo propósito. Algunas redes pueden especializarse en el procesamiento de transacciones, mientras que otras proporcionan infraestructura de liquidación. La liquidez y la actividad de stablecoins ya se concentran en un número limitado de redes principales, junto con sistemas de Layer 2 y blockchains institucionales emergentes.
En lugar de esperar que una sola blockchain domine todos los casos de uso, el resultado probable es un ecosistema en el que varias redes coexistan y desempeñen funciones diferentes.
El desafío más significativo es integrar la liquidación basada en blockchain con el sistema financiero existente. Las finanzas tradicionales separan los mecanismos de transmisión de pagos de la infraestructura bancaria que registra y contabiliza los movimientos de dinero. Las stablecoins y los sistemas blockchain combinan algunas de estas funciones, creando nuevas oportunidades pero también introduciendo desafíos técnicos y operativos.
Por lo tanto, la interoperabilidad debe ir más allá de conectar blockchains entre sí. También debe conectar la infraestructura de activos digitales con bancos, redes de pago y procesos financieros establecidos. Sin ese puente, la liquidación blockchain corre el riesgo de permanecer como una vía paralela utilizada principalmente por empresas nativas cripto, en lugar de formar parte de los pagos comerciales cotidianos.
Para los usuarios, el objetivo es simple: los pagos deben funcionar sin que tengan que entender qué blockchain, billetera o mecanismo de liquidación está involucrado. Lograr ese resultado requerirá coordinación entre redes, pools de liquidez y proveedores de servicios.
Los agentes de IA plantean nuevas preguntas sobre pagos y responsabilidad
Cuando la conversación giró hacia la inteligencia artificial, el panel exploró cómo los agentes autónomos podrían cambiar la forma en que las personas y las empresas inician transacciones.
Los agentes de IA eventualmente podrían descubrir productos, comparar precios, comprar servicios y ejecutar pagos en nombre de los usuarios. La infraestructura blockchain y las stablecoins podrían respaldar estas actividades al permitir transacciones automatizadas y programables.
Sin embargo, los pagos autónomos plantean nuevas preguntas sobre autorización, identidad, fraude y responsabilidad. Se puede establecer una distinción entre comercio agéntico, pagos agénticos y finanzas agénticas. Si bien el comercio y los pagos impulsados por IA ya estániendo, las actividades financieras más complejas que involucran acciones y mercados de capitales enfrentan desafíos adicionales.
Las plataformas comerciales existentes no fueron necesariamente diseñadas para agentes de software autónomos, y la responsabilidad debe establecerse claramente cuando un agente toma una decisión incorrecta o no autorizada. La brecha es conocida: la confianza del consumidor en las primeras formas de comercio electrónico se desarrolló solo después de que maduraran la protección del comprador, la verificación de comerciantes y los procesos de disputas.
Una iniciativa dirigida a abordar estos problemas es Agent Pay for Machines (AP4M). Uno de sus componentes, la intención verificable, está diseñado para ayudar a establecer qué instruyó un usuario a un agente y si la transacción resultante coincidió con esa instrucción.
Por ejemplo, un usuario podría autorizar a un agente a realizar compras por debajo de un monto específico de manera automática, requiriendo aprobación adicional para transacciones más grandes. Los recibos onchain criptográficamente verificables también podrían proporcionar evidencia de la instrucción original y de la acción resultante. Dichas salvaguardas podrían ayudar a establecer la responsabilidad a medida que los pagos automatizados se vuelvan más comunes.
No obstante, los consumidores pueden seguir prefiriendo métodos de pago tradicionales para compras de mayor valor o más personales, como vuelos y reservas de hoteles, donde las protecciones establecidas y los mecanismos de contracargo siguen siendo importantes. Algunas plataformas ya han introducido billeteras para agentes y capacidades de trading para agentes, aunque una adopción más amplia dependerá de mejoras en la infraestructura y la funcionalidad del producto.
Regulación, privacidad y ciberseguridad siguen siendo desafíos críticos
En la discusión de cierre del panel, los participantes identificaron varios obstáculos que podrían frenar el progreso hacia los sistemas de pago previstos para 2030.
La fragmentación regulatoria entre regiones, con diferentes jurisdicciones manteniendo enfoques distintos hacia los pagos y los activos digitales, plantea un obstáculo significativo. Aunque los marcos regulatorios están evolucionando, su desarrollo puede no mantener el ritmo del cambio tecnológico.
La privacidad es otra consideración crítica, especialmente a medida que las empresas buscan hacer que la verificación de identidad sea más reutilizable y los sistemas de pago más interconectados.
La ciberseguridad es igualmente importante. La creciente automatización de las transacciones financieras plantea preguntas sobre cómo monitorear la actividad, prevenir ataques y responder cuando algo sale mal. Una liquidación más rápida puede aportar eficiencia, pero también aumenta la importancia de controles efectivos y mecanismos de respuesta a incidentes.
Los agentes de IA que operen sin salvaguardas adecuadas podrían crear riesgos de cumplimiento graves, particularmente si interactúan con entidades sancionadas o realizan transacciones prohibidas. Sin controles apropiados, tales incidentes podrían socavar la confianza e invitar a la intervención regulatoria.
La interoperabilidad debe mejorar la experiencia general del usuario, no simplemente hacer que las transacciones individuales sean más rápidas. Las interacciones sin gas y sin puentes entre blockchains y pools de liquidez podrían ayudar a eliminar la fricción, pero la conectividad técnica por sí sola no resolverá todos los problemas. La rapidez con que las principales jurisdicciones alineen sus enfoques sobre la emisión de stablecoins, la autorización de agentes y la privacidad de los datos determinará en gran medida qué partes de la visión de 2030 llegan primero.
De la infraestructura de pagos a una experiencia financira sin fricciones
La discusión del panel apuntó hacia un futuro en el que las redes de pago tradicionales, las stablecoins, la infraestructura blockchain y las aplicaciones impulsadas por IA operen cada vez más juntas.
La transición no estará definida por una sola que reemplace el sistema financiero existente. En cambio, el progreso dependerá de integrar diferentes sistemas, simplificar la verificación de identidad, mejorar la liquidación transfronteriza y establecer reglas claras para las transacciones automatizadas.
Para 2030, los usuarios podrían esperar moverse entre monedas fiat y activos digitales sin cambiar de aplicación ni navegar por diferentes redes. Las empresas podrían liquidar pagos fuera del horario bancario, mientras que los agentes de IA podrían manejar transacciones rutinarias dentro de límites de autorización claramente definidos.
Lograr esa visión requerirá más que innovación tecnológica. La coordinación regulatoria, las protecciones de privacidad, la ciberseguridad y un soporte al cliente confiable seguirán siendo esenciales para generar confianza.
El mensaje central del panel fue que el futuro de los pagos no se trata simplemente de mover dinero más rápido. Se trata de hacer que el movimiento del dinero sea más accesible, interoperable e intuitivo en un sistema financiero global cada vez más conectado.
Fuente: Metaverse Post

