El S&P 500 desafía los rendimientos del Tesoro del 5% con un impulso impulsado por la IA hacia nuevos récords
Puntos clave
- •El S&P 500 y el Nasdaq registraron cierres récord el martes, con el S&P 500 en 7,844 puntos y su valor total de mercado alcanzando un nivel sin precedentes de 71.3 billones de dólares.
- •El rendimiento del Tesoro a 10 años subió a aproximadamente el 5.34%, su lectura más alta en unos 24 años, reflejando preocupaciones por la inflación, el creciente deuda gubernamental y una economía resiliente.
- •Los analistas de Wall Street esperan que las empresas del S&P 500 registren un crecimiento de ganancias superior al 30% interanual al inicio de la temporada de resultados del tercer trimestre, amortiguando el impacto de los elevados costos de financiamiento sobre las acciones.
- •Nvidia se acercó a una capitalización de mercado de 6 billones de dólares debido a la demanda sostenida de sus procesadores para centros de datos de IA, y los 11 sectores del S&P 500 avanzaron el martes.
- •Las opiniones de los estrategas están profundamente divididas: algunos proyectan que el índice podría alcanzar los 10,000 puntos antes de que termine la década, mientras que Panmure Liberum sugiere que podría caer a alrededor de 5,000 puntos para finales de 2027 si la inflación y las tasas de interés se mantienen elevadas.
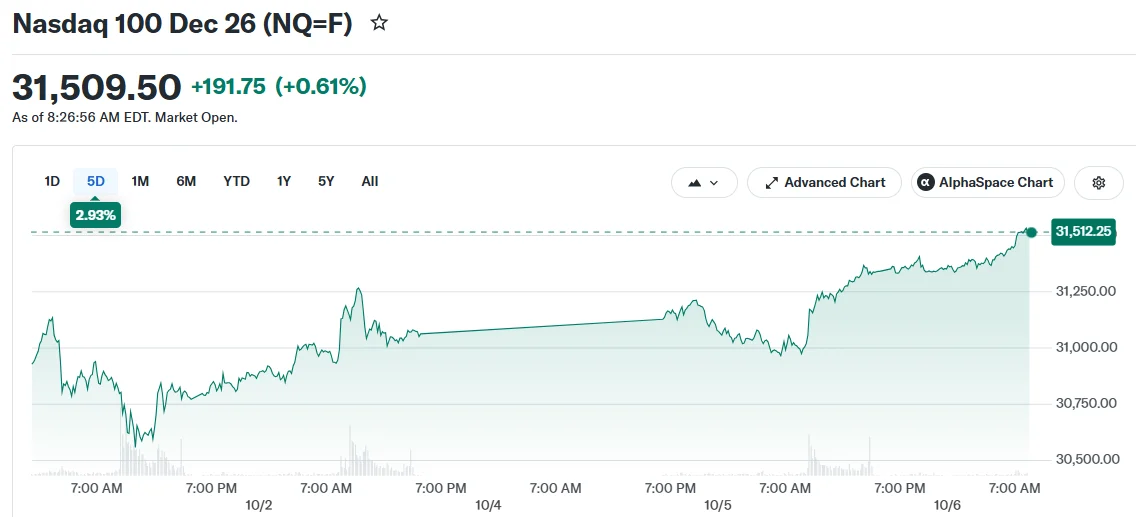
Los mercados financieros alcanzaron nuevos hitos esta semana incluso cuando los rendimientos de los bonos gubernamentales se mantienen cerca de sus niveles más altos en más de dos décadas. El S&P 500 —el índice de referencia de unas 500 grandes empresas de EE. UU. que los inversores consideran un indicador del mercado en general— y el Nasdaq registraron cierres récord el martes, mientras que el Promedio Industrial Dow Jones también avanzó. Mientras tanto, el rendimiento del Tesoro a 10 años, el índice de referencia, continúa operando por encima del umbral del 5%, habiendo subido recientemente a niveles no vistos desde 2002.
En condiciones de mercado típicas, los rendimientos elevados de los bonos generan vientos en contra para las valoraciones bursátiles. Cuando los valores del Tesoro ofrecen retornos sin riesgo atractivos, los inversores tienen menos incentivos para asignar capital a acciones volátiles, y las empresas tecnológicas orientadas al crecimiento generalmente sienten esta presión con mayor intensidad. Sin embargo, el entorno actual está resultando diferente, con un sólido crecimiento de las ganancias que absorbe la presión que normalmente pesaría sobre los precios de las acciones.
Un sólido crecimiento de las ganancias brinda soporte al mercado
El principal factor que sostiene la rally bursátil es el impulso de las ganancias corporativas. Los analistas de Wall Street prevén que las empresas que componen el S&P 500 registrarán un crecimiento de ganancias superior al 30% interanual mientras comienza la temporada de resultados del tercer trimestre, lo que brinda un colchón fundamental a pesar de los elevados costos de financiamiento. La temporada de resultados trimestrales, cuando las empresas publican sus resultados y actualizan sus perspectivas, es el momento en que los inversores obtienen una lectura directa sobre si esas previsiones se cumplen.
BULLISH: S&P 500 hits a NEW ALL-TIME HIGH at 7,844. SPX is up 0.8% as Wall Street bets on a huge AI-driven Q3 earnings season The index is now worth a record $71.3 TRILLION, up 24% from its March 30 low, helping push the total US stock market above $82 TRILLION. That's… pic.twitter.com/ZfiRr6V59C
— Coin Bureau (@coinbureau) October 6, 2026 (enlace)
Las empresas de inteligencia artificial encabezan esta expansión. El precio de las acciones de Nvidia subió nuevamente en la sesión del martes, acercando la capitalización de mercado total del gigante de los semiconductores a la marca de 6 billones de dólares. Los procesadores del fabricante de chips se utilizan ampliamente para alimentar los centros de datos de IA, y la empresa ha sido uno de los principales beneficiarios de la ola de gasto en infraestructura de inteligencia artificial. Otras empresas de semiconductores también registraron ganancias a medida que los participantes del mercado siguen anticipando una inversión sostenida en capacidad de centros de datos y recursos de computación de IA.
La fortaleza del mercado va mucho más allá de un puñ de gigantes tecnológicos. Los 11 sectores del S&P 500 registraron avances el martes, con los servicios públicos y el sector inmobiliario teniendo un desempeño particularmente destacado a medida que los rendimientos del Tesoro retrocedían modestamente desde sus máximos recientes. La amplia participación indica que el avance se extiende mucho más allá de las acciones tecnológicas de gran capitalización.
La importancia del aumento de los rendimientos del Tesoro
El rendimiento del Tesoro a 10 años —el retorno que los inversores exigen para prestar al gobierno de EE. UU. durante una década, y un índice de referencia que influye en los costos de hipotecas y financiamiento corporativo— subió recientemente a aproximadamente el 5.34%, marcando su lectura más alta en unos 24 años. El aumento refleja preocupaciones persistentes por la inflación, el creciente nivel de deuda gubernamental y una economía que se ha mantenido más resiliente de lo que muchos anticipaban.
S&P 500 just hit its 28th record high of 2026, crossing $71 trillion in market cap for the first time in history. This is happening despite: 1. 10-year, 20-year and 30-year Treasury yields at 24-year highs 2. Inflation at 3.4%, above expectations 3. Mortgage rates at 7.28%,… pic.twitter.com/84aJu4GJNk
— Bull Theory (@BullTheoryio) October 6, 2026 (enlace)
Los rendimientos elevados presentan un desafío estructural para los mercados de acciones. Cuando los inversores pueden obtener retornos superiores al 5% de valores respaldados por el gobierno, el atractivo relativo de las acciones disminuye. Las tasas crecientes también aumentan los costos de financiamiento en toda la economía para las empresas, los hogares y las entidades gubernamentales por igual.
Esta dinámica golpea con más fuerza a las acciones de crecimiento, cuyas valoraciones dependen en gran medida de proyecciones de ganancias que se extienden años en el futuro. A medida que las tasas de interés suben, el valor presente de esas ganancias futuras anticipadas disminuye. Hasta ahora, el poderoso crecimiento de las ganancias ha sido suficiente para compensar esta presión de valoración. Algunos observadores del mercado se preguntan ahora si rendimientos del 6%, en lugar del nivel actual del 5%, podrían representar el verdadero punto de inflexión en el que las acciones enfrenten vientos en contra significativos.
Los estrategas están profundamente divididos sobre el camino a seguir
Las opiniones de los expertos sobre la trayectoria del mercado divergen dramáticamente. Con el S&P 500 operando cerca de los 8,000 puntos, ciertos estrategas proyectan que el índice podría alcanzar los 10,000 puntos antes de que termine la década. Por el contrario, otros analistas pintan un panorama más cauteloso: Panmure Liberum, una firma de corretaje e investigación, publicó recientemente una investigación que sugiere que el S&P 500 podría retroceder a aproximadamente 5,000 puntos para finales de 2027 si la inflación permanece persistente y las tasas de interés se mantienen elevadas. Esta divergencia en las previsiones profesionales subraya el delicado equilibrio que caracteriza las condiciones actuales del mercado.
Los participantes del mercado seguirán de cerca los próximos informes de ganancias del tercer trimestre, las señales de política de la Reserva Federal —las decisiones de tasas del banco central inciden en los costos de financiamiento y moldean las expectativas incorporadas en los rendimientos del Tesoro a largo plazo—, las lecturas de inflación y los movimientos del mercado del Tesoro en las próximas semanas, ya que la interacción entre esas fuerzas probablemente determine la dirección del índice a corto plazo. Ganancias continuamente sólidas combinadas con rendimientos moderados podrían impulsar al S&P 500 mucho más allá de los 8,000 puntos. El escenario de mayor riesgo implica resultados corporativos decepcionantes coincidiendo con nuevos aumentos de rendimientos.
Por el, las valoraciones bursátiles récord indican que los inversores mantienen la confianza de que el crecimiento de las ganancias corporativas seguirá superando la carga de los mayores costos de financiamiento, una convicción que hasta ahora ha demostrado ser lo suficientemente fuerte como para prevalecer sobre el contexto más adverso del mercado de bonos en más de dos décadas.
Este artículo apareció por primera vez en Blockonomi.

