La FSC de Corea del Sur impulsa la tokenización de acciones, bonos y fondos mientras los legisladores presionan por otro aplazamiento del impuesto a las criptomonedas
Puntos clave
- •La propuesta de la FSC llevaría acciones, bonos y fondos al ámbito de la representación on-chain por primera vez, ampliando normas que antes cubrían solo productos de inversión fraccionada, con fecha de entrada en vigor del 4 de febrero de 2027.
- •El despliegue de la tokenización sigue un calendario por fases que comienza con productos institucionales como fondos del mercado monetario y bonos colocados privadamente, luego valores de oferta pública y, finalmente, una capa de liquidación on-chain vinculada a stablecoins.
- •Las empresas que busquen la nueva categoría de entidad de gestión de cuentas del emisor deben mantener al menos 4.000 millones de wones en capital accionario y contratar especialistas designados, mientras que los inversores minoristas enfrentan un límite de compras netas de 100 millones de wones por cada bolsa OTC.
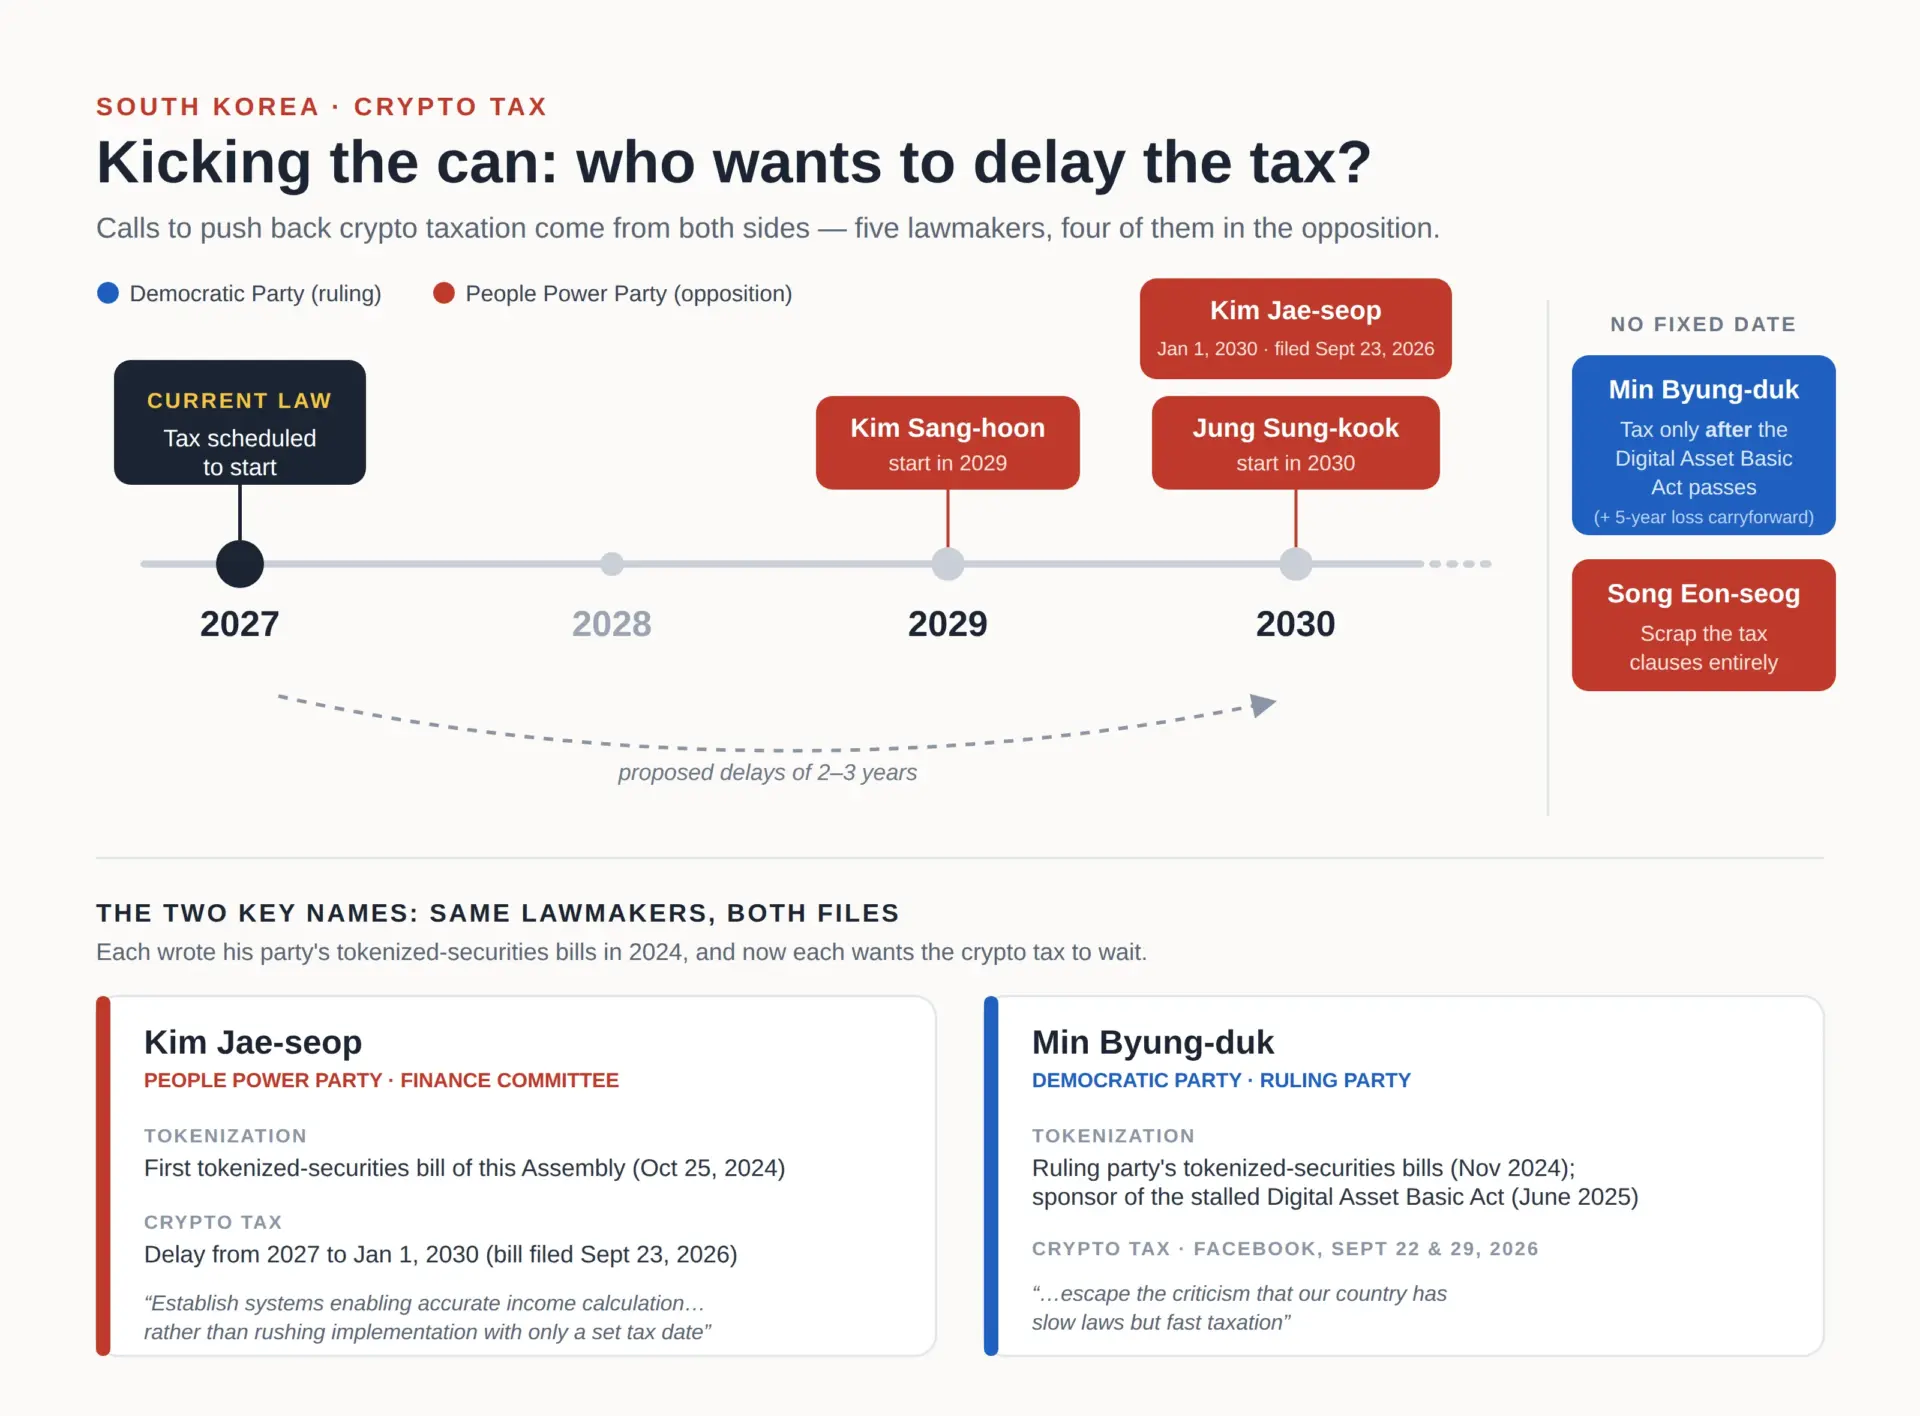
- •Legisladores del partido gobernante y de la oposición han propuesto aplazar el impuesto del 20% a la renta de criptomonedas, previsto para el 1 de enero de 2027, hasta 2030, lo que sería su cuarto aplazamiento tras los retrasos anteriores a 2023, 2025 y 2027.
- •La resistencia pública e industrial al impuesto aumenta, con una encuesta de Tiger Research y Chainalysis que muestra que el 73,7% de 2.423 inversores se opone y una petición de aplazamiento que superó las 50.000 firmas, aunque el ministro de Finanzas, Lee Hyoung-il, ha respaldado el inicio en enero.
La Comisión de Servicios Financieros de Corea del Sur (FSC), el principal regulador financiero del país, ha presentado una nueva propuesta para permitir la negociación tokenizada de acciones, bonos y fondos en el país, con un marco que entrará en vigor el 4 de febrero de 2027. La propuesta fue presentada el jueves 1 de octubre.
La expansión de la tokenización —el registro de derechos de propiedad de activos financieros tradicionales como tokens digitales en un libro mayor distribuido— coincide con un impulso paralelo para aplazar el impuesto a la renta de criptomonedas del país, actualmente previsto para el 1 de enero de 2027, que está ganando apoyo en todo el espectro político, con legisladores del partido gobernante y de la oposición uniéndose al esfuerzo.
Corea del Sur avanza para tokenizar acciones, bonos y fondos
La FSC ha abierto una ventana de comentarios públicos que va del 2 de octubre al 11 de noviembre de 2026, para recibir retroalimentación sobre las normas subordinadas de la Ley de Servicios de Inversión Financiera y Mercados de Capitales y la Ley de Registro Electrónico.
Ambas leyes marco, programadas para entrar en vigor el 4 de febrero de 2027, ampliarán el alcance de la tokenización en el país. Bajo el régimen actual, solo los productos de inversión fraccionada pueden representarse en la blockchain.
La propuesta presentada el 1 de octubre extendería ese alcance a los valores convencionales, incluyendo acciones, bonos y fondos, llevando por primera vez al ámbito de la representación on-chain a instrumentos que están en el centro de los mercados de capitales del país. El comunicado de la FSC confirmó que los instrumentos tokenizados se ubicarán junto a los certificados de beneficio fiduciario no monetarios y los valores de contratos de inversión.
El despliegue avanza según el calendario por fases, pero flexible, que el regulador presentó el 4 de septiembre:
- Etapa 1: Fondos del mercado monetario y bonos colocados privadamente para inversores institucionales, acciones no listadas mediante una estructura fiduciaria y valores de inversión fraccionada de oferta pública.
- Etapa 2: Valores de oferta pública.
- Etapa 3: Una capa de liquidación on-chain vinculada a stablecoins.
El cierre de la ventana de comentarios el 11 de noviembre de 2026 es el siguiente hito procesal del marco, y brinda a los participantes del mercado un canal formal para opinar antes de la fecha de entrada en vigor del 4 de febrero de 2027.
¿Quién puede emitir valores tokenizados en Corea del Sur?
El borrador de la FSC enumeró las condiciones que los emisores deben cumplir para emitir valores tokenizados en el país, incluyendo compartir libros mayores distribuidos a través del Korea Securities Depository —el depósito central de valores del país— y al menos dos entidades de gestión de cuentas. El regulador también aclaró que los emisores no pueden cobrar una tarifa directa por el uso del registro.
Una categoría recién creada de “entidad de gestión de cuentas del emisor” permite ahora que las empresas que emiten valores tokenizados también gestionen cuentas de clientes. En el pasado, solo las firmas financieras podían ofrecer este servicio.
Las empresas que busquen entrar en la nueva categoría deben cumplir primero ciertas condiciones de la FSC:
- Mantener al menos 4.000 millones de wones en capital accionario.
- Contar con un personal que incluya un especialista en gestión de cuentas, un especialista en control interno y dos especialistas en TI.
En el ámbito de la negociación, propuesta añade una unidad de licencias de venta libre (OTC) para valores de deuda, que se suma a las unidades existentes para acciones no listadas y certificados de beneficio fiduciario no monetarios. Como medida de protección al inversor, la FSC también limitó las compras netas anuales de los inversores minoristas a 100 millones de wones por cada bolsa OTC.
Los legisladores buscan aplazar de nuevo el impuesto a las criptomonedas de enero
Mientras el marco de tokenización avanza, aumenta la presión sobre el impuesto a la renta de criptomonedas, separado, previsto para el 1 de enero de 2027. El gravamen trata las ganancias por transferir o prestar activos digitales como ingresos varios, gravados al 20% sobre las ganancias anuales que superen una deducción de 2,5 millones de wones. Cryptopolitan ha informado que la tasa efectiva es del 22% una vez que se suma un recargo local del 2%. Las ganancias obtenidas en 2027 se declararían y pagarían por primera vez en mayo de 2028.
La trayectoria dividida —la tokenización de valores avanza según lo previsto mientras el impuesto enfrenta un posible cuarto aplazamiento— muestra que las reglas de activos digitales de Corea del Sur se definen en dos relojes distintos.
Los llamados a aplazar el régimen tributario han provenido de ambos lados del espectro político. El diputado Min Byung-duk, del gobernante Partido Democrático, y el diputado Kim Jae-seop, del Partido del Poder Popular, han presentado propuestas separadas para retrasar la fecha de inicio hasta 2030. El diputado Song Eon-seog ha propuesto eliminar las cláusulas del impuesto, el diputado Jung Sung-kook ha sugerido un inicio en 2030 y el diputado Kim Sang-hoon una fecha de 2029, según The Korea Times y Cryptopolitan.
Un cuarto aplazamiento tras tres retrasos ya existentes
Los grupos industriales y los inversores se inclinan en el mismo sentido. La Digital Asset eXchange Alliance ha informado a los legisladores que los exchanges aún carecen de una red de datos estandarizada con los reguladores y necesitan más tiempo para construirla y probarla.
Una encuesta de Tiger Research realizada con Chainalysis encontró que el 73,7% de 2.423 inversores coreanos se opone al plan, informó The Korea Times. Por separado, una petición ciudadana que solicita un aplazamiento superó las 50.000 firmas y fue enviada a la Comisión de Estrategia y Finanzas de la Asamblea Nacional, según Cryptopolitan.
El gobierno mantiene su postura. El ministro de Finanzas, Lee Hyoung-il, respaldó el inicio en enero el 28 de septiembre, señalando que el 85% de los inversores poseen criptomonedas por un valor inferior a 5 millones de wones y deberían pagar poco o nada tras la deducción.
El impuesto fue redactado para entrar en vigor en 2022 y ya se ha retrasado tres veces, a 2023, 2025 y ahora 2027, razón por la cual el impulso actual marcaría un cuarto aplazamiento. Que la Asamblea Nacional actúe sobre los proyectos de aplazamiento antes de la fecha de inicio del 1 de enero de 2027 sigue siendo la pregunta abierta.

