El crecimiento de Solana en RWA y pagos sigue concentrado entre operaciones, emisores e infraestructura
Puntos clave
- •Solana procesó $14.7 mil millones de los $46 mil millones del volumen spot de RWA registrado por Allium, lo que representó 32% del volumen en dólares y 47% de las transacciones.
- •La actividad de RWA de Solana estuvo impulsada por operaciones frecuentes y de menor tamaño, con una transacción mediana de $29 y 114 operaciones por operador, frente a $70 y 63 en otras redes.
- •xStocks generó 60.8% del volumen DEX de acciones tokenizadas de Solana durante 30 días, mientras que los pools de liquidez concentrada de Raydium procesaron 69.4%.
- •Solana ocupó el primer lugar en el número y volumen reportados de transacciones x402 por segunda semana consecutiva, aunque Artemis estimó anteriormente que 86% de los pagos x402 históricos fueron manipulados o no económicos.
- •Frankfurt y Ámsterdam concentraron 54.7% de los slots de líder de Solana, lo que expone la infraestructura a riesgos regionales correlacionados de conectividad y alojamiento.
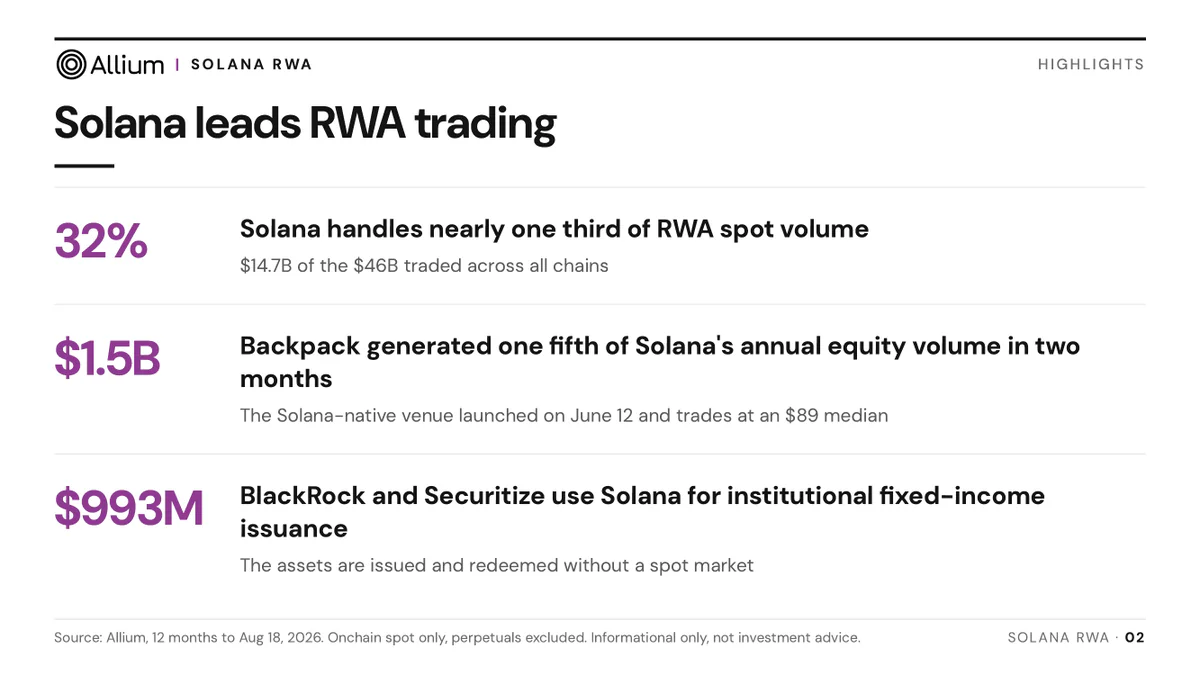
Solana procesó 32% del volumen spot de activos del mundo real (RWA) durante los 12 meses hasta el 18 de agosto de 2026, pero solo representó 12% del valor pendiente de RWA medido en las redes analizadas por Allium.
Según el informe de Allium, Solana procesó $14.7 mil millones de los $46 mil millones del volumen spot de RWA onchain registrado en 24 cadenas. La red representó 32% del volumen en dólares y 47% del número de transacciones.
La diferencia entre la participación de Solana en las operaciones y su participación en el valor pendiente indica que su liderazgo estuvo impulsado más por la rotación que por la cantidad de activos tokenizados mantenidos en la red. Allium atribuyó parte de la brecha a transacciones frecuentes y relativamente pequeñas. La operación mediana de RWA en Solana fue de $29, frente a $70 en otras redes. Sus 374,000 operadores completaron un promedio de 114 operaciones cada uno, frente a 63 en otros lugares.
Las acciones tokenizadas representaron $8.2 mil millones del volumen anual de RWA de Solana. Allium determinó que 63% de esas operaciones se realizaron fuera del horario de las bolsas de Estados Unidos, lo que indica que una parte considerable de la actividad ocurrió mientras los mercados tradicionales estaban cerrados.
Los datos anuales también mostraron concentración dentro de clases de activos específicas. Solana procesó $5.4 mil millones, o 74%, del volumen de renta fija medido en las redes. Sin embargo, casi toda esa participación provino de dos emisores de crédito privado. En la categoría de fondos privados, un solo producto de reaseguro generó 52% del volumen onchain medido por Allium.
Diferentes conjuntos de datos muestran distintas participaciones de mercado
Un conjunto de datos separado de Token Terminal situó el volumen de exchanges descentralizados (DEX) de acciones tokenizadas de Solana en $807.3 millones durante los últimos 30 días. Esto representó 9.1% de los $8.8 mil millones registrados en seis cadenas.
Las cifras fueron publicadas en una publicación de Token Terminal en X:
Solana accounted for $807.3M, or 9.1%, of tokenized stock DEX volume over the past 30d
Within Solana, the leaders were:
Reference stock: ETF ($165.3M)
Asset: SPYx ($145.4M)
Issuer: xStocks ($490.7M)
Venue: Raydium CLMM ($560.4M)
— Token Terminal 📊 (@tokenterminal) September 9, 2026
La cifra de 9.1% no contradice la participación de 32% de Allium. Allium examinó seis clases de RWA durante un periodo de 12 meses, incluidas acciones, renta fija, fondos privados y materias primas. Token Terminal midió únicamente las acciones tokenizadas negociadas mediante DEX durante un solo mes. Por lo tanto, los periodos de medición abarcaron desde 30 días hasta los 12 meses terminados el 18 de agosto de 2026.
Un emisor y una plataforma concentran gran parte del volumen de acciones de Solana
Dentro de Solana, xStocks generó $490.7 millones, o 60.8%, del volumen DEX de acciones tokenizadas durante 30 días. Los pools de liquidez concentrada de Raydium procesaron $560.4 millones, equivalentes a 69.4% del total.
Estos porcentajes no pueden sumarse porque describen distintas capas del mercado. xStocks es un emisor, mientras que Raydium es una plataforma de negociación.
Los cambios en las cotizaciones, las condiciones de reembolso o los incentivos de xStocks podrían reducir los productos disponibles para negociación. En Raydium, un incidente relacionado con un contrato o la salida de grandes proveedores de liquidez podría reducir la liquidez y ampliar los diferenciales.
Los datos indican una concentración comercial, no una falla de consenso. El volumen de negociación podría disminuir o migrar rápidamente después de un cambio importante relacionado con xStocks o Raydium.
x402 añade un caso de uso para pagos
Más allá de las acciones tokenizadas, Solana compite por liquidar pagos para interfaces de programación de aplicaciones (API) y otros servicios en línea mediante x402.
La documentación de x402 describe el sistema como un protocolo abierto que permite a una API o servicio digital solicitar un pago en stablecoins dentro de una solicitud HTTP. Una persona, aplicación o agente de software puede pagar por datos, recursos informáticos u otros servicios en línea sin completar un proceso de pago convencional.
Solana ocupó el primer lugar en número y volumen de transacciones x402 por segunda semana consecutiva, según un gráfico de Artemis compartido por Solana en X.
A diferencia de las comparaciones de RWA anteriores, la actividad de x402 se informa mediante el número y el volumen de transacciones de pago, en lugar del valor pendiente de activos tokenizados. Por lo tanto, los dos conjuntos de datos describen formas diferentes de uso de la red y no deberían combinarse en una sola medida de adopción.
Como los pagos x402 se liquidan en stablecoins, no representan compras directas de SOL. Su conexión con el token nativo de Solana se produce principalmente a través del espacio de bloques y las comisiones de transacción utilizadas para procesarlos.
El número de transacciones requiere un análisis adicional. En enero de 2026, Artemis estimó que 86% de los pagos x402 históricos de Solana habían sido manipulados o no eran económicos según su metodología revisada. Las cifras anteriores se habían inflado por transferencias de memecoins e intentos de escalar posiciones en los rankings de actividad.
Esa estimación se aplicaba a datos anteriores. Por lo tanto, el ranking de septiembre indica un liderazgo actual en la actividad reportada, pero por sí solo no establece la existencia de un mercado comercial maduro. Los compradores recurrentes, los vendedores calificados y un valor sostenido de los pagos ofrecerían evidencia más sólida de uso orgánico que otro récord semanal de transacciones. Estas métricas podrían ayudar a distinguir los pagos por servicios útiles de las pruebas, el farming y la competencia por posiciones en rankings.
Frankfurt y Ámsterdam concentran más de la mitad de los slots de líder
La infraestructura de validadores que procesa las transacciones de Solana presenta otra concentración. Una publicación de Glassnode en X situó 35.3% de los slots de líder de Solana en Frankfurt y 19.4% en Ámsterdam durante la época 1030. En conjunto, las dos ciudades representaron aproximadamente 54.7% de los slots de líder.
Glassnode también informó que 310 de 675 validadores estaban ubicados en esas dos ciudades. Eso representó 46% del número de validadores y 53% del stake activo. Europa concentró 72.9% de los slots de líder en la misma instantánea.
La participación de slots de líder mide dónde se ubican las oportunidades programadas de producción de bloques, no quién controla los validadores. Operadores independientes pueden utilizar infraestructura en la misma ciudad, por lo que las cifras no demuestran una propiedad común. Sin embargo, sí muestran una exposición correlacionada a fallas de conectividad, interrupciones de alojamiento y medidas regulatorias regionales.
La distribución puede cambiar entre épocas a medida que los validadores se trasladan, abandonan la red o reciben distintas cantidades de stake delegado. Las cifras describen la instantánea del 8 de septiembre, no una asignación permanente de la producción de bloques.
Los incentivos de conectividad ayudan a explicar la concentración geográfica
Frankfurt y Ámsterdam son importantes centros de conectividad, lo que los convierte en ubicaciones atractivas para validadores y operadores sensibles a la latencia. La proximidad física reduce el tiempo necesario para enviar transacciones al productor de bloques actual, lo que puede mejorar la ejecución para creadores de mercado, sistemas de arbitraje y bots de liquidación.
La competencia por una menor latencia puede incentivar a los operadores a utilizar la misma infraestructura bien conectada. Mantener una configuración de este tipo también implica costos de alojamiento, conectividad y hardware. Por lo tanto, los cambios en las recompensas de los validadores pueden afectar qué operadores pueden justificar el funcionamiento de infraestructura en los principales centros de conectividad.
Coindoo examinó anteriormente cómo las comisiones récord de Solana coincidieron con reducciones propuestas en las recompensas de los validadores en un artículo separado. Los datos geográficos actuales no muestran si esas propuestas contribuyeron a la concentración entre Frankfurt y Ámsterdam.
En el caso de las acciones tokenizadas, la concentración disminuiría si los emisores y plataformas competidores obtuvieran volumen sin reducir el tamaño total del mercado. Una menor participación de xStocks o Raydium causada únicamente por una reducción de las operaciones no demostraría una adopción más amplia.
A nivel de infraestructura, la señal más clara de una distribución más amplia sería el crecimiento del stake y de la participación en los slots de líder fuera de Frankfurt y Ámsterdam. Una menor concentración derivada de la expansión en otros lugares fortalecería la distribución, mientras que una menor participación causada por la salida de validadores no lo haría.
Este artículo tiene fines exclusivamente informativos y no constituye asesoramiento financiero.
Fuente: https://coindoo.com/solana-rwa-payments-frowth-concetration-problem/
