Miembro de la Junta Directiva del Banco Nacional Suizo ve en las stablecoins grandes una carga para la política monetaria
Puntos clave
- •La miembro de la Junta Directiva del SNB, Petra Tschudin, dijo a finales de septiembre de 2026 que las stablecoins grandes desvinculadas del sistema financiero de dos niveles dificultarían la transmisión de la política monetaria y aumentarían la carga sobre los bancos centrales.
- •El mecanismo funciona a través de los depósitos bancarios: las transferencias hacia stablecoins reducen la financiación y el crédito de los bancos comerciales, que la tasa de política del SNB sea menos eficaz para orientar los costos de financiamiento.
- •Tschudin argumentó que un franco en stablecoin no vale automáticamente lo mismo que un franco real, porque su valor depende del emisor y no del banco central.
- •El Informe de Estabilidad Financiera 2026 del SNB clasifica actualmente las stablecoins en Suiza como un fenómeno de nicho sin riesgo para la estabilidad financiera, aunque señala el respaldo volátil y las posibles salidas de depósitos como debilidades.
- •Suiza aún carece de un marco para las stablecoins en francos: según el borrador de revisión de la FINIG, solo las instituciones de instrumentos de pago con licencia de FINMA podrán emitirlas, y el mensaje del Consejo Federal se espera para la segunda mitad de 2026 a más tardar.
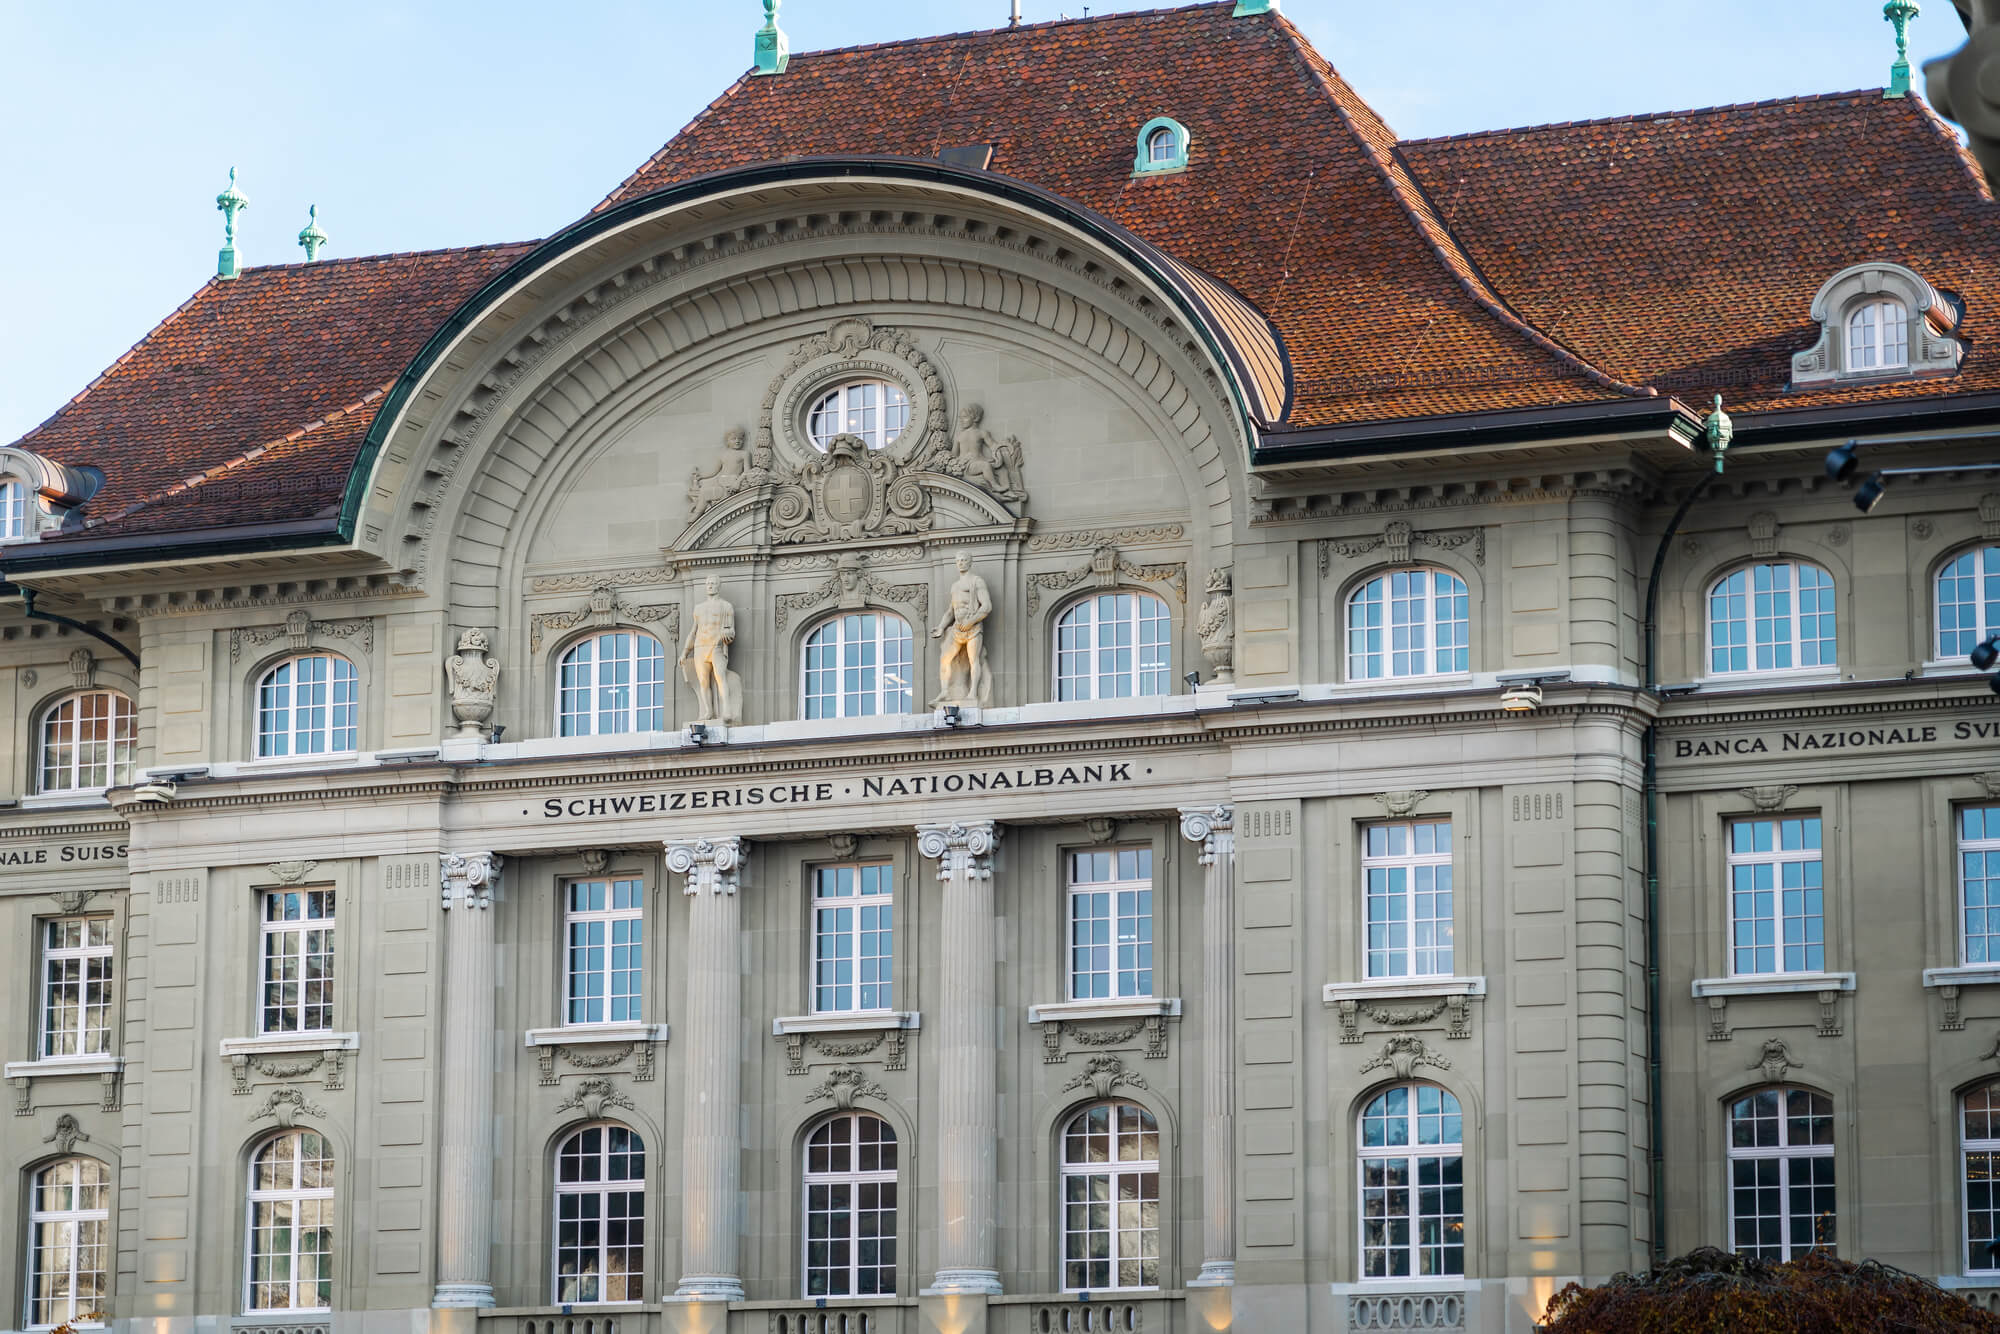
Petra Tschudin, miembro de la Junta Directiva del Banco Nacional Suizo (SNB), considera que las stablecoins grandes son una carga para la política monetaria. En su evaluación, las stablecoins que carecen de un vínculo con el sistema financiero de dos niveles dificultan la transmisión monetaria y aumentan la carga sobre los bancos centrales.
El SNB es el banco central de Suiza y su mandato es garantizar la estabilidad de precios. Para lograrlo, orienta el mercado monetario mediante su tasa de política, un impulso que luego llega a la economía a través de los préstamos bancarios y las tasas de interés. Los economistas denominan transmisión a esta vía. Bajo el sistema de dos niveles, el banco central emite primero dinero del banco central, y los bancos comerciales luego lo transfieren a hogares y empresas. Las stablecoins, en cambio, son tokens privados —generalmente vinculados al dólar estadounidense o al franco suizo— que circulan fuera de este sistema.
Tschudin presentó su análisis a finales de septiembre de 2026 en la conferencia de pronósticos del KOF, el instituto de investigación económica del ETH Zurich. Su intervención se produjo después de que el banco central dedicara un tema especial a las stablecoins en su Informe de Estabilidad Financiera 2026.
Cómo las stablecoins debilitan el canal de tasas de interés del SNB
El mecanismo detrás de la advertencia comienza con los depósitos bancarios. Si hogares y empresas mueven dinero de sus cuentas bancarias hacia stablecoins, los bancos comerciales pierden parte de su financiación. Como resultado, los volúmenes de crédito bancario caen, y las tasas de interés también se ven afectadas. Si el banco central cambia posteriormente su tasa de política, la medida funciona de manera menos directa, porque orienta los costos de financiamiento con menor eficacia. La fuerza de la política monetaria depende, por lo tanto, de los depósitos que permanecen en el sistema bancario. Por eso la advertencia del SNB apunta a la escala: no a las stablecoins como tales, sino a las grandes que circulan lejos del sistema de dos niveles.
Las diapositivas de la presentación de Tschin abordan las stablecoins grandes y su vínculo ausente con el sistema financiero de dos niveles. Según las diapositivas, ambas obstaculizan "entre otras cosas, la transmisión de la política monetaria".
Sin embargo, la miembro de la Junta Directiva describe un escenario, no una disrupción actual. En su relato, la carga sobre los bancos centrales solo aumenta si surgen stablecoins grandes muy alejadas del sistema existente. Al mismo tiempo, el SNB no rechaza los nuevos desarrollos: celebra la innovación en pagos si los hace más seguros y eficientes, y considera sensato modernizar el sistema de dos niveles. "Cuando introducimos innovaciones, realmente debemos preguntarnos qué consecuencias tienen y cómo deberían regularse", dijo Tschudin. En su opinión, el diseño y la regulación son, por lo tanto, decisivos, y las formas privadas de dinero digital no deben poner en peligro la capacidad del SNB de cumplir su mandato.
Por qué un franco en stablecoin no es automáticamente un franco
La segunda objeción del SNB se refiere a la uniformidad del dinero. Como las stablecoins operan fuera del sistema del banco central, un franco en stablecoin no vale automáticamente lo mismo que un franco real, según el argumento de Tschudin. Esto presiona el principio de que el dinero es uniforme en todas partes, y significa que el valor de dicho token depende del emisor y no del banco central.
"Si terminamos con stablecoins grandes que están realmente muy alejadas del sistema financiero de dos niveles existente, entonces esa es una situación que aumenta la carga sobre los bancos centrales en el cumplimiento de su mandato", dijo Petra Tschudin, miembro de la Junta Directiva del SNB.
La cita se refiere a tokens que se alejan mucho del sistema existente, por lo que Tschudin establece una condición estricta. Además, el SNB preocupa por la liquidación entre bancos: los bancos comerciales liquidan sus reclamaciones mutuas en dinero del banco central libre de riesgo, y las stablecoins grandes podrían afectar este fundamento. Cabe destacar que el banco central enmarca su crítica en torno a la integración y la regulación, en lugar de pedir una prohibición. Para las futuras stablecoins en francos, esto establece estándares claros: integración estrecha con el sistema de dos niveles y regulación eficaz.
En su propio informe, el SNB califica las stablecoins como un fenómeno de nicho
La evaluación que hace el banco central de la situación actual es comparativamente sobria. En su Informe de Estabilidad Financiera 2026 del verano, el SNB describe las stablecoins en Suiza como un "fenómeno de nicho" que actualmente no representa riesgo para la estabilidad financiera. Los tokens están "típicamente vinculados a monedas establecidas como el dólar estadounidense o el franco suizo", señala el informe, y hasta ahora desempeñan solo un papel menor en los pagos suizos. Varios bancos y empresas financieras trabajan en un proyecto de franco digital, que —según la agencia de noticias AWP— se encuentra todavía en fase de pruebas.
No obstante, el capítulo 5.1 del informe menciona debilidades específicas. Estas incluyen un respaldo volátil, que puede dificultar el reembolso a la par, y la interconexión con el resto del sistema financiero. Además, una gran salida de depósitos bancarios hacia stablecoins podría amplificar la inestabilidad en el sector bancario durante una crisis, precisamente la salida que constituye el punto de partida de la cadena de transmisión de Tschudin. Así, el informe describe el estado actual, mientras que el discurso esboza el escenario de una adopción más amplia.
Además, el SNB considera importante la coordinación internacional de la regulación ya que los emisores podrían lanzar stablecoins en jurisdicciones menos reguladas que luego tengan un uso amplio en Suiza. Estados Unidos muestra qué tan diferentes pueden ser los plazos: el presidente de EE. UU. firmó la GENIUS Act —siglas de Guiding and Establishing National Innovation for U.S. Stablecoins Act— en julio de 2025, pero la ley solo entra en vigor 120 días después de las reglas de implementación finales, y a más tardar el 18 de enero de 2027. A la primavera de 2026, esas reglas aún existían solo como borradores.
Helvetia y la revisión de la FINIG establecen el marco suizo
El banco central ofrece su propia alternativa a los tokens privados. Desde diciembre de 2023, ha estado probando una moneda digital del banco central en el Proyecto Helvetia Fase III. La prueba está dirigida a instituciones financieras y se ejecuta en SIX Digital (SDX). Seis bancos participaron originalmente: Commerzbank, BCV, Basler Kantonalbank, Hypothekarbank Lenzburg, UBS y ZKB. A finales de junio de 2025, el SNB extendió el proyecto hasta al menos mediados de 2027 y añadió un enlace RTGS (liquidación bruta en tiempo real), que permite liquidar activos tokenizados en dinero del SNB a través del sistema de pagos SIC, el sistema de compensación interbancaria de Suiza. BX Digital también está obteniendo una conexión de producción con SIC. Según el SNB, sin embargo, la extensión no es un compromiso de introducir permanentemente un CBDC mayorista.
Mientras tanto, el gobierno federal trabaja en el marco legal. En octubre de 2025, el Consejo Federal abrió la consulta sobre la revisión de la Ley de Instituciones Financieras (FINIG), que finalizó a principios de febrero de 2026. El borrador prevé dos nuevas categorías de licencias: la institución de instrumentos de pago y la institución cripto. La institución de instrumentos de pago reemplaza la licencia fintech existente. Bajo las nuevas reglas, los fondos de los clientes pueden segregarse en caso de quiebra, y el límite de 100 millones de CHF ya no aplica. En el futuro, solo una institución de instrumentos de pago con licencia de FINMA —la autoridad de supervisión del mercado financiero de Suiza— podrá emitir stablecoins suizas.
Sin embargo, pasará tiempo antes de que este marco entre en vigor. El mensaje del Consejo Federal llegará a más tardar en la segunda mitad de 2026, y hasta ahora no se conoce ninguna publicación. Después, el parlamento todavía deberá debatir el proyecto de ley, y sigue un posible período de referéndum. La miembro de la Junta Directiva del SNB emite así su advertencia en un momento en que Suiza aún carece de un marco para las stablecoins en francos. Las fechas clave ya están registradas: el mensaje del Consejo Federal, previsto para la segunda mitad de 2026 a más tardar; las reglas de implementación finales de EE. UU. que inician el reloj de la GENIUS Act, con la ley entrando en vigor a más tardar el 18 de enero de 2027; y el Proyecto Helvetia, extendido hasta al menos mediados de 2027.

