La fuerza silenciosa de la plata: resiliencia tras el colapso parabólico
Puntos clave
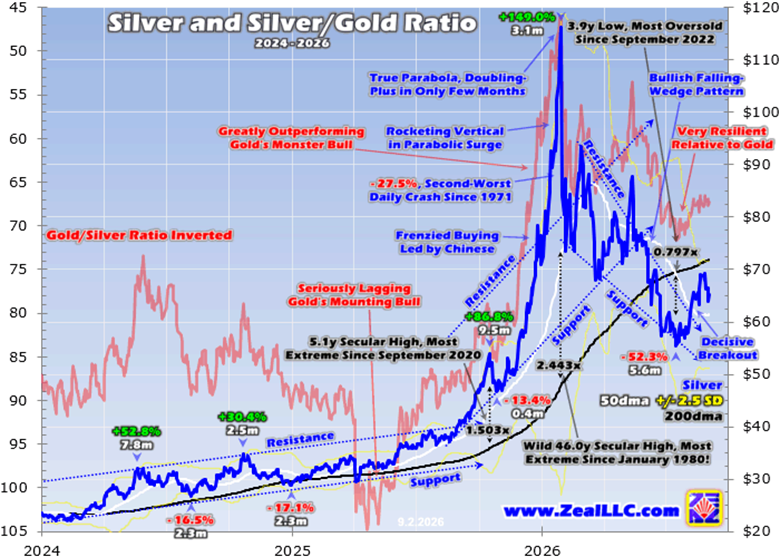
- •La plata alcanzó un techo cercano a $116 por onza a fines de enero de 2026 tras una corrida alcista del 455.2% en 27.8 meses, y luego cayó hasta 52.3% en 5.6 meses hasta un piso superior a $55 a mediados de julio.
- •La caída inicial del 27.5% en un solo día fue la segunda peor baja diaria registrada de la plata desde 1971.
- •Pese a la venta, la plata promedió casi $74 en 2026 hasta principios de septiembre, 116.7% más que el período comparable de 2025, y seguía subiendo 46.7% interanual en su piso de mediados de julio.
- •El ratio plata/oro ha promediado 65.4x desde mayo de 2026, el mejor desempeño relativo de la plata frente al oro en una docena de años fuera de la anomalía parabólica.
- •El autor sostiene que el sentimiento negativo basado en el sesgo de recencia es infundado, y que las mineras de plata siguen siendo sustancialmente rentables con acciones a valoraciones bajas.
Por Adam Hamilton — 4 de septiembre de 2026
El sentimiento hacia la plata se ha sentido decididamente apático a negativo en los últimos tiempos, con traders que quieren poco que ver con el metal. Esa reacción es comprensible después de que la plata perdiera más de la mitad de su valor este año. Sin embargo, pese a esa percepción, la plata está mostrando una considerable fuerza silenciosa. Superó relativamente bien un peligroso colapso posparabólico y se mantiene bastante alta en comparación con su propia historia y con su principal impulsor, el oro. Esa resiliencia es alcista.
El techo parabólico
A fines de enero, la plata se disparó junto con el oro hasta un máximo histórico cercano a $116 por onza. Ese clímax coronó una espectacular corrida alcista de ganancias del 455.2% en 27.8 meses, superando el paralelo récord de ciclo alcista del oro al amplificar sus ganancias 2.3 veces. El desempeño de la plata distó mucho de ser uniforme: se rezagó frente al oro al principio antes de dispararse parabólicamente casi al final para alcanzarlo. Ese despegue final fue vertiginoso: en apenas 3.1 meses hasta el techo de fines de enero, la plata se catapultó 149.0% al alza.
Como el autor advirtió a mediados de enero, aproximadamente una semana antes del clímax de la plata, aquello era una parábola extrema peligrosa, definida, tras décadas de estudiar la historia de los mercados, como duplicaciones de precio en dos a tres meses después de corridas alcistas masivas. Movimientos unilaterales de manía especulativa popular, impulsados por la codicia, siempre terminan mal.
El infame episodio de enero de 1980 ofrece la referencia. Entonces la plata se disparó 196.1% en apenas 2.0 meses hasta su techo; esos niveles no volverían a verse hasta 31.3 años después, en abril de 2011. Para marzo de 1980, solo 2.2 meses tras ese clímax, la plata se había desplomado 76.9%. El ensayo de mediados de enero de 2026 cerró con advertencias sobrias:
"Los despegues verticales son de altísimo riesgo y no deben tomarse a la ligera. ... Los traders deberían evitar perseguir las ganancias de la manía especulativa popular de la plata y prepararse para una venta inminente, grande y rápida."
Poco más de una semana después, la plata se estiró un llamativo 144.3% por encima de su línea base clave, el promedio móvil de 200 días: un máximo de sobrecompra de 46.0 años, la lectura más extrema desde enero de 1980.
El colapso
Tras un despegue parabólico de riesgo tan extremo, la plata tenía que sufrir un colapso simétrico como los que siguieron a euforias pasadas similares, y llegó con rapidez. Desde el techo de fines de enero, la plata cayó 27.5% en una sola jornada de negociación: su segunda peor caída diaria registrada desde 1971. El autor analizó sus implicaciones en otro ensayo a mediados de febrero.
Las consecuencias de los extremos más salvajes de enero de 2026 en casi medio siglo pudieron ser mucho peores. La plata pudo colapsar más de 75% en su necesario ajuste posparabólico; una pérdida de tres cuartos habría devuelto el precio a cerca de $29. En cambio, en el peor momento, a mediados de julio, la plata cayó 52.3% en 5.6 meses, con un piso por encima de $55. Dada la situación, eso está cerca del mejor escenario posible tras una parábola extrema.
En el piso de mediados de julio, la plata caía 21.9% en lo que va del año, lo que contribuyó al reciente sentimiento negativo del rebaño. Pero esa perspectiva es miope, distorsionada por el ajuste posparabólico: en ese piso, la plata seguía subiendo 46.7% interanual. Y pese al estrago del semestre hasta mediados de julio, la plata ha promediado casi $74 en 2026: 116.7% más que el período comparable de 2025 hasta principios de septiembre.
Puntos ciegos del sentimiento
Resulta entonces sorprendente, si no desconcertante, oír a traders y analistas cada vez más despectivos con la plata. El autor, con más de un cuarto de siglo en el negocio de boletines financieros, reporta recibir abundante retroalimentación de suscriptores, y no recuerda un solo correo electrónico alcista sobre la plata en los últimos meses. Todos quienes escribieron sobre el metal estaban decepcionados por su colapso y esperaban que las pérdidas siguieran acumulándose.
Hace varias semanas, en una entrevista de podcast tras una larga discusión sobre el oro, el conductor le preguntó por qué la plata se desempeña tan mal. El autor respondió que la plata le estaba yendo muy bien este año, mostrando una resiliencia impresionante frente al oro; una respuesta que sorprendió visiblemente al conductor, quien siguió de largo.
Mantener perspectiva lo es todo en los mercados, porque los humanos tendemos naturalmente a extrapolar los movimientos más recientes hasta el infinito. Los psicólogos lo han estudiado en profundidad bajo nombres como sesgo de recencia, heurística de disponibilidad y descuento hiperbólico. Es un gran problema para los traders, pues darle un peso emocional excesivo al presente deteriora la capacidad de comprar barato y vender caro. Unos días, semanas o incluso meses de acción del precio son un contexto insuficiente; el mínimo es el último medio año y, tras una anomalía parabólica extrema como la de la plata, ese marco debe extenderse a los últimos años.
Leyendo el ratio plata/oro
El oro es el principal impulsor dominante de la plata, y su acción de precio alimenta de manera abrumadora el sentimiento y la negociación del metal. Esto se debe en parte a la doble identidad de la plata: a diferencia del oro, es tanto un metal precioso con enfoque monetario como un insumo industrial de uso generalizado, lo que históricamente la vuelve más volátil y propensa a amplificar los grandes movimientos del oro. Para facilitar la lectura, se usa el ratio oro/plata con eje invertido en lugar del ratio plata/oro decimal (0.015x a mitad de semana); este miércoles se ubicaba en 67.3x.
Si la plata simplemente se hubiera hundido a la mitad en seis meses tras una corrida alcista normal, habría sido catastrófico. Pero después de dispararse 149.0% en 3.1 meses hasta sus niveles más sobrecomprados desde enero de 1980, quedar reducida a la mitad es bastante resiliente: las pérdidas posparabólicas desde extremos de casi medio siglo pudieron alcanzar tres cuartos o más.
En julio, en torno al piso posparabólico, la plata promedió algo más de $58, todavía 55.0% por encima del promedio comparable de julio de 2025. Si el año pasado se les hubiera dicho a los traders que la plata estaría en niveles recientes, habrían estado extasiados. El desempeño de este año solo se siente débil si se mira miopemente desde el clímax parabólico de fines de enero, un extremo que nunca tuvo oportunidad de ser sostenible.
Durante el colapso posparabólico, la plata esculpió un enorme patrón alcista de cuña descendente, paralelo al del oro. Estos patrones suelen resolverse en fuertes quiebres al alza, lo que de hecho ocurrió en el oro, en las acciones de sus mineras y en la plata. El quiebre decisivo de la plata, junto con la profundidad de su piso de mediados de julio, apunta a la configuración de un movimiento mayor: algo por encima de $55, la plata había caído hasta apenas 79.7% de su promedio móvil de 200 días, un mínimo de 3.9 años y su nivel más sobrevendido desde septiembre de 2022, más de un año antes de que arrancara su enorme corrida alcista. La venta de 52.5% en 5.6 meses erradicó la codicia del rebaño en el clímax parabólico, reajustando el escenario técnico y sentimental.
La fuerza silenciosa de la plata se aprecia más en el ratio plata/oro, poco seguido. De enero de 2020 a septiembre de 2023, justo antes de que comenzara la última corrida alcista de la plata, el SGR promedió apenas 81.7x, es decir, se necesitaban 81.7 onzas de plata para igualar una onza de oro, frente a promedios de largo plazo de entre 55x y 60x. De octubre de 2023 a octubre de 2025, antes de los tres meses parabólicos finales hacia fines de enero de 2026, el SGR promedió un aún peor 87.3x. La plata se rezagó seriamente frente a la récord corrida alcista del oro durante la gran mayoría de su duración; como señala el autor, entonces la plata se desempeñaba tan mal que rara vez se molestó en escribir sobre ella.
Los tres meses hacia el techo parabólico y los tres meses simétricos posteriores fueron una anomalía extrema no vista en casi medio siglo: las lecturas del SGR promediaron 66.5x al alza y 62.0x a la baja, sin representar nada sostenible. Pero lo ocurrido desde entonces —empezando en mayo, tras revertirse la anomalía— revela la fuerza de la plata. En estos últimos cuatro meses y más, mientras el sentimiento languidecía y el precio se partía a la mitad, el SGR promedió 65.4x. Salvo la breve excepción de la insostenible parábola, la plata no había estado tan fuerte frente al oro desde mediados de 2014: su mejor desempeño relativo en una docena de años, pese al necesario colapso posparabólico.
Las mineras y un escenario conservador
La firma del autor añadió 18 nuevas operaciones de boletín en mineras más pequeñas y fundamentalmente superiores cuando el oro tocó piso en los últimos meses; hacia fines de agosto, las ganancias no realizadas llegaban hasta +63% en menos de seis semanas. Aunque en su mayoría eran mineras de oro, las operaciones incluyeron a una importante minera de plata. Esta no reporta costos todo incluido (AISC), pero los de sus pares en el segundo trimestre oscilaron entre aproximadamente $6 y $37 por onza, y con la plata promediando más de $73 al cierre el trimestre pasado, minarla seguía siendo enormemente rentable pese al desplome posparabólico. Las grandes mineras de plata primaria generan utilidades sustanciales mientras sus acciones aún se negocian con valoraciones bajas en relación con las ganancias.
En lugar de adivinar objetivos de precio, el autor ofrece un escenario conservador. La plata está abrumadoramente impulsada por el oro y tiende a apalancar sus grandes movimientos por más de 2x. Si el joven tramo alcista del oro madura hasta un nuevo mercado alcista con un ascenso modesto de 15% anual, eso implica ganancias anuales de más de 30% para la plata. Supóngase que los AISC de las grandes mineras de plata promedian $25 este año y suben 10% anualmente: si la próxima corrida alcista de la plata parte del promedio de julio cercano a $58, en apenas dos años las ganancias de las mineras más que se duplicarían, y dos años de avances del 30% llevarían la plata solo hasta cerca de $98 por onza, todavía muy por debajo del extremo parabólico de enero de 2026 sobre $116. (Estos son supuestos ilustrativos del autor, no garantías.)
Los traders cargados de sesgo de recencia arriesgan perderse la mayoría de esas ganancias, permaneciendo apáticos o pesimistas mientras el rebaño lo esté, sin poder comprar relativamente barato cuando las acciones de plata estén realmente fuera de favor, y volviéndose alcistas solo cuando la próxima corrida ya esté avanzada. El remedio es mantener una perspectiva suficiente sobre la acción del precio.
La conclusión
La plata ha mostrado una gran fuerza silenciosa en los últimos meses. Sí, quedó reducida a la mitad tras su despegue parabólico, pero tras extremos de casi medio siglo las pérdidas pudieron superar los tres cuartos según el precedente histórico. El ajuste posparabólico la llevó de vuelta a sus niveles más sobrevendidos en casi cuatro años, y desde entonces la plata ha disfrutado un quiebre decisivo de su enorme patrón de cuña descendente. Frente a su impulsor dominante, el oro, la plata negocia en sus mejores niveles en más de una docena de años. La reciente apatía y pesimismo hacia la plata, argumenta el autor, han sido miopes e infundados: a la plata le va mucho mejor de lo que el rebaño reconoce.
Adam Hamilton, CPA, es presidente de Zeal LLC, firma especializada en especulación e inversión bursátil desde una perspectiva contraria que publica boletines de mercados financieros; sus clientes provienen de los 50 estados y de más de 60 países.
Fuente: GoldSeek
