Pausa de la Fed es probable tras sumar las nóminas solo 29,000 empleos en el mes más débil del año
Puntos clave
- •Las nóminas no agrícolas de septiembre aumentaron solo 29,000 empleos, muy por debajo del pronóstico de consenso de 89,000, marcando el ritmo mensual de contratación más débil del año.
- •La tasa de desempleo subió a 4.2% desde 4.1%, y las cifras de empleo de julio y agosto fueron revisadas a la baja en conjunto por 60,000.
- •La herramienta CME FedWatch mostró que la probabilidad de una subida de tasas de la Fed en octubre cayó a alrededor de 23%, aunque la presidenta de la Fed de Dallas, Lorie Logan, sugirió que las tasas necesitan subir al menos 50 puntos base más.
- •El rendimiento del Treasury a 10 años alcanzó su nivel más alto desde 2002 y el de 30 años llegó a un nivel no visto desde mayo de 2002, mientras que el crudo Brent cayó 4.4% en la semana después de que las naciones del G7 se comprometieron a liberar hasta 100 millones de barriles de reservas estratégicas.
- •Nike cayó 3.6% tras decepcionar en ingresos y anunciar recortes adicionales de personal, mientras que Tesla subió 4.7% con entregas del tercer trimestre de 486,532 vehículos que superaron el estimado de consenso de aproximadamente 462,000.
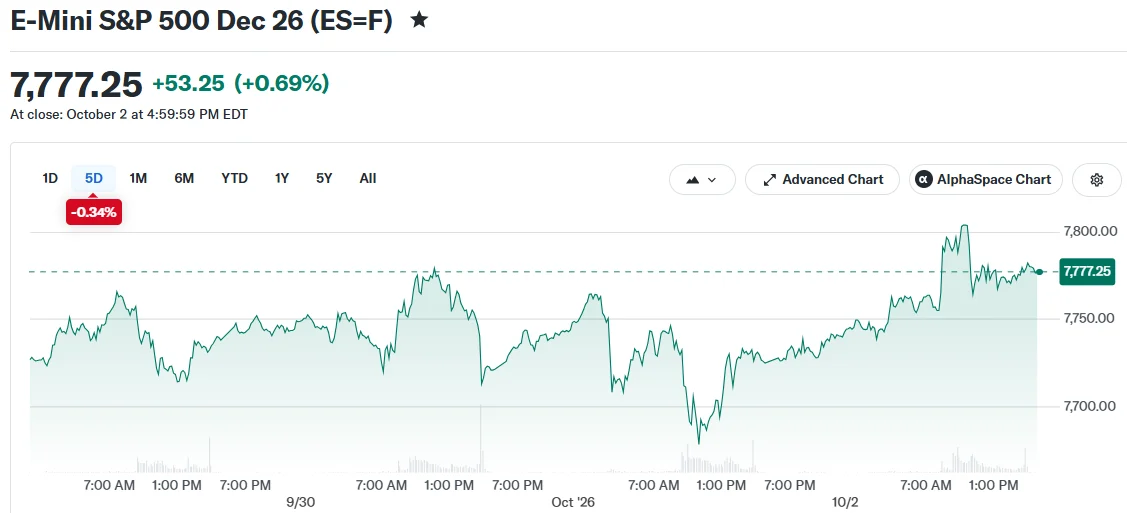
Wall Street cerró la sesión del viernes en terreno positivo, rematando una volátil semana para las acciones, después de que los datos de empleo de septiembre mostraron que la contratación en EE. UU. se desaceleró mucho más de lo que anticipaban los economistas. El S&P 500 avanzó 0.8%, mientras que el Nasdaq Composite subió 1.2% y estableció brevemente un nuevo máximo intradía. El Promedio Industrial Dow Jones registró una ganancia de 0.5%. Sin embargo, en toda la semana, el Nasdaq fue el único índice importante en cerrar en verde. Para los mercados, los datos económicos a menudo importan tanto por sus implicaciones de política como por su contenido, ya que la trayectoria esperada de las tasas de interés impacta directamente en los costos de financiamiento y en las valoraciones de las acciones.
El reporte de nóminas fue el protagonista de una sesión que también destacó por fuertes movimientos en acciones individuales y materias primas. Nike cayó 3.6% tras resultados trimestrales decepcionantes y una cautelosa proyección futura, mientras que Tesla subió 4.7% gracias a cifras de entregas mejores a las esperadas. Los rendimientos de los Treasuries de largo plazo continuaron su ascenso durante la semana, con los bonos a 10 y 30 años alcanzando niveles no vistos desde principios de la década de 2000, y el petróleo crudo retrocedió después de que los países del G7 se comprometieron a liberar reservas de emergencia por un total de 100 millones de barriles.
Los datos de empleo quedan por debajo de las expectativas
El repunte del viernes siguió a la publicación de decepcionantes estadísticas del mercado laboral de septiembre. Según la Oficina de Estadísticas Laborales de EE. UU., los empleadores agregaron apenas 29,000 puestos no agrícolas durante el mes, muy por debajo del pronóstico de consenso de 89,000 nuevos empleos. La cifra representó el ritmo mensual de contratación más débil del año y la creación mensual de empleo más baja desde enero. El reporte mensual de nóminas es la fotografía recurrente más amplia de la contratación en EE. UU. y uno de los insumos clave que la Reserva Federal pondera al definir su política bajo su doble mandato de empleo máximo y estabilidad de precios.
BREAKING: The US economy adds +29,000 jobs in September, well below expectations of +89,000. The unemployment rate rose to 4.2%, above expectations of 4.1%. August's job number was also revised down by -29,000 jobs. This marks the third weakest jobs report of 2026.
— The Kobeissi Letter (@KobeissiLetter) October 2, 2026
Las revisiones de meses anteriores pintaron un panorama aún más débil. Las cifras de julio y agosto fueron revisadas a la baja en conjunto por 60, empleos. Mientras tanto, la tasa de desempleo aumentó a 4.2% desde la lectura de 4.1% del mes previo.
El crecimiento de la remuneración también se desaceleró. El salario promedio por hora aumentó un modesto 0.1% mensual y 3% interanual, lo que representa el avance anual más lento desde mayo de 2021.
Los participantes del mercado interpretaron los tibos datos de empleo como evidencia de que la Reserva Federal podría mantener su postura de política actual en la próxima reunión de octubre. La herramienta CME FedWatch mostró que la probabilidad de una subida de tasas en octubre cayó a aproximadamente 23%. La herramienta deriva esas probabilidades de los precios de los futuros de fondos federales, los contratos mediante los cuales los operadores se posicionan sobre la trayectoria de las tasas de interés de corto plazo.
Sin embargo, ciertos responsables de política de la Fed han indicado que podría ser necesario un estrechamiento monetario adicional para combatir la inflación persistente. La presidenta de la Fed de Dallas, Lorie Logan, sugirió que las tasas podrían necesitar subir al menos 50 puntos base adicionales.
El mercado de Treasuries diverge de las expectativas de tasas
A pesar de la disminución de las probabilidades de subida de tasas, el mercado de renta fija continuó su venta masiva durante toda la semana. Los rendimientos de los Treasuries de mayor duración extendieron su escalada, con el bono de referencia a 10 años alcanzando su rendimiento más alto desde 2002 y el bono a 30 años tocando un nivel no observado desde mayo de 2002. Los rendimientos de los Treasuries a largo plazo actúan como tasa de referencia en todo el sistema financiero, sustentando los precios de las hipotecas y el financiamiento corporativo, razón por la cual su subida a máximos de varias décadas ha llamado la atención mucho más allá del mercado de bonos.
Los observadores del mercado atribuyeron los aumentos de rendimientos a varias fuerzas convergentes. Los factores contribuyentes incluyeron la creciente deuda federal, un sustancial endeudamiento corporativo para financiar inversiones en infraestructura de inteligencia artificial y las continuas preocupaciones por la inflación.
Los precios del petróleo exhibieron la tendencia opuesta. El crudo Brent cayó 4.4% durante el período de cinco días, mientras que el West Texas Intermediate retrocedió 3.2%. La caída del mercado energético siguió a un anuncio de las naciones del G7 en el que se comprometieron a desplegar hasta 100 millones de barriles de reservas estratégicas de petróleo. La acción coordinada busca aliviar la presión sobre los mercados energéticos internacionales. Las reservas estratégicas son existencias gubernamentales destinadas a períodos de tensión en el mercado, y las reducciones coordinadas se han utilizado antes para complementar la oferta global.
Acciones destacadas: Nike y Tesla
Las acciones de Nike retrocedieron 3.6% tras el último informe trimestral del gigante de ropa deportiva, que decepcionó en ingresos. La administración también emitió proyecciones moderadas para el próximo año fiscal. La empresa de calzado anunció su intención de implementar recortes adicionales de personal y reestructurar sus operaciones internacionales. Nike ha enfrentado vientos en contra por la creciente presión competitiva y la débil demanda en el mercado chino, durante mucho tiempo una de sus regiones más importantes en el extranjero.
Las acciones de Tesla subieron con fuerza, avanzando 4.7%. El fabricante de vehículos eléctricos reportó entregas del tercer trimestre de 486,532 unidades, superando el estimado de consenso de aproximadamente 462,000 vehículos. Las cifras de entregas son el indicador principal de la demanda de clientes de la compañía y se encuentran entre las métricas más observadas de la industria automotriz.
Perspectivas
La atención ahora se dirige a los próximos indicadores de inflación. Las publicaciones del índice de precios al consumidor y del índice de precios al productor están programadas para el 14 y el 15 de octubre, respectivamente. El próximo anuncio de política monet de la Reserva Federal está fijado para el 28 de octubre. Ambas lecturas de inflación llegarán antes de la decisión del banco central, completando un período cargado de datos para los mercados.

