Escalar la fabricación solar en EE. UU.: lecciones del auge de SEG Solar
Puntos clave
- •SEG Solar cuenta hoy con aproximadamente 6 GW de capacidad de ensamblaje de módulos en EE. UU. entre sus plantas de Houston y Tomball, Texas, partiendo de una base pequeña en solo dos años.
- •Durante 2025, SEG Solar fue una de las solo seis empresas de EE. UU. que produjeron más de 1 GW de módulos solares fotovoltaicos de silicio a nivel nacional.
- •El gasto de capital directo en las plantas de Houston y Tomball se estima que alcanzará $100-150 millones hacia finales de 2026, un despliegue comparativamente eficiente.
- •Hacia finales de 2026, se espera que SEG Solar sea una de las solo cinco empresas de EE. UU. con más de 5 GW de capacidad efectiva de módulos de silicio.
- •La empresa evalúa opciones que incluyen la manufactura nacional de celdas, capacidad de módulos específica para HJT y una plataforma integrada más amplia en EE. UU., decisiones influenciadas por el reciente fallo de la Sección 232.
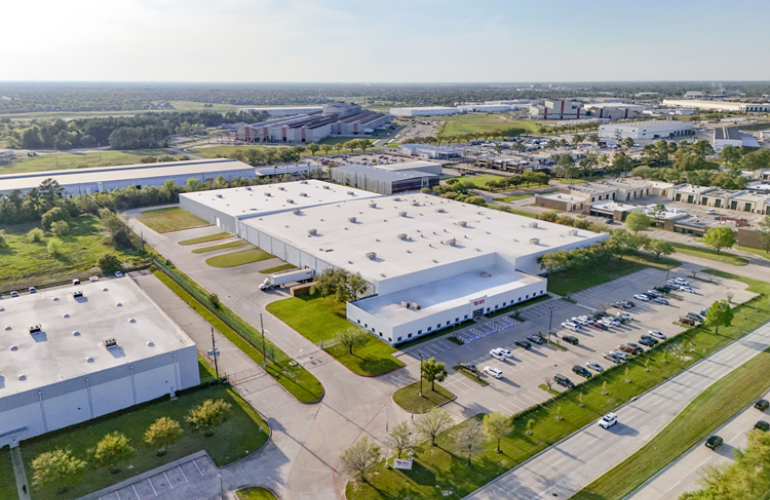
Tras asistir recientemente a la ceremonia de inauguración de la segunda fábrica de módulos de SEG Solar en Tomball, Texas, decidí analizar más de cerca a una empresa que se ha convertido en uno de los actores más visibles de la industria solar de EE. UU. SEG Solar avanzó rápidamente por el ciclo inicial de inversión en manufactura estimulado por la Ley de Reducción de la Inflación (IRA) de 2022, una ley cuyos incentivos a la manufactura nacional —en particular el crédito a la producción de manufactura avanzada de la Sección 45X— desencadenó una ola de planes anunciados de fábricas solares en EE. UU.
SEG Solar cuenta hoy con aproximadamente 6 GW de capacidad de ensamblaje de módulos en EE. UU. entre sus plantas de Houston y Tomball, Texas: un ascenso desde una base de manufactura nacional relativamente pequeña hasta ser uno de los mayores productores de módulos de silicio del país, logrado en solo dos años.
Si bien los anuncios de capacidad han atraído considerable atención, el despliegue eficiente de capital de SEG Solar —combinado con su alta visibilidad dentro de la industria— es quizás el aspecto más instructivo de la historia, en un momento en que gran parte del sector aún asimila los cambios en la política comercial y las reglas de incentivos.
Del anuncio a la ejecución
El período posterior al IRA produjo una larga lista de anuncios de fábricas de módulos en EE. UU.. Sin embargo, unos años después, solo un pequeño grupo de empresas ha convertido esos planes en operaciones de manufactura reales de múltiples gigavatios: una brecha que se ha convertido en un rasgo distintivo de la expansión posterior al IRA.
La fábrica de módulos de 2 GW de SEG Solar en las afueras de Houston abrió en 2024 como la primera inversión de la empresa en instalaciones de manufactura en EE. UU. Cabe destacar que SEG Solar ya había establecido sus operaciones actuales con sede en EE. UU. antes de que el ciclo de expansión del IRA ganara impulso. Para entonces, la empresa también tenía considerable experiencia operando en un panorama global de manufactura solar que había sido remodelado rutinariamente por reglas comerciales cambiantes.
En agosto de 2024, SEG Solar inauguró su planta de Houston de 250,000 ft2, con 2 GW de capacidad anual de módulos que alcanzó la rampa de producción en aproximadamente 12 meses. Durante 2025, SEG Solar fue una de las solo seis empresas en Estados Unidos que produjeron más de 1 GW de módulos solares fotovoltaicos de silicio a nivel nacional.
El contraste con el conjunto más amplio de inversiones posteriores al IRA es aún más marcado. Varios de los primeros entrantes de múltiples gigavatios al sector de EE. UU. —incluidos algunos de los mayores fabricantes de módulos fotovoltaicos con sede en Asia— posteriormente vendieron sus fábricas o reestructuraron sus operaciones en EE. UU. en respuesta a nuevos criterios relacionados con la propiedad. SEG Solar, en cambio, se expandió aún más con una segunda fábrica de ensamblaje de módulos en Tomball. A fines de 2025, los envíos globales acumulados de módulos de la empresa habían alcanzado aproximadamente 7.5 GW, con el negocio de módulos en EE. UU. como el principal motor de ese crecimiento.
Una ruta eficiente hacia la escala de manufactura
El camino de SEG Solar de 2 GW a 6 GW revela un enfoque altamente eficiente de despliegue de fábricas. La planta de Houston ocupa alrededor de 250,000 ft2, mientras que la nueva fábrica de Tomball abarca aproximadamente 500,000 ft2 y añade 4 GW adicionales de capacidad nominal. Ambos sitios reflejan un uso pragmático de espacios industriales convencionales, concentrando la inversión en la infraestructura y el equipo de producción necesarios para la fabricación de módulos.
En 2026, SEG Solar se expandió nuevamente con una segunda fábrica de módulos en Tomball, esta vez con 4 GW de capacidad, ubicada a solo 30 minutos en automóvil de la primera instalación.
El ensamblaje de módulos no requiere la infraestructura de proceso de una fábrica de celdas solares. Los edificios industriales para el ensamblaje de módulos pueden adaptarse relativamente rápido una vez que estén en su lugar los requisitos de energía, logística, pruebas, almacenamiento y de línea específica. SEG Solar ha utilizado este enfoque para minimizar el tiempo entre el compromiso del sitio y la rampa de producción, evitando además algunos de los mayores costos de construcción asociados con ubicaciones más personalizadas. Mantener ambos sitios cercanos en el área de Houston también simplifica la logística y la coordinación de personal y proveedores.
Un análisis ascendente de los sitios físicos y los requisitos de manufactura sugiere que el gasto de capital directo en fábricas entre Houston y Tomball alcanzará $100-150 millones hacia finales de 2026, un despliegue de capital altamente eficiente en comparación con proyectos más grandes construidos desde cero. En consecuencia, hacia finales de 2026, SEG Solar debería ser una de las solo cinco empresas en Estados Unidos con más de 5 GW de capacidad efectiva de módulos de silicio.
La visibilidad como ventaja competitiva
El enfoque público de SEG Solar es otra parte notable de la historia, en contraste con el sigilo algo "autoimpuesto" que otras empresas están eligiendo en el actual mercado de EE. UU.
La empresa generalmente ha mantenido visibles ante el mundo exterior sus fábricas en EE. UU., su alta gerencia y sus planes de expansión. Las inauguraciones de fábricas son eventos de alto perfil, los clientes ocupan un lugar destacado en la historia de manufactura, los funcionarios locales participan, y la empresa vincula regularmente la nueva capacidad con el empleo y la inversión.
Esto contrasta con un sector de manufactura solar en EE. UU. que rutinariamente se ha visto envuelto en investigaciones comerciales, acciones aduaneras, disputas legales y preguntas recurrentes sobre la procedencia de la cadena de suministro y las estructuras corporativas. Estos temas han generado presión reputacional en todo el sector y pueden haber alentado a algunas empresas a mantener un perfil relativamente bajo en sus operaciones en EE. UU. De hecho, algunos fabricantes solares hoy son conocidos principalmente por su participación en presentaciones y peticiones comerciales.
El enfoque más abierto de SEG Solar en los últimos años podría traducirse en beneficios comerciales, aunque no elimina los riesgos comerciales, de política o de ejecución normales que enfrenta cualquier fabricante solar en EE. UU. Sin embargo, hace que la empresa sea más fácil de entender y con la cual interactuar para los stakeholders externos.
Opciones más allá de los 6 GW de capacidad de ensamblaje de módulos
La próxima decisión de inversión es la pregunta más interesante. SEG Solar ya ha anunciado una fábrica adicional de ensamblaje de módulos en Tomball y ha hablado tanto de capacidad de módulos específica para HJT como de futura manufactura de celdas en EE. UU., destacando nuevamente la tecnología de heterounión (HJT) como su preferencia.
Hay varias opciones disponibles para la empresa, algunas de las cuales podrían volverse más atractivas tras el reciente fallo de la Sec. 232, que elevará el costo de los paneles solares importados y ha reforzado el argumento de política a favor de la producción nacional aguas arriba.
La siguiente fase de expansión de capacidad de SEG Solar implica la construcción de un sitio nuevo, destinada a capacidad adicional de módulos. No sería sorprendente que este sitio se modificara para incluir una mayor proporción de capacidad de celdas y obleas aguas arriba.
Una opción es seguir muy enfocada en los módulos y comprar celdas al creciente número de productores de EE. UU. que se espera entren en operación en los próximos años. Esto preservaría la flexibilidad en las opciones nacionales de suministro de celdas, limitaría los requisitos de capital aguas arriba y permitiría a SEG Solar concentrarse en la parte de la cadena de manufactura donde ya ha construido escala.
Una segunda ruta es un movimiento mucho mayor hacia las celdas. SEG Solar podría aplicar el mismo énfasis en la velocidad y el despliegue eficiente a un proyecto nacional de celdas de múltiples gigavatios, abasteciendo parte de su propia demanda de módulos y conservando la capacidad de comprar volúmenes menores a terceros. La empresa ha señalado que está considerando este camino.
La tercera ruta es una plataforma integrada más amplia en EE. UU. construida durante el resto de la década. Una base de módulos mayor podría combinarse con una producción sustancial de celdas y, con el tiempo, con inversiones selectivas aguas arriba en manufactura de lingotes o obleas si la política y la economía lo respaldan. Esta ruta ofrece mayor control de la cadena de suministro, pero también exige mucho más capital.
SEG Solar se ha unido ahora a un grupo relativamente pequeño de empresas que convirtieron la oportunidad de inversión posterior al IRA en una posición significativa dentro de la manufactura solar de EE. UU. Sus próximas decisiones de inversión determinarán hasta dónde se extiende esa posición más allá del ensamblaje de módulos durante el resto de la década.
Fuente: Solar Power World

