La propuesta de custodia cripto de la SEC permitiría la autocustodia limitada de activos digitales
Puntos clave
- •La propuesta de la SEC permitiría a los asesores mantener en autocustodia ciertos activos cripto de clientes y fondos solo tras determinar que ningún custodio permitido puede mantenerlos, con esa determinación repetida trimestralmente.
- •El marco ampliaría los custodios elegibles al permitir que las empresas fiduciarias con licencia estatal actúen como custodios cripto bajo condiciones específicas, tras el alivio del personal emitido el 30 de septiembre de 2025.
- •Los acuerdos de autocustodia estarían sujetos a salvaguardas que incluyen protecciones de ciberseguridad, experiencia en salvaguarda, revisiones anuales, reportes internos, estados de cuenta a clientes y divulgaciones, mientras los asesores mantienen sus obligaciones fiduciarias.
- •La propuesta también actualizaría las partes no cripto de las reglas de custodia existentes, abordando las auditorías de estados financieros para asesores registrados y los servicios de custodia de agentes de bolsa para fondos regulados.
- •El período de comentarios permanecerá abierto durante 60 días tras la publicación en el Federal Register, y la propuesta está sujeta a revisiones antes de que la Comisión decida si adopta las reglas finales.
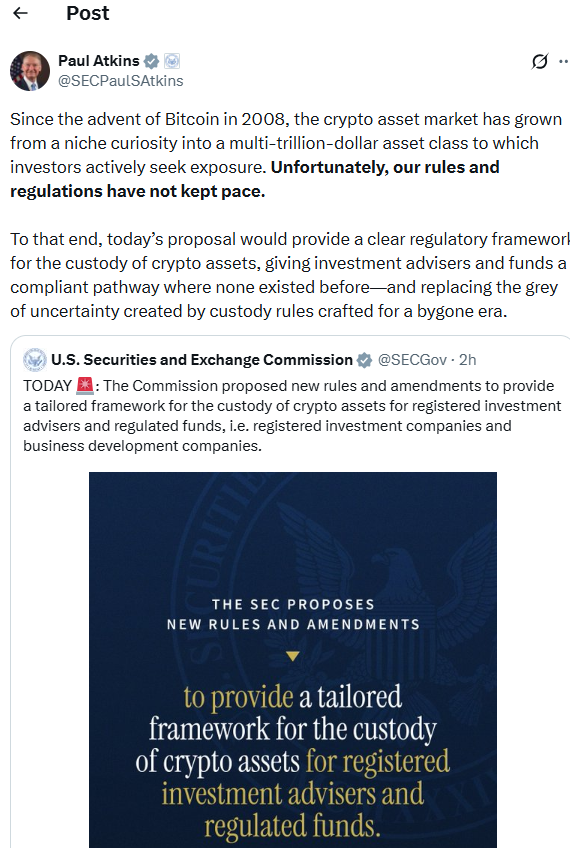
La Comisión de Bolsa y Valores de EE. UU. (SEC) propuso el 1 de octubre nuevas reglas de custodia para asesores de inversión y fondos regulados que mantienen activos cripto. El marco permitiría la autocustodia limitada y ampliaría el grupo de custodios cripto elegibles bajo las leyes federales de valores, abordando lo que la agencia describió como requisitos de custodia existentes que no cubren adecuadamente los activos digitales.
De ser aprobada, la propuesta podría cambiar la forma en que los asesores registrados estructuran las estrategias cripto para sus clientes y abordaría un problema de cumplimiento recurrente relacionado con activos que no cuentan con un custodio tercero permitido disponible. Sin embargo, el marco sigue siendo una propuesta y debe superar un proceso de comentarios públicos antes de cualquier regla final.
Vía de autocustodia limitada
La SEC propuso modificaciones bajo la Investment Advisers Act de 1940 y la Investment Company Act de 1940, identificando la normativa como el expediente S7-2026-35, con los releases IA-7023 e IC-36353.
Bajo la propuesta, los asesores podrían mantener en autocustodia ciertos activos cripto de clientes o fondos en circunstancias limitadas. La comisionada Hester Peirce dijo que los asesores deben primero determinar que ningún custodio permitido puede mantener el activo cripto correspondiente, y tendrían que repetir esa determinación trimestralmente.
El comisionado Mark Uyeda dijo que el marco impondría salvaguardas siempre que los asesores usen autocustodia, abarcando protecciones de ciberseguridad, experiencia en salvaguarda, revisiones anuales, reportes internos, estados de cuenta a clientes y divulgaciones.
La SEC también propuso permitir que las empresas fiduciarias con licencia estatal actúen como custodios cripto permitidos bajo condiciones específicas. Uyeda dijo que esas empresas ya desempeñan un papel importante en el sector de custodia cripto.
Cerrando las brechas de custodia existentes
El presidente Paul Atkins dijo que los requisitos de custodia anteriores se centraban principalmente en activos financieros tradicionales, y que algunos custodios permitidos carecían de capacidades para los activos cripto de nueva emisión cuando estos ingresaron a los mercados. La propuesta intenta abordar ese desajuste sin eliminar los principios existentes de protección de activos.
Uyeda dijo que la segregación y los controles adecuados seguirían siendo requisitos centrales a pesar de las diferencias entre los activos digitales y los basados en papel.
El marco también actualizaría las partes no cripto de las reglas de custodia existentes. La SEC dijo que las modificaciones propuestas abordan las auditorías de estados financieros para asesores registrados y los servicios de custodia de agentes de bolsa para fondos regulados. Algunos cambios propuestos afectarían cuándo los fondos regulados pueden usar agentes de bolsa como custodios, mientras que otros abordían la gestión discrecional y ciertas cartas de autorización permanentes, según Uyeda.
La propuesta también marca un alejamiento de la iniciativa de salvaguarda de 2023 de la SEC. Peirce dijo que ese marco anterior creó problemas prácticos porque muchas plataformas de trading cripto no calificaban como custodios, y señaló que el nuevo enfoque ampliaría las opciones de custodia autorizadas en lugar de depender exclusivamente de los custodios calificados existentes.
Uyeda describió la autocustodia como una alternativa de respaldo y no como un acuerdo predeterminado. Los asesores mantendrían sus obligaciones fiduciarias al custodiar directamente los activos cripto de sus clientes.
Las empresas fiduciarias estatales obtendrían un rol de custodia propuesto
La disposición sobre fideicomisos estatales siguió a un alivio previo del personal de la SEC emitido el 30 de septiembre de 2025, cuando la División de Gestión de Inversiones dijo que no recomendaría medidas de ejecución en ciertos acuerdos de custodia con fideicomisos estatales. Peirce respaldó ese enfoque anterior y dijo que los asesores habían enfrentado incertidumbre sobre los custodios cripto permisibles. La comisionada Caroline Crenshaw se opuso al alivio, citando preocupaciones de protección al inversor en torno a las entidades con licencia estatal y los estándares de custodia.
La nueva propuesta traslada el tema del alivio a nivel del personal hacia una normativa formal de la Comisión, con condiciones que determinarían qué empresas fiduciarias estatales podrían custodiar activos cripto de clientes y de fondos regulados.
Las disposiciones de custodia no cubren automáticamente todos los activos cripto. Peirce dijo que las modificaciones a la regla de asesores aplican cuando los activos cripto califican como fondos o valores, mientras que las disposiciones para fondos regulados aplican a valores o inversiones similares mantenidos en cuentas del fondo.
El período de comentarios marca el próximo hito
La Comisión aprobó la propuesta el 1 de octubre, según la declaración de Peirce en apoyo a la normativa, abriendo el proceso formal de comentarios públicos antes de considerar cualquier regulación final.
Atkins dijo que la propuesta busca proporcionar a los asesores y fondos una vía de custodia compatible con la normativa, y vinculó la normativa con el programa regulatorio cripto más amplio de la agencia para 2026. Ese programa incluye la Regulation Crypto Assets, que la SEC propuso el 18 de agosto y que aborda las reglas de oferta para ciertos contratos de inversión que involucran activos cripto.
La propuesta de custodia sigue sujeta a revisiones tras los comentarios públicos. La SEC dijo que el período de comentarios permanecerá abierto durante 60 días después de la publicación en el Federal Register, evento que iniciará el próximo plazo verificable. Los participantes del mercado podrán entonces evaluar las condiciones detalladas antes de que la Comisión decida si adopta las reglas finales.
Fuente: The Market Periodical

