Las ganancias del primer semestre de Safaricom suben 36% a $447.8 millones mientras las pérdidas en Etiopía se reducen 43%
Puntos clave
- •La utilidad neta de Safaricom del primer semestre del año fiscal 2027 subió 36% a $447.8 millones (58.200 millones de chelines kenianos), en paralelo con una reducción de 43% en las pérdidas de su operación en Etiopía.
- •Los ingresos de M-PESA aumentaron 13,6% a 100.100 millones de chelines, representando el 46,3% de los ingresos del grupo y contribuyendo con el 54,7% del aumento de 22.000 millones de chelines en ingresos por servicios.
- •Kenia se mantuvo como el mercado más fuerte del grupo, con ingresos por servicios al alza de 11,3% a 216.000 millones de chelines, utilidad neta creciendo 13,8% a 66.300 millones de chelines y flujo de caja libre operativo creciendo 19,6%.
- •Los ingresos por servicios en Etiopía se dispararon 71,6% a 10.600 millones de chelines, impulsados por los datos móviles, que crecieron 90,2% a 7.900 millones de chelines y representaron el 74% de los ingresos de la unidad.
- •Safaricom Etiopía recortó su pérdida de EBITDA en 96,5% a aproximadamente 434,4 millones de chelines, mientras expandía su base de clientes activos de 90 días 38,4% hasta 15,4 millones y elevaba la adopción de M-PESA 54,6% hasta 5,2 millones de suscriptores.
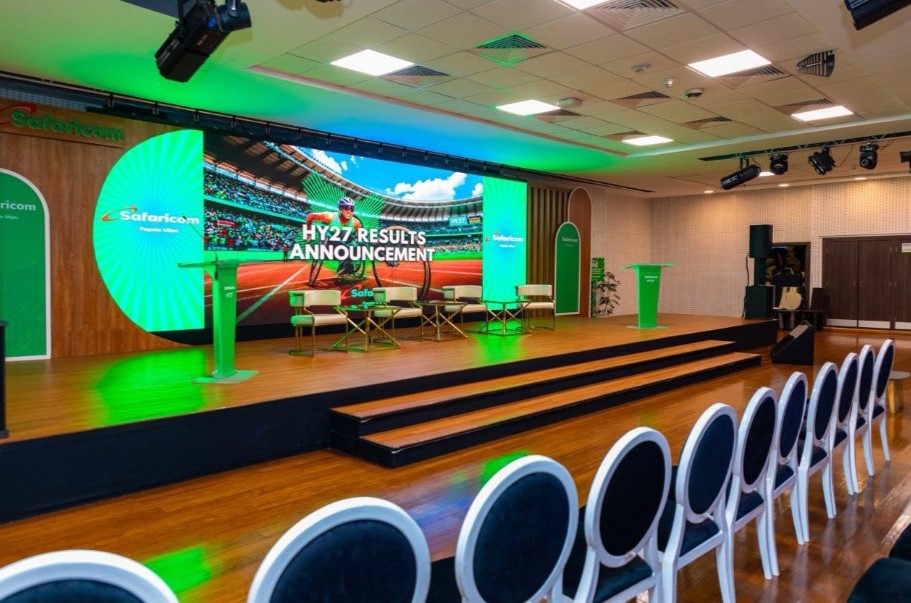
Safaricom Plc, el mayor operador de telecomunicaciones de África Oriental, reportó un alza de 36% en su utilidad neta del primer semestre de su año fiscal 2027 (S1 FY2027), hasta $447.8 millones (58.200 millones de chelines kenianos), mientras las pérdidas de su operación en Etiopía se redujeron 43% en comparación con el periodo anterior.
Según los resultados financieros publicados el jueves 5 de noviembre, los ingresos por servicios del grupo aumentaron 13,1% a $1.740 millones (226.100 millones de chelines), impulsados principalmente por el mercado keniano. Los ingresos antes de intereses, impuestos, depreciación y amortización (EBITDA) subieron 27,5% a 129.200 millones de chelines, mientras la utilidad antes de intereses e impuestos (EBIT) creció 39,8% a 91.100 millones de chelines.
Voz y Datos Impulsan el Crecimiento del Grupo
El CEO del Grupo Safaricom, Peter Ndegwa, indicó que los ingresos por datos crecieron 12,2% a 45.200 millones de chelines, mientras que los ingresos por voz se ubicaron cerca, en 42.200 millones de chelines, tras un aumento de 6,2%.
A medida que más personas usan internet, el grupo señaló que los clientes activos de datos crecieron 11,6% a 27,9 millones, mientras el consumo de datos por usuario subió 9,4% a 5,3 gigabytes, un indicador del aumento del consumo entre los suscriptores promedio. Los clientes de voz aumentaron 4,1% a 31,4 millones, los minutos por suscriptor saltaron 11,9% a 231,8 y la tarifa promedio por minuto cayó 9,5%.
Sin embargo, la voz se mantuvo especialmente fuerte. A pesar de la caída de 9,5% en las tarifas, los ingresos crecieron, apoyados en un mayor uso y crecimiento de clientes, con precios más bajos que impulsan un mayor consumo tanto en voz como en datos.
M-PESA Sostiene la Estructura de Ingresos
Más allá de voz y datos, los ingresos de Safaricom estuvieron impulsados en gran medida por M-PESA, su división fintech y la plataforma de dinero móvil lanzada en 2007. En el primer semestre del año fiscal 2027, los ingresos de M-PESA saltaron 13,6% a 100.100 millones de chelines, lo que representa el 46,3% de los ingresos totales del grupo. M-PESA contribuyó con el 54,7% del aumento de 22.000 millones de chelines en ingresos por servicios, seguida por conectividad (33,7%) y servicios fijos e IoT (11,6%).
Kenia Mantiene el Impulso
En su mercado natal de Kenia, la compañía sostuvo el crecimiento en todos los principales indicadores financieros. Los ingresos por servicios se dispararon 11,3% a 216.000 millones de chelines, el EBITDA subió 13,3% a 128.900 millones de chelines, la utilidad operativa (EBIT) aumentó 13,7% a 101.800 millones de chelines y la utilidad neta trepó 13,8% a 66.300 millones de chelines.
La rentabilidad creció más rápido que los ingresos, reflejando apalancamiento operativo, mientras el crecimiento del flujo de caja libre operativo de 19,6% superó el crecimiento de las ganancias, fortaleciendo la generación de efectivo.
Las Pérdidas en Etiopía se Reducen Considerablemente
La expansión de Safaricom en Etiopía registró ganancias significativas junto con fuertes reducciones en las pérdidas operativas. Los ingresos por servicios en Etiopía saltaron 71,6% a 10.600 millones de chelines, atribuidos a los datos móviles, que crecieron 90,2% a 7.900 millones de chelines y representaron el 74% de los ingresos totales de la unidad. Los ingresos por voz crecieron 20,9% a 1.700 millones de chelines, mientras que los servicios fijos e IoT registraron un salto de 109,7% a 200 millones de chelines.
Safaricom Etiopía también recortó sustancialmente sus pérdidas. Su pérdida de EBITDA se redujo 96,5% a aproximadamente 434,4 millones de chelines, mientras su pérdida operativa disminuyó 53,4% a 11.400 millones de chelines.
La Base de Usuarios y la Interacción se Expanden
Los métricas operativas en Etiopía demostraron crecimiento en escala e interacción de usuarios en todos los frentes. La base de clientes activos de 90 días se expandió 38,4% hasta alcanzar 15,4 millones, mientras los usuarios activos de 30 días aumentaron 43,4% a 12,2 millones. Los clientes de datos móviles crecieron 37,0% a 12,1 millones, los usuarios de voz aumentaron 31,5% a 12,6 millones y la adopción de M-PESA se aceleró 54,6% hasta llegar a 5,2 millones de suscriptores.
En términos de monetización de clientes, el ingreso promedio por usuario (ARPU) de 30 días subió 35,6% a 188 ETB.
Contexto
Safaricom se lanzó en Etiopía en 2022, cuando el gobierno de ese país comenzó a abrir su economía fuertemente controlada a la competencia extranjera. La compañía espera que su presencia en el segundo país más poblado de África impulse su crecimiento futuro. Los últimos resultados muestran la creciente base de clientes de la operación etíope, la mayor adopción de M-PESA y la reducción de pérdidas, junto con el rol continuo de Kenia como la principal base de ingresos del grupo.
Fuentes principales: Informe original de TechNext24 | Mwango Capital en X

