Rocket Lab acuerda adquirir Iridium en una operación de efectivo y acciones por $8 mil millones
Puntos clave
- •La oferta de Rocket Lab valora Iridium en $54 por acción, compuestos por $27 en efectivo y una cantidad variable de acciones de Rocket Lab.
- •Iridium generó 72% de sus ingresos del segundo trimestre de 2026 a partir de servicios mayormente recurrentes y reportó 2,627 millones de suscriptores facturables, 6% más que el año anterior.
- •La adquisición añadiría la constelación satelital de Iridium, su espectro de banda L y su red de más de 500 socios y clientes en mercados comerciales y gubernamentales.
- •Rocket Lab espera que el hardware del primer vuelo de Neutron llegue a la plataforma de lanzamiento en el cuarto trimestre de 2026, mientras las compañías prevén cerrar la fusión a mediados de 2027, pendiente de las aprobaciones requeridas.
- •Los accionistas de Iridium votarán sobre la operación el 24 de septiembre de 2026, y la transacción sigue sujeta a aprobaciones en materia de competencia, inversión extranjera y comunicaciones.
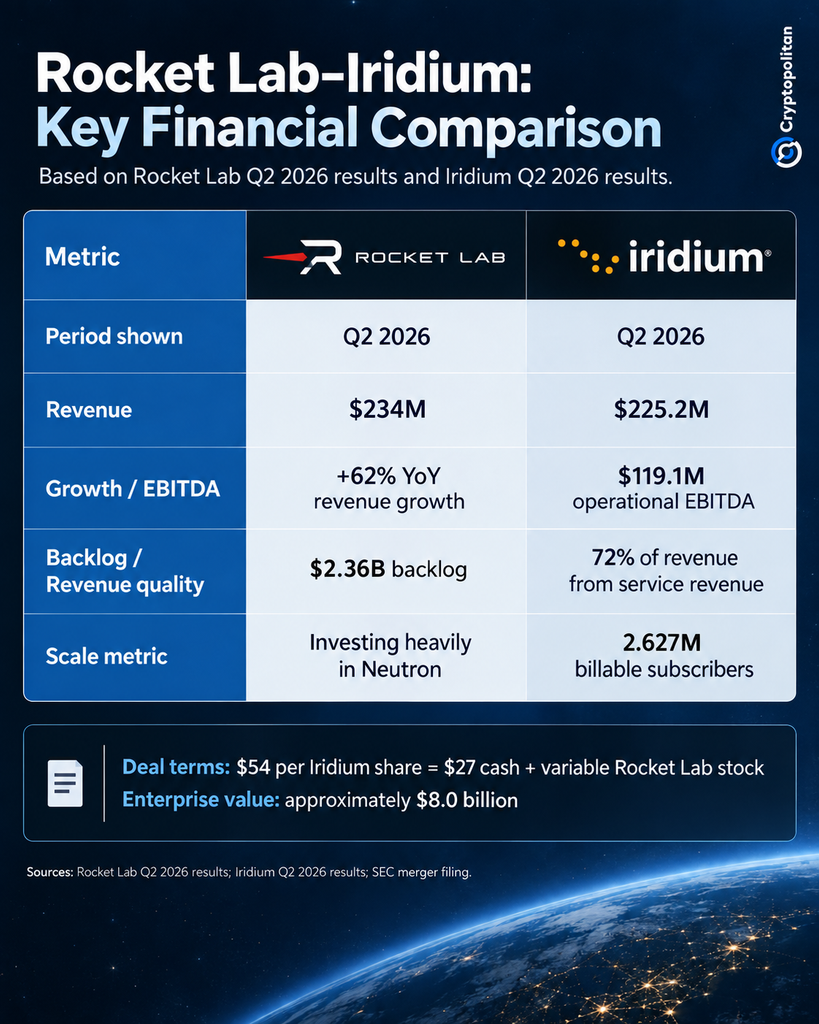
Rocket Lab (Nasdaq: RKLB) acordó adquirir Iridium Communications (Nasdaq: IRDM) en una operación de efectivo y acciones valuada en $8 mil millones, o $54 por acción de Iridium. La operación añadiría la red satelital basada en suscripciones de Iridium a los negocios de fabricación de naves espaciales y servicios de lanzamiento de Rocket Lab, creando una empresa espacial más integrada verticalmente con una operación de ingresos recurrentes.
Rocket Lab anunció la operación en una actualización oficial. La contraprestación de $54 por acción consiste en $27 en efectivo y una cantidad variable de acciones de Rocket Lab.
Una red generadora de efectivo junto al crecimiento de Rocket Lab
Rocket Lab reportó ingresos récord de $234 millones en el segundo trimestre fiscal, un aumento de 62% frente al mismo periodo del año anterior. Su cartera de pedidos también alcanzó un récord de $2.36 mil millones, lo que representa un crecimiento interanual de 137%, según los resultados del segundo trimestre de 2026 de la compañía.
La empresa continúa gastando considerablemente en Neutron, su cohete reutilizable de capacidad media. Rocket Lab ahora espera que el hardware del primer vuelo de Neutron llegue a la plataforma de lanzamiento en el cuarto trimestre de 2026, sin comprometerse con una fecha concreta para el lanzamiento.
Iridium tiene un perfil financiero diferente. En el segundo trimestre de 2026, el operador satelital reportó ingresos de $225.2 millones y un EBITDA operativo de $119.1 millones en sus resultados trimestrales. Iridium señaló que 72% de sus ingresos provinieron de servicios, que considera mayormente recurrentes. Al cierre del trimestre, la compañía tenía 2,627 millones de suscriptores facturables, un aumento de 6% frente al año anterior.
Por lo tanto, la operación combinaría el rápido crecimiento y la considerable cartera de pedidos de Rocket Lab con la rentabilidad, el crecimiento de suscriptores y los ingresos recurrentes por servicios de Iridium. Rocket Lab adquiriría una red generadora de efectivo ya establecida en lugar de construir una desde cero.
Lo que aporta Iridium
Rocket Lab está adquiriendo más que los satélites desplegados de Iridium. La compañía también aporta espectro de banda L sincronizado globalmente, una constelación de satélites en órbita terrestre baja y acceso a más de 500 socios y clientes en todo el mundo en los sectores marítimo, aeronáutico, de defensa y gubernamental.
Esa red de clientes y socios proporcionaría a Rocket Lab un activo que actualmente no posee. El gobierno de Estados Unidos sigue siendo el mayor cliente individual de Iridium y representó casi 17% de los ingresos por servicios de la compañía en el segundo trimestre. Iridium espera firmar un contrato para un nuevo Enhanced Mobile Satellite Service con la Fuerza Espacial de Estados Unidos para marzo de 2027.
Rocket Lab afirmó que la propiedad de la red satelital permitiría a la empresa combinada capturar una mayor parte del valor económico asociado con el negocio. En lugar de construir satélites mientras depende de otra empresa para los lanzamientos, la organización fusionada estaría en condiciones de diseñar, fabricar, lanzar y operar internamente la mayoría de sus sistemas satelitales.
Comparación con SpaceX
La estrategia propuesta ha generado comparaciones con SpaceX, aunque las compañías están aplicando la integración vertical de maneras diferentes. SpaceX construyó su red Starlink desde cero, mientras Rocket Lab busca adquirir una red establecida y una base de clientes existente mediante la operación con Iridium.
Brian Gesuale, analista de Raymond James, calificó a Rocket Lab como Outperform y fijó un precio objetivo de $80 para la compañía. Barron’s informó que Gesuale considera que Rocket Lab podría alcanzar el punto de equilibrio del flujo de efectivo libre para 2028, potencialmente dos años antes que SpaceX. También identificó riesgos relacionados con el despliegue de Neutron y la integración de Iridium.
El mercado espacial en general podría respaldar la expansión de Rocket Lab hacia los servicios satelitales. El Foro Económico Mundial estima que la industria espacial podría generar ingresos cercanos a $1.8 billones para 2035, a medida que la actividad pase de las ventas de hardware de una sola vez hacia servicios recurrentes como conectividad, inteligencia y monitoreo. Iridium daría a Rocket Lab acceso a ese segmento de mayor valor.
Aún se requieren aprobaciones de accionistas y regulatorias
La operación todavía no ha superado todos los obstáculos necesarios relacionados con los accionistas y los reguladores. La reunión extraordinaria de accionistas de Iridium está programada para el 24 de septiembre de 2026, y su consejo recomienda unánimemente que los accionistas aprueben la operación. Las compañías esperan que la fusión se concrete a mediados de 2027, sujeta a las aprobaciones requeridas en materia de competencia, inversión extranjera y comunicaciones. La operación también se describe en la presentación correspondiente ante la SEC.
La prueba más difícil comenzaría después del cierre. Rocket Lab tendría que integrar una adquisición de $8 mil millones mientras continúa financiando Neutron y sus negocios existentes de lanzamientos y sistemas espaciales.
Una integración exitosa daría a Rocket Lab una amplia base de suscriptores y una red de ingresos recurrentes incorporada a sus operaciones de lanzamiento y fabricación. Sin embargo, una integración complicada podría dejar a la compañía con una complejidad financiera y operativa considerablemente mayor justo cuando Neutron entre en una de sus fases de desarrollo más exigentes.

