Los crecientes costos del seguro médico están erosionando silenciosamente los aumentos salariales, según un economista
Puntos clave
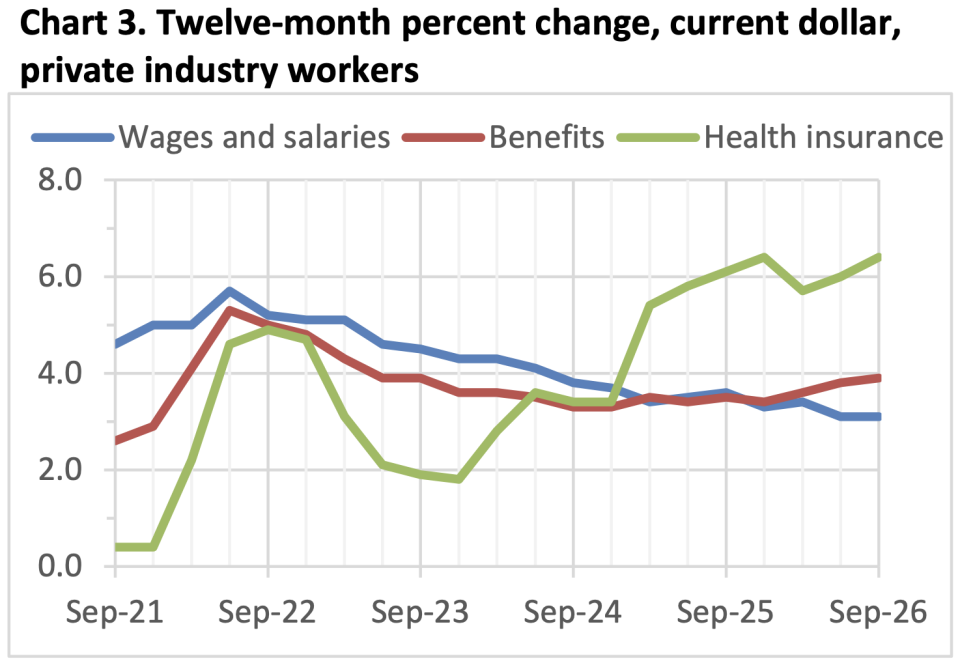
- •Los salarios crecieron 3.1% en el tercer trimestre interanual, mientras que las contribuciones patronales al seguro médico subieron 6.4%, el mayor crecimiento en 20 años.
- •El economista Guy Berger estima que si las contribuciones patronales al seguro hubieran crecido a un ritmo de 3%, el crecimiento salarial actual sería aproximadamente 0.2 a 0.3 puntos porcentuales más rápido.
- •Las primas de referencia de la ACA subirán 13% en 2027 a un promedio de 704 dólares al mes para una persona de 40 años con un plan de nivel medio, tras un aumento de 26% en 2026.
- •La inscripción en planes de la ACA cayó 12% interanual a unos 19.2 millones a febrero, y la salida de personas más saludables deja un grupo restante más enfermo que presiona las primas al alza.
- •Las aseguradoras se están retirando del mercado de la ACA, con 31 salidas a nivel estatal frente a solo ocho nuevos participantes a fines de octubre, reduciendo las opciones de los consumidores.
La temporada de inscripción abierta para los planes de salud está a punto de comenzar, y muchos estadounidenses podrían llevarse una sorpresa al ver cuánto subirán sus primas. Pero el daño de los costos crecientes del seguro va más allá de los presupuestos familiares: según un economista, está erosionando silenciosamente los aumentos salariales, impidiendo que los trabajadores obtengan subidas mayores de las que recibirían de otro modo.
Los costos del seguro médico se han convertido en un tema importante en las elecciones de medio mandato. Junto con los precios más altos de la gasolina y los servicios públicos, han alimentado la ansiedad de los votantes por el aumento del costo de vida. Así, a pesar de aumentos salariales consistentemente sólidos y de un mercado laboral con pleno empleo, los indicadores de confianza del consumidor han caído en picada a medida que la asequibilidad general se deteriora.
Datos económicos recientes ilustran por qué los trabajadores no se sienten optimistas sobre recibir más paga. En el tercer trimestre, los salarios aumentaron 3.1% interanual, según el índice de costos de empleo publicado el viernes por la Oficina de Estadísticas Laborales. El índice captura en conjunto la paga en efectivo y los beneficios, ofreciendo una vista comparativa de los dos componentes de la compensación total.
Al mismo tiempo, las contribuciones patronales al seguro médico saltaron 6.4%, igualando el ritmo más rápido en dos décadas, según Guy Berger, senior fellow del Burning Glass Institute. En una publicación en Substack, calculó que si las contribuciones patronales hubieran crecido a un ritmo de 3%, como hace unos años, el crecimiento salarial actual sería aproximadamente 0.2 a 0.3 puntos porcentuales más rápido.
"No es mucho, pero tampoco es nada", escribió Berger.
Incluso esas ganancias incrementales podrían marcar una diferencia significativa en un momento en que muchos estadounidenses recurren a planes de compra ahora, paga después para adquirir artículos esenciales.
Berger agregó que los datos probablemente subestiman la presión que enfrentan los trabajadores, ya que las contribuciones patronales podrían no estar al ritmo de los costos del seguro médico. "En otras palabras, los empleados están pagando una porción mayor de las primas", explicó. Además, los planes en sí cubren menos, obligando a los trabajadores a pagar más gastos de su bolsillo, dijo.
Los estadounidenses que obtienen seguro médico a través de sus empleadores no son los únicos que sienten el golpe. Los planes patronales son la fuente más común de cobertura médica para los estadounidenses en edad de trabajar, por lo que esa presión alcanza a una amplia franja de hogares. El costo de la cobertura a través de los planes de la Ley de Cuidado de Salud Asequible, que atienden principalmente a personas que compran seguros por su cuenta, también se ha disparado.
Las primas subirán 13% en 2027, según la organización sin fines de lucro de investigación en salud KFF, que se basó en datos federales publicados el viernes. Es el segundo mayor aumento desde 2018 y sigue a un salto de 26% en 2026. El último incremento equivale a una prima mensual promedio de 704 dólares para una persona de 40 años que compre un plan de nivel medio de Obamacare; esas primas de "referencia" fueron de 624 dólares en 2026 y 497 dólares en 2025.
Si bien el gasto en medicamentos y atención hospitalaria va en aumento, el mercado de la ACA ha estado bajo una presión particular desde 2025, porque el Congreso no renovó los subsidios ampliados aprobados durante la pandemia. Esos subsidios ampliados reducían las primas que pagaban los inscritos y extendían la elegibilidad para ayuda financiera a hogares que antes no calificaban.
Como resultado, la inscripción en la ACA ha caído millones de personas, ya que la gente se resistió a las primas más altas. Como la mayoría de quienes renunciaron eran más saludables, los que permanecen tienden a estar más enfermos y elevan las primas. A febrero, la inscripción en planes de la ACA había caído 12% interanual, a alrededor de 19.2 millones de personas, y la industria ha indicado que más personas han abandonado desde entonces.
Mientras tanto, las aseguradoras están optando por no participar en el mercado de la ACA, reduciendo las opciones disponibles para los consumidores. Según KFF, hubo 31 salidas de aseguradoras a nivel estatal a fines de octubre, frente a ocho incorporaciones.
"De cara a 2027, varias aseguradoras han dicho que esperan que el mercado continúe deteriorándose en 2027 como resultado continuo de la terminación de los créditos fiscales ampliados para primas", dijo KFF el viernes. "Algunos inscritos que pudieron mantener su cobertura en 2026 podrían ya no poder llegar a fin de mes".
En el lado patronal, las próximas publicaciones del índice de costos de empleo mostrarán si los costos de beneficios siguen superando a la paga; por el lado de la ACA, la ventana de inscripción abierta ahora en curso mostrará cuánta cobertura, y cuántas opciones, quedan para 2027.
Esta historia fue publicada originalmente en Fortune.com.

