Los datos de pagos podrían incorporar a más prestatarios desatendidos al sistema de crédito, según Moses Obika, CTO de Regxta
Puntos clave
- •La evaluación crediticia convencional en Nigeria se basa en registros como expedientes de crédito, ingresos documentados y garantías que se generan principalmente a través de canales financieros formales, dejando gran parte de la actividad del sector informal invisible para los prestamistas tradicionales.
- •La plataforma digital de préstamos de Regxta, lanzada en octubre de 2023, ha procesado más de 100,000 préstamos, incorporado a 35,000 clientes y desembolsado más de ₦10 mil millones, según la empresa.
- •Aproximadamente el 80% de los clientes de Regxta carecen de identificación formal cuando acercan por primera vez al prestamista, y muchos tampoco tienen expedientes de crédito establecidos, comprobantes de nómina ni garantías convencionales.
- •Obika se unió a Regxta en agosto de 2021 como ingeniero por contrato y se convirtió en director de tecnología en septiembre de 2022, liderando el desarrollo de la plataforma en un momento en que las operaciones de préstamos aún eran en gran parte manuales.
- •Los historiales de pago capturados dentro de la plataforma de un prestamista actualmente solo informan las decisiones de ese prestamista, y su reconocimiento en el sistema de crédito más amplio sigue siendo una cuestión abierta a medida que se acumulan los registros de prestatarios.
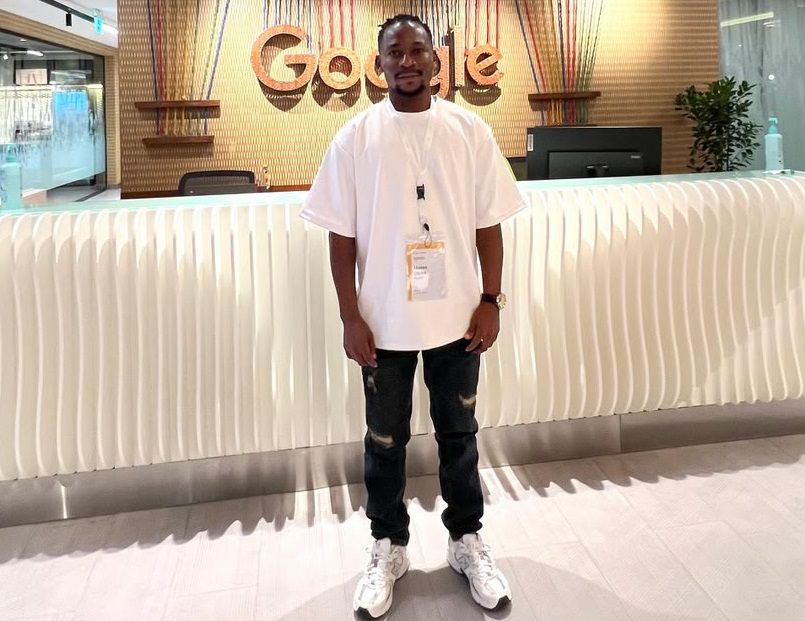
Millones de pequeños empresarios y prestatarios del sector informal en Nigeria siguen siendo difíciles de evaluar para los prestamistas convencionales, incluso cuando han pedido y devuelto dinero con éxito en el pasado. Según Moses Obika, director de tecnología de la empresa de préstamos Regxta, el obstáculo rara vez es la falta de actividad crediticia. Con mayor frecuencia, las transacciones que demostrarían la puntualidad con la que un prestatario paga tienen lugar fuera de los sistemas de crédito formales que utilizan las instituciones financieras tradicionales.
Sin un expediente de crédito establecido, ingresos documentados, garantías u otros registros convencionales, estos prestatarios pueden resultar difíciles de evaluar cuando buscan crédito con nuevos proveedores. La brecha es estructural: la evaluación crediticia convencional se basa en registros —expedientes de crédito, ingresos documentados y garantías— que se generan principalmente a través de canales financieros formales, y gran parte de la actividad realizada en efectivo o mediante redes informales no deja rastro que esos sistemas puedan leer.
Obika sostiene que los datos de pagos ofrecen una vía alternativa para hacer visibles a estos prestatarios ante el sistema de crédito.
«Muchos prestatarios desatendidos no son necesariamente personas que nunca hayan pedido ni devuelto dinero», dijo Obika. «El problema es que gran parte de ese historial de pagos no es visible donde los prestamistas tradicionales pueden utilizarlo. Si ese historial se registra adecuadamente, podría ayudar a incorporar a más de ellos al sistema de crédito».
En su opinión, los prestatarios que comienzan sin registros de crédito convencionales pueden construir historiales financieros útiles con el tiempo, siempre que sus préstamos y pagos se documenten de manera constante. Eso daría a los prestamistas evidencia de cómo un cliente ha manejado créditos anteriores, en lugar de obligarlos a evaluar cada solicitud con poca información sobre el comportamiento crediticio previo.
Esta postura se forja en el trabajo de Obika en Regxta, donde ha desarrollado tecnología para una operación de préstamos que atiende a clientes que a menudo llegan con documentación financiera limitada.
Regxta comenzó a prestar en 2018 como The Bells Dynamic Option y se relanzó con nueva marca en 2021, momento en el que ya contaba con clientes, agentes de campo y una cartera de préstamos activa. Obika se unió a la empresa en agosto de ese año como ingeniero por contrato, en un momento en que gran parte de la operación de préstamos aún se gestionaba manualmente.
«Cuando llegué a Regxta, no había aplicación, ni plataforma web, nada», dijo. «Los préstamos eran reales, los clientes eran reales y los agentes eran reales, pero casi nada quedaba registrado de una manera confiable. Antes de pensar en scoring crediticio, teníamos que poder ver la cartera».
La ausencia de un registro central confiable se convirtió en uno de los principales problemas que Obika encontró en el cargo. información consistente sobre préstamos y pagos, la empresa también disponía de menos datos utilizables sobre el desempeño de cada prestatario a lo largo del tiempo.
Obika se convirtió en director de tecnología de Regxta en septiembre de 2022 y comenzó a liderar el desarrollo de una plataforma digital de préstamos diseñada para reunir esos registros en un solo sistema. La plataforma se lanzó en octubre de 2023.
Casi tres años después, Regxta afirma que se han procesado más de 100,000 préstamos a través del sistema, con 35,000 clientes incorporados y desembolsos acumulados superiores a ₦10 mil millones.
Según la empresa, alrededor del 80% de sus clientes no tienen identificación formal cuando acercan a Regxta por primera vez, y muchos tampoco cuentan con expedientes de crédito establecidos, comprobantes de nómina ni garantías convencionales. El proceso de préstamo permite a los nuevos clientes comenzar con montos menores y construir un historial mediante pagos posteriores, generando gradualmente información sobre cómo maneja el crédito un prestatario. La dinámica se retroalimenta: sin historial, un prestatario es difícil de evaluar, y los solicitantes difíciles de evaluar rara vez obtienen el crédito que les permitiría crear uno.
«Alguien puede comenzar sin un expediente de crédito tradicional, pero cada pago exitoso agrega información sobre ese prestatario», dijo Obika. «Cuanto más consistentemente se capture esa información, menos invisible se vuelve esa persona cuando hay que tomar decisiones de crédito».
Para Obika, las cifras registradas por Regxta durante casi tres años son más que una medida del volumen de préstamos. También representan a miles de prestatarios generando historiales de pago que antes no existían en una forma que pudiera evaluarse fácilmente.
Además, sostiene que si los prestamistas pueden trabajar con registros de pago confiables, los prestatarios sin expedientes de crédito convencionales tendrían otra forma de demostrar cómo gestionan el crédito. Esto podría ser especialmente importante para los trabajadores del sector informal y los propietarios de microempresas, cuya actividad financiera puede no generar los documentos tradicionalmente usados en las decisiones de préstamo.
En lugar de depender únicamente de registros de empleo formal, garantías o un expediente de crédito existente, los prestamistas también podrían considerar un historial documentado de préstamos y pagos al evaluar a los clientes. Para los prestatarios que han devuelto préstamos con éxito repetidamente, mantuvo Obika, tales registros podrían reducir la probabilidad de tener que empezar de cero cada vez que acuden a un nuevo prestamista.
Hasta dónde llegan esos registros es la pregunta abierta. Los historiales de pago capturados dentro de la plataforma de un prestamista informan las decisiones de ese prestamista; si llegan a ser reconocidos en el sistema de crédito más amplio —el reconocimiento al que apunta Obika— es la parte del panorama aún sin resolver, y el desarrollo a observar a medida que crecen estos archivos de prestatarios.
«Si alguien ha pedido y devuelto dinero de manera constante, ese historial debería contar para algo», dijo. «Los datos de pagos podrían ayudar a más prestatarios desatendidos a construir un historial que el sistema de crédito más amplio pueda reconocer».
Fuente: TechNext24

