Los stablecoins financian los préstamos hipotecarios de Figure una vez y se piden prestados dos veces
Puntos clave
- •RWA.xyz reportó los activos bajo gestión de PRIME en 534 millones de dólares al 4 de noviembre, rastreando dónde se encuentran los tokens pero no la deuda tomada contra ellos.
- •La cadena de financiamiento opera en dos capas: Figure Lending pignora lotes de HELOC en su marketplace Prime para pedir prestado su stablecoin YLDS y rota el pool en menos de un mes, mientras que los tenedores de PRIME pueden además pedir prestados USDC o PYUSD contra sus tokens en Morpho y Kamino.
- •Alrededor del 61,5 % de la oferta de PRIME —unos 245 millones de dólares en Morpho y 84 millones en Kamino— estaba en contratos de préstamo en la instantánea, una cifra de distribución que no revela cuánta deuda existe contra los tokens.
- •El APY neto a 30 días de PRIME fue de 6,1 % en la instantánea, y Hastra ha reemplazado su modelo anterior de rendimiento combinado por una tasa HELOC+ basada en la utilización, reducida por una comisión anual del 0,50 %.
- •El loan-to-value de liquidación del mercado PRIME/PYUSD se sitúa en 86 %, y el oráculo del mercado fija el precio de PRIME mediante su tipo de cambio con wYLDS y no mediante un precio del mercado secundario.
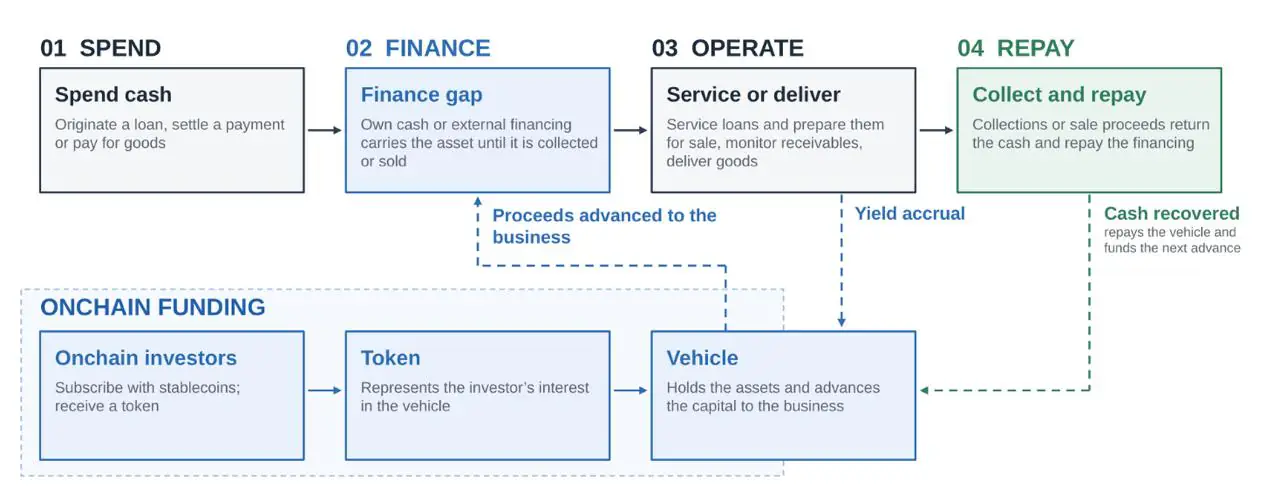
Un caso de estudio publicado el 9 de noviembre por RWA.xyz, un proveedor de datos que rastrea los activos del mundo real tokenizados, sitúa los activos bajo gestión de PRIME, un token con rendimiento emitido por Hastra, en 534 millones de dólares al 4 de noviembre y contabiliza dónde se encuentran los tokens. No contabiliza la deuda acumulada sobre ellos, y esa brecha es la historia: una cadena de financiamiento en la que los stablecoins financian los préstamos sobre el valor de la vivienda una vez, y luego pueden solicitarse como préstamo una segunda vez. La cadena importa porque dirige la liquidez en dólares nativa de las criptomonedas hacia los préstamos al consumidor en Estados Unidos, y luego permite que el recibo de esos préstamos regrese a los mercados cripto como colateral disponible para préstamos.
Deuda uno: el préstamo puente de Figure
Una línea de crédito sobre el valor de la vivienda, o HELOC, permite al propietario disponer contra el valor de su propiedad. El originador financia esa disponibilidad el primer día y solo recupera su dinero cuando el préstamo se vende a un inversionista o se empaqueta en una titulización. El financiamiento puente (warehouse), el puente estándar de corto plazo para los originadores de préstamos, cubre el intervalo intermedio.
RWA.xyz sitúa el período de tenencia de Figure en menos de un mes. Figure Lending pignora un lote de HELOC en su marketplace Prime —antes llamado Democratized Prime—, pide prestado YLDS, el stablecoin con rendimiento registrado ante la SEC de Figure, contra ellos, vende los préstamos, paga al pool y vuelve a empezar. Los propietarios del otro lado pagan durante años; el dinero del pool rota en semanas. El rendimiento de PRIME proviene de ese ciclo corto, no del largo.
El token de Hastra llega a ese pool a través de dos envolturas. Un inversionista en Ethereum intercambia USDC, el stablecoin de Circle, por wYLDS, cuyas reservas Hastra describe como YLDS mantenidos directamente o desplegados en los pools Prime de Figure, luego hace staking del wYLDS y recibe PRIME, un recibo con rendimiento de la posición en staking. Prime en minúscula es el marketplace de Figure; PRIME en mayúscula es el token de Hastra. La nomenclatura no ayuda, pero los roles son distintos.
Esa cadena también determina qué posee el tenedor. Los términos de financiamiento Prime de Figure colocan el colateral relacionado con hipotecas en arreglos de fideicomiso y agencia para los prestamistas del pool, y establecen que el colateral no es garantía de reembolso y que el producto de la liquidación puede ser insuficiente. El derecho de un tenedor de PRIME pasa por la envoltura de Hastra y los documentos del pool antes de llegar a esos términos, por lo que el derecho legal detrás de un token debe leerse por separado del activo al que hace referencia. PRIME es una posición en un pool de financiamiento, no una hipoteca sobre una casa.
Deuda dos: el préstamo del tenedor
El caso de estudio de PRIME de Morpho describe el segundo paso: un tenedor deposita PRIME como colateral y pide prestados USDC o PYUSD, el stablecoin de PayPal, a proveedores de stablecoins, mientras el PRIME pignorado sigue acumulando su rendimiento variable. Morpho y Kamino, los protocolos de préstamo en cadena que albergan estos mercados de PRIME, emparejan a los proveedores de stablecoins con los prestatarios que ofrecen colateral. La nota de investigación de DefiLlama sobre el vault de PRIME de Sentora, un vault en cadena curado construido en torno a activos del mundo real tokenizados, sitúa el loan-to-value de liquidación del mercado PRIME/PYUSD en 86 % y señala que el oráculo del mercado fija el precio de PRIME mediante su tipo de cambio con wYLDS y no mediante un precio de mercado. La posición, por lo tanto, está aislada de las oscilaciones del mercado secundario de PRIME, pero expuesta al propio anclaje de PYUSD.
Nada en ese préstamo toca a Figure. Bajo las reglas de liquidación de Morpho, una posición se liquida cuando la deuda cruza el umbral fijado por el LLTV del mercado y la valoración del colateral. El interés sobre los stablecoins prestados se acumula en cada bloque, de modo que un tenedor que pide prestado cerca del límite y deja la posición sin atención deriva hacia la liquidación de su propia deuda, incluso si todos los HELOC en el pool de Figure están al día.
Las dos capas de deuda, lado a lado:
| Deuda uno | Deuda dos | |
|---|---|---|
| Prestatario | Figure Lending | El tenedor de PRIME |
| Prestamista | El pool Prime de Figure (proveedores de YLDS) | Proveedores de stablecoins de Morpho o Kamino |
| Colateral | HELOC pignorados | Tokens PRIME |
| Plazo | Menos de un mes por lote | Abierto; el interés se acumula de forma continua |
| Reembolsado por | El producto de la venta de préstamos | El tenedor, o la liquidación |
| Quién asume las pérdidas | Los prestamistas del pool, vía tenedores de PRIME | Primero el tenedor; los proveedores, si hay deuda incobrable |
Cuál es el rendimiento y qué cuesta pedir prestado contra él
El APY neto a 30 días del caso de estudio en la instantánea fue de 6,1 %. Esa cifra corresponde a principios de noviembre. La documentación de tasas de Hastra indica que el modelo anterior de rendimiento combinado fue reemplazado por una tasa HELOC+ que se mueve con la utilización —es decir, cuánto del suministro del pool está realmente pidiendo prestado Figure en un momento dado—, menos una comisión anual de Hastra del 0,50 %. Cuando Figure toma más del pool, la tasa sube; cuando los préstamos se venden y el capital permanece inactivo, baja.
Un tenedor que pide prestado contra PRIME para comprar más PRIME —una práctica conocida en los mercados DeFi como looping— apuesta al diferencial entre esa tasa móvil y la tasa de préstamo de Morpho, que también se mueve con la utilización en el lado de los stablecoins. La aritmética es simple e implacable.
Un giro de apalancamiento, en números redondos: 1.000 dólares de PRIME, 500 dólares prestados y reinvertidos, 1.500 dólares de exposición. Con una tasa del activo del 6 % la posición gana 90 dólares; con una tasa de préstamo del 5 % paga 25 dólares —un neto de 65 frente a 60 dólares sin apalancamiento. Si la tasa de préstamo sube al 8 %, el neto cae a 50 dólares, por debajo del rendimiento sin apalancamiento.
Las tasas son ilustrativas, elegidas cerca de la instantánea de noviembre, y no son cotizaciones de PRIME ni de Morpho, y asumen un año, precios planos y ausencia de comisiones, capitalización, impuestos o pérdidas por liquidación.
Cinco puntos porcentuales de rendimiento adicional sobre una posición de 1.000 dólares compran una obligación abierta y un umbral de liquidación. Que la operación valga la pena depende de dos tasas que ninguna de las partes controla.
Por qué el 61,5 % no es una cifra de apalancamiento
Medir el apalancamiento requiere dos números tomados en el mismo momento: el colateral pignorado y la deuda tomada contra él. El caso de estudio aporta el primero. En la instantánea del 4 de noviembre, Morpho mantenía alrededor de 245 millones de dólares de PRIME y Kamino 84 millones, lo que RWA.xyz reporta como el 61,5 % del AUM.
Seis de cada diez tokens PRIME estaban en un contrato de préstamo. Ese es un dato de distribución. No dice nada sobre cuántos de esos tokens tenían un préstamo contra ellos, qué tan grande era cada préstamo, o si los stablecoins prestados fueron hacia más PRIME, hacia otro protocolo o de vuelta a una cuenta bancaria. Un tenedor que estaciona PRIME en Morpho sin pedir prestado se cuenta de manera idéntica a uno endeudado hasta el límite del 86 %.
Dos errores relacionados derivan de la misma cifra. Sumar los saldos de Morpho y Kamino a los 534 millones de dólares duplicaría el conteo: un token movido a un contrato de préstamo es el mismo token, y pignorarlo no crea capital nuevo. Leer los 534 millones de dólares como volumen de HELOC originado durante el período confunde el tamaño del producto con la actividad que financia; el pool de Figure rota en menos de un mes, por lo que los mismos dólares financian muchos lotes.
El lado de la deuda no es secreto. Las páginas de mercado de Morpho muestran el préstamo total, la utilización y la lista de prestatarios de cada mercado de PRIME, y Kamino publica datos equivalentes, de modo que un lector puede extraer ambos lados en una misma marca de tiempo. El caso de estudio no lo hizo. Hasta que alguien lo haga, el 61,5 % debe citarse como dónde están los tokens, no como cuánto se adeuda contra ellos.
El número que el informe omite
RWA.xyz ha documentado un canal funcional: los stablecoins financian el almacén de Figure, Figure rota el almacén en menos de un mes, y el token recibo puede depositarse como colateral en otra parte. Lo que no ha documentado es la única cifra que convertiría esa descripción en una evaluación de riesgo: la deuda pendiente en stablecoins contra PRIME, tomada el mismo día que los 534 millones de dólares. Sin ella, los lectores ven un libro de préstamos y adivinan el segundo.

